斐波那契比例用于测量回撤、延伸和段落之间的相对长度。理解数字来源与投射起点,比记住某个比例“应该有效”更重要。数学关系成立,不代表市场价格必须遵循它。
从数列到黄金比例
斐波那契数列可记为1、1、2、3、5、8、13、21……,每项等于前两项之和。相邻较小项除以较大项,逐渐接近0.618;相反方向相除,逐渐接近1.618。
黄金比例的精确值为φ =(1 + √5)÷ 2,约等于1.618033989。它满足φ² = φ + 1,以及1/φ = φ − 1。常写的0.618与1.618是舍入值,所以涉及它们的等式应理解为近似关系。
隔一项的比值趋近0.382与2.618,隔两项的较小除较大趋近0.236。有限项的比值并不恰好等于这些小数。
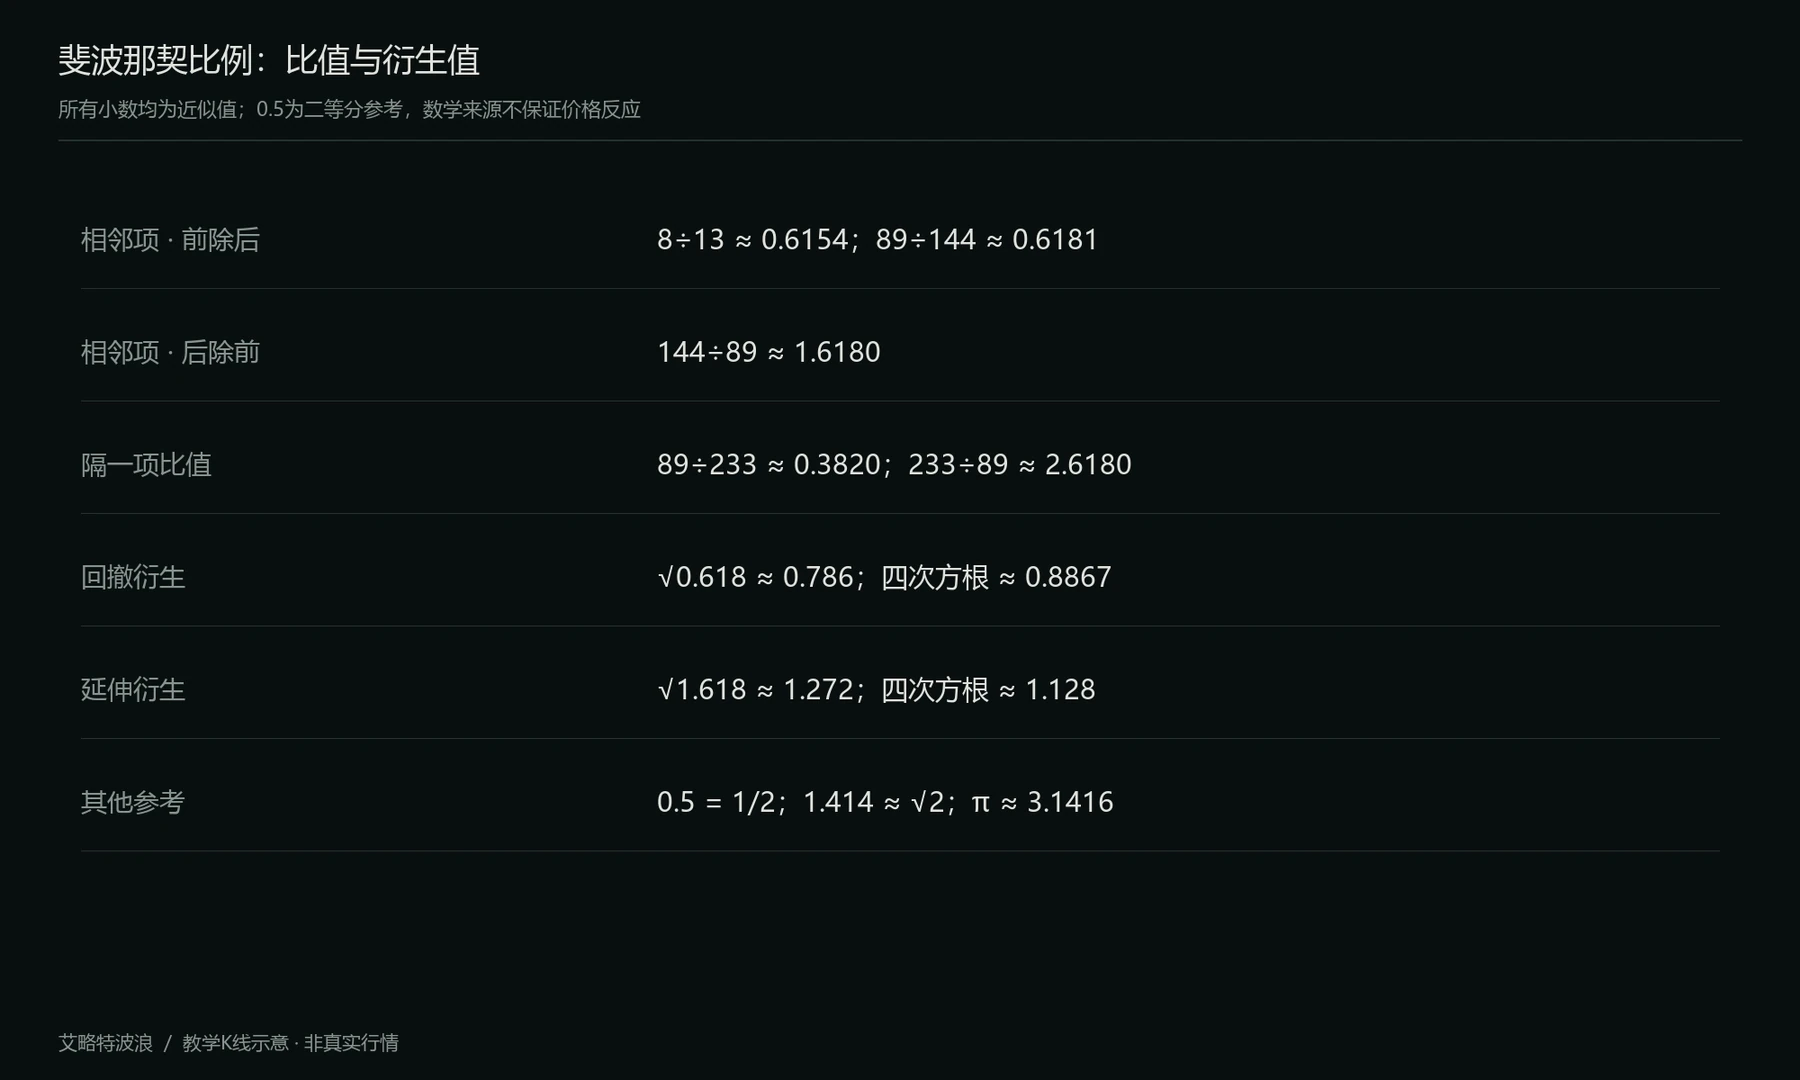
图中列出相邻项比值及平方根衍生值。0.5是二等分参考;1.414来自√2,圆周率π也不是黄金比例派生值。
0.786约等于√0.618,0.886约等于0.618的四次方根;1.272约等于√1.618,1.13约等于1.618的四次方根。这些衍生值用于特定测量规则,不能只因为来源于开方就赋予它们市场上的必然性。
数列在某些自然排列中出现,并不能证明价格转折服从同一规律。均线使用21、89或144等参数,也只是参数选择,是否有效仍需检验。
回撤比例换算成价格
假设上涨从100到200,涨幅为100。从高点向下回撤,比例r对应价格:
回撤价 = 高点 − r ×(高点 − 低点)
38.2%回撤对应161.8,50%对应150,61.8%对应138.2。对于从200跌到100的下跌腿,向上反弹则用低点加上相应比例的原跌幅。
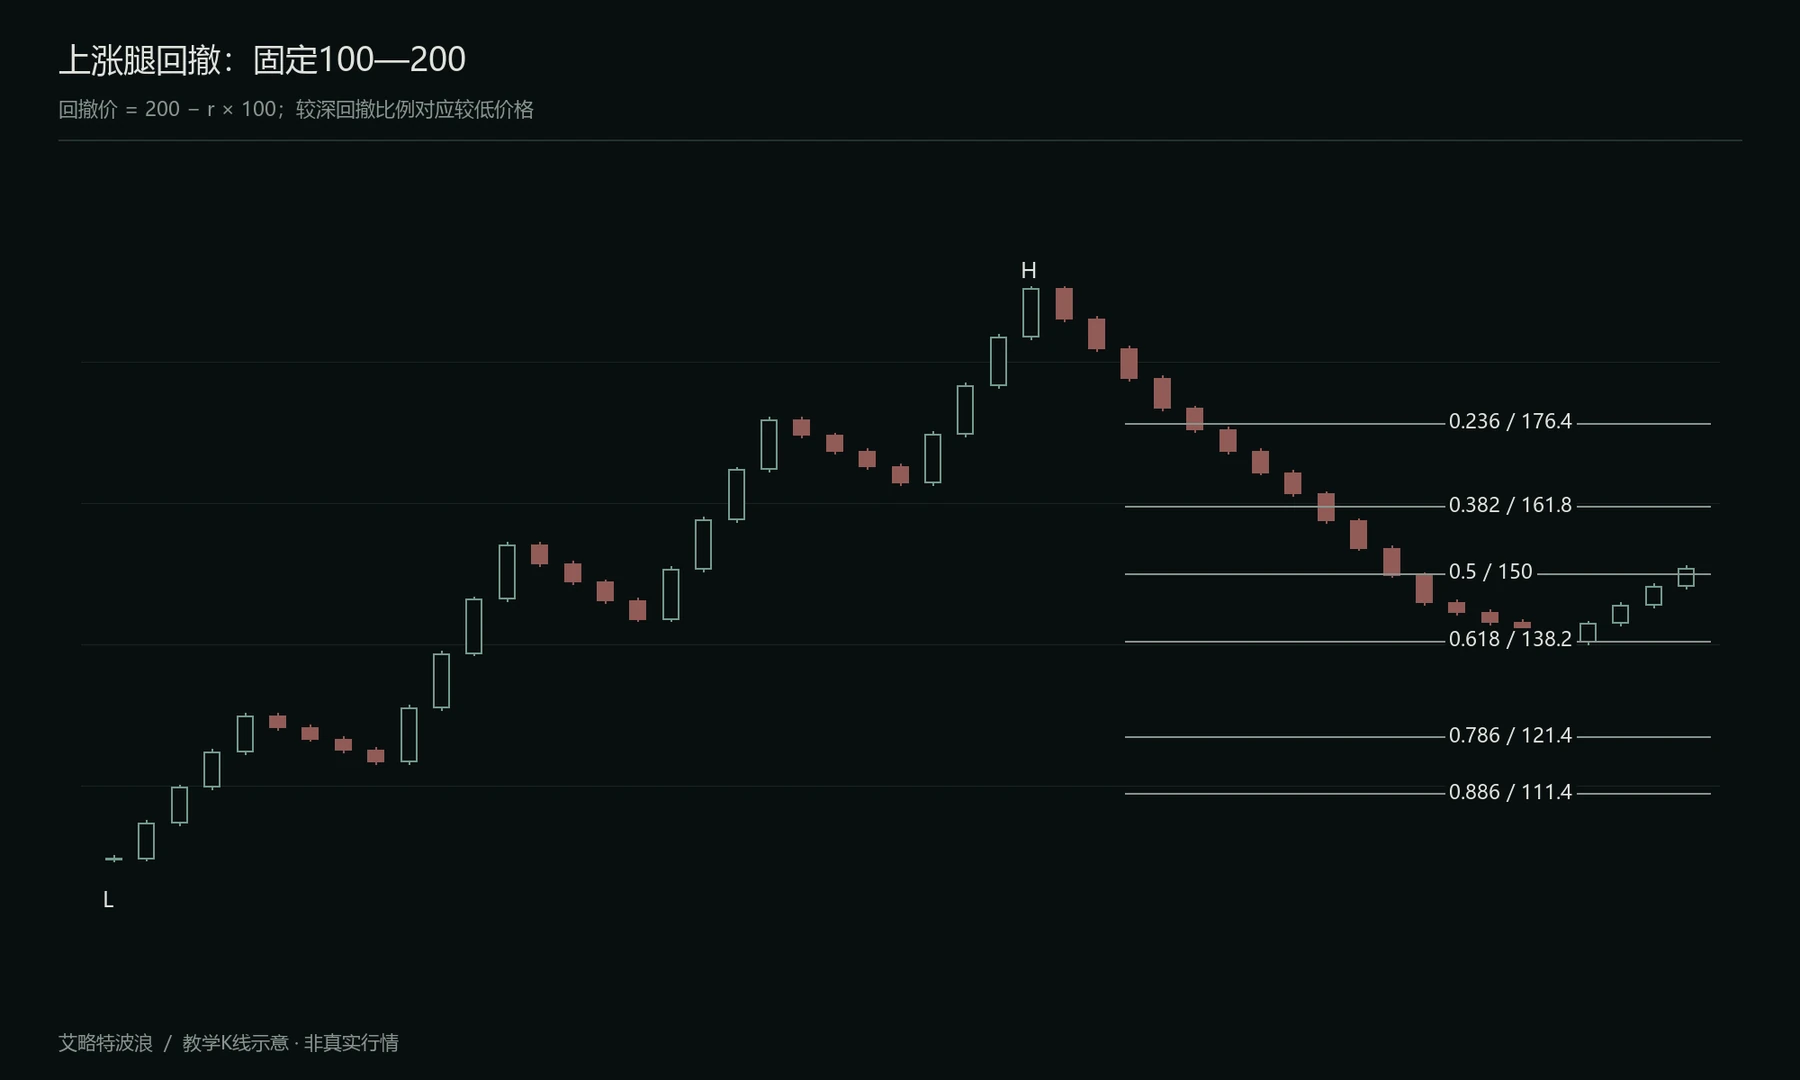
K线提供假设上涨腿和回调,右侧标出固定100—200区间的测量位。比例标签按从高点回撤计量,不依赖工具拖动方向猜测。
回撤浅可以与强势推进相伴,回撤深也可能发生于仍有效的第2浪。不能仅因跌破0.618,就断言趋势已经结束;结构失效位置与比例参考并不是同一件事。
延伸与投射起点
延伸比较某段价格长度,再从指定终点投射。它与在原区间内计算回撤不同,需要明确三个位置:测量起点、测量终点、投射起点。
假设第1浪从100到120,长度为20,第2浪终点为110,则第3浪的1.618倍候选目标为:
110 + 1.618 × 20 = 142.36。
如果第4浪终点为132,把第1浪长度投射到这里,得到第5浪等长候选目标152。目标只是情景参考,价格可以不到达,也可以超过。
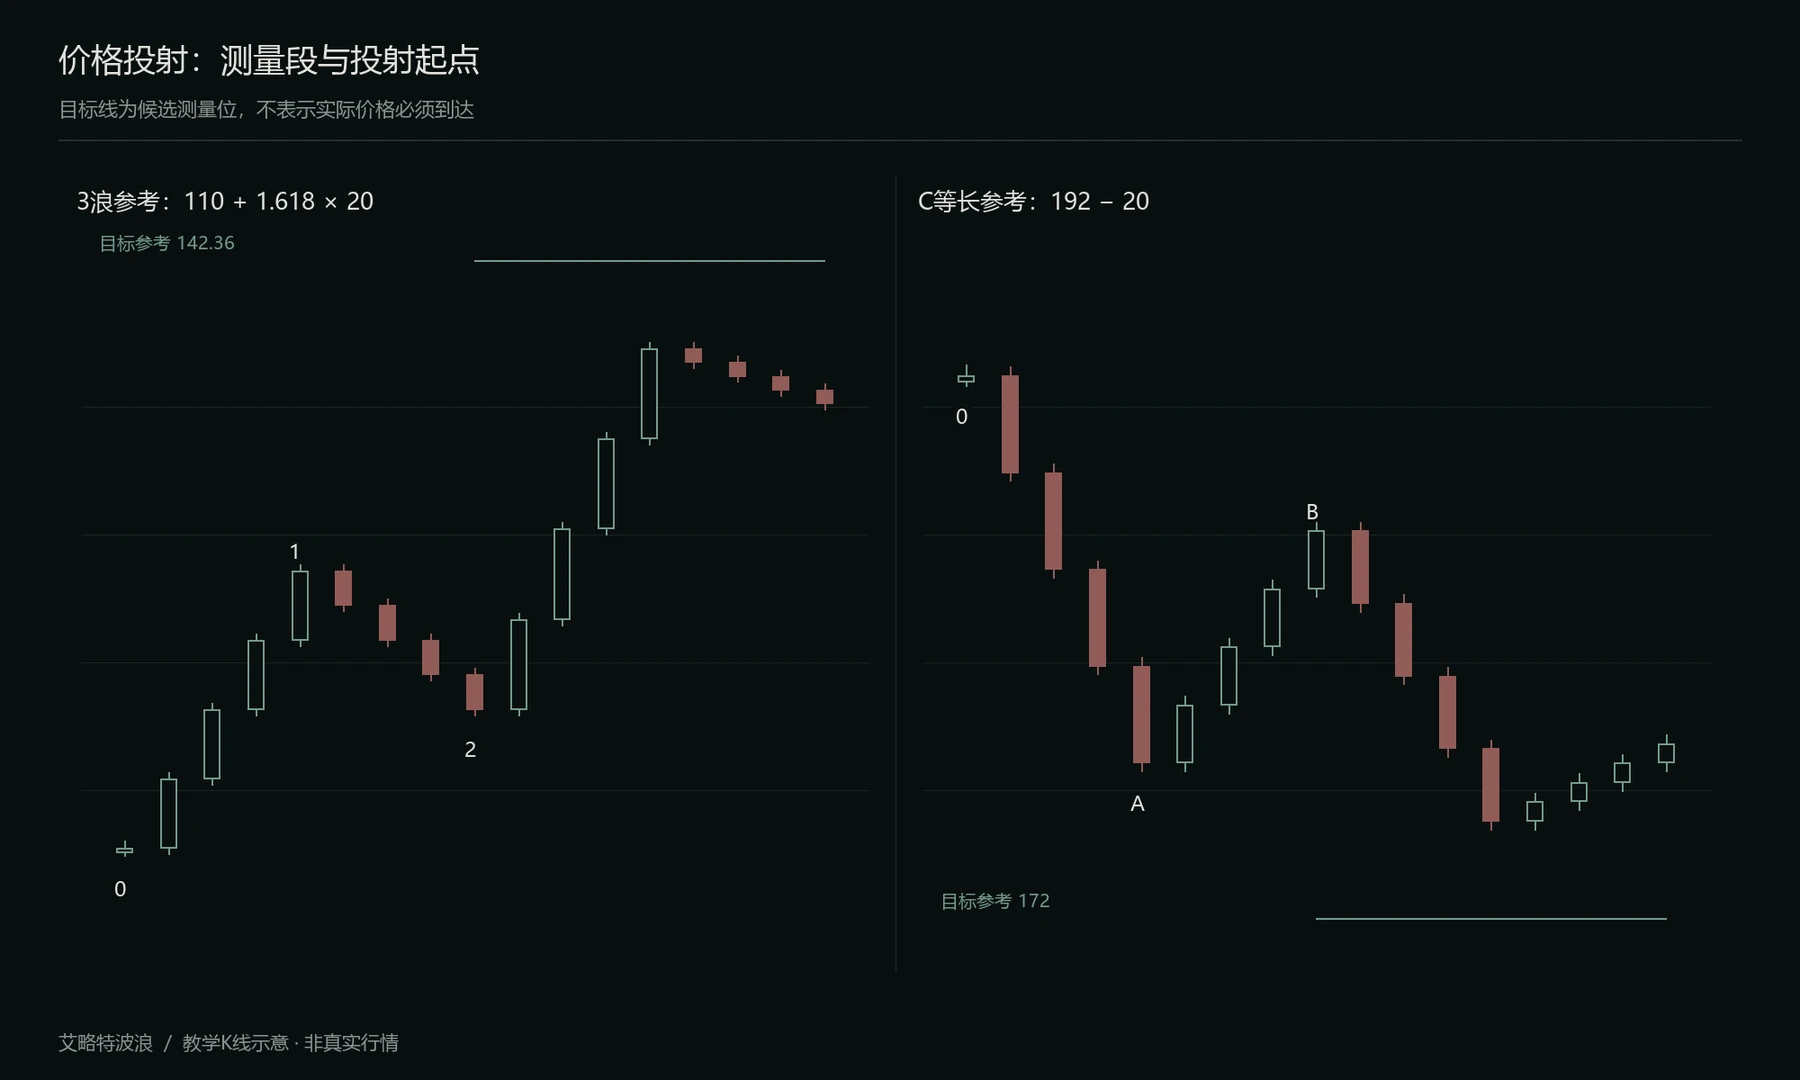
左图从第2浪终点投射第1浪的1.618倍,右图从B浪终点投射A浪等长。图中K线展示锚点,不把计算位当成已完成的交易结果。
调整中的比例关系
锯齿形可以参考C与A等长,或其他固定比例。假设A从200跌到180,长度为20,B终点为192,则C等长候选目标为172;若用1.618倍,候选目标为159.64。
平台形尤其是扩张平台,也可以比较C与A长度,但必须先检查B是否越过A起点及内部结构。不能只要C接近1.618倍,就把整个调整标为平台形。
收敛三角形可以比较相邻段长度,但每段不必都是前段的0.618倍。其识别依据是级别、出现位置与调整性结构,比例只提供辅助信息。
从第1浪起点投射3.236倍等做法,可以作为明确标记的自定义参考,不是整轮推进的上限,也不是通用的第5浪目标公式。
时间比例与理想计数
在理想化推动加锯齿调整的嵌套中,2、8、34、144等段落数量与斐波那契数列相对应。实际延伸和复杂调整会改变细分数量,不能把理论模型计数当作真实K线根数。
时间测量同样需要固定锚点。假设观察段持续T,从选定起点标记1.618T等窗口,可以安排检查,但不是精确转折预报。144天上涨并不要求下一段下跌恰好持续89天或233天。
比例与执行规则
某个比例与前高前低、订单块或时间窗口靠近,可以形成观察区域,但这些信号可能来自同一段价格,不能简单按数量叠加成更高胜率。
1.13附近越界后收回,可以作为一种价格情景;它不等于市场依次“尝试但到不了”1.272与1.618,也不能单凭比例认定突破虚假。
使用时保留锚点、公式、候选目标、触发条件和实际结果。价格进入测量区之后,仍需判断是否出现计划要求的结构或反应,再落实风险与退出。