失衡的应用需要把成交区域、关键价位与后续价格放在一起。复盘首先确认当时有哪些信息可用,再检查价格是否触发计划条件,而不是从最终反转的位置倒推理由。
以下使用假设行情展示一个完整的观察过程,价格、足迹和订单都用于解释方法,不对应真实标的或历史收益。
先确定区间与候选区域
假设价格在 100~110 的区间内波动,下沿 100 已经多次出现反应。较小周期中,先前的快速上涨在 101~103 留下三个连续买入失衡档。本例的失衡阈值为 3:1,显示步长为 1,成交单位为合约数量。
这一地区可以记录为候选回测区域。是否同时存在低成交量,需要另外检查分布数据;不能仅因它有失衡,就将 101~103 称为没有成交的缺口。
跌破、收回与回测
价格先跌破 100,最低到 98,随后收回区间。跌破本身可能成为趋势延续,也可能成为假跌破。只有看到收回,才满足这一观察阶段的价格条件。
之后价格升到 105,再回到 101~103。若出现保持在区域内的反向 K 线,并重新向上推进,可以检查回测入场条件。若价格重新失守 100 或继续穿过候选区域,则按预先规定的条件结束观察。
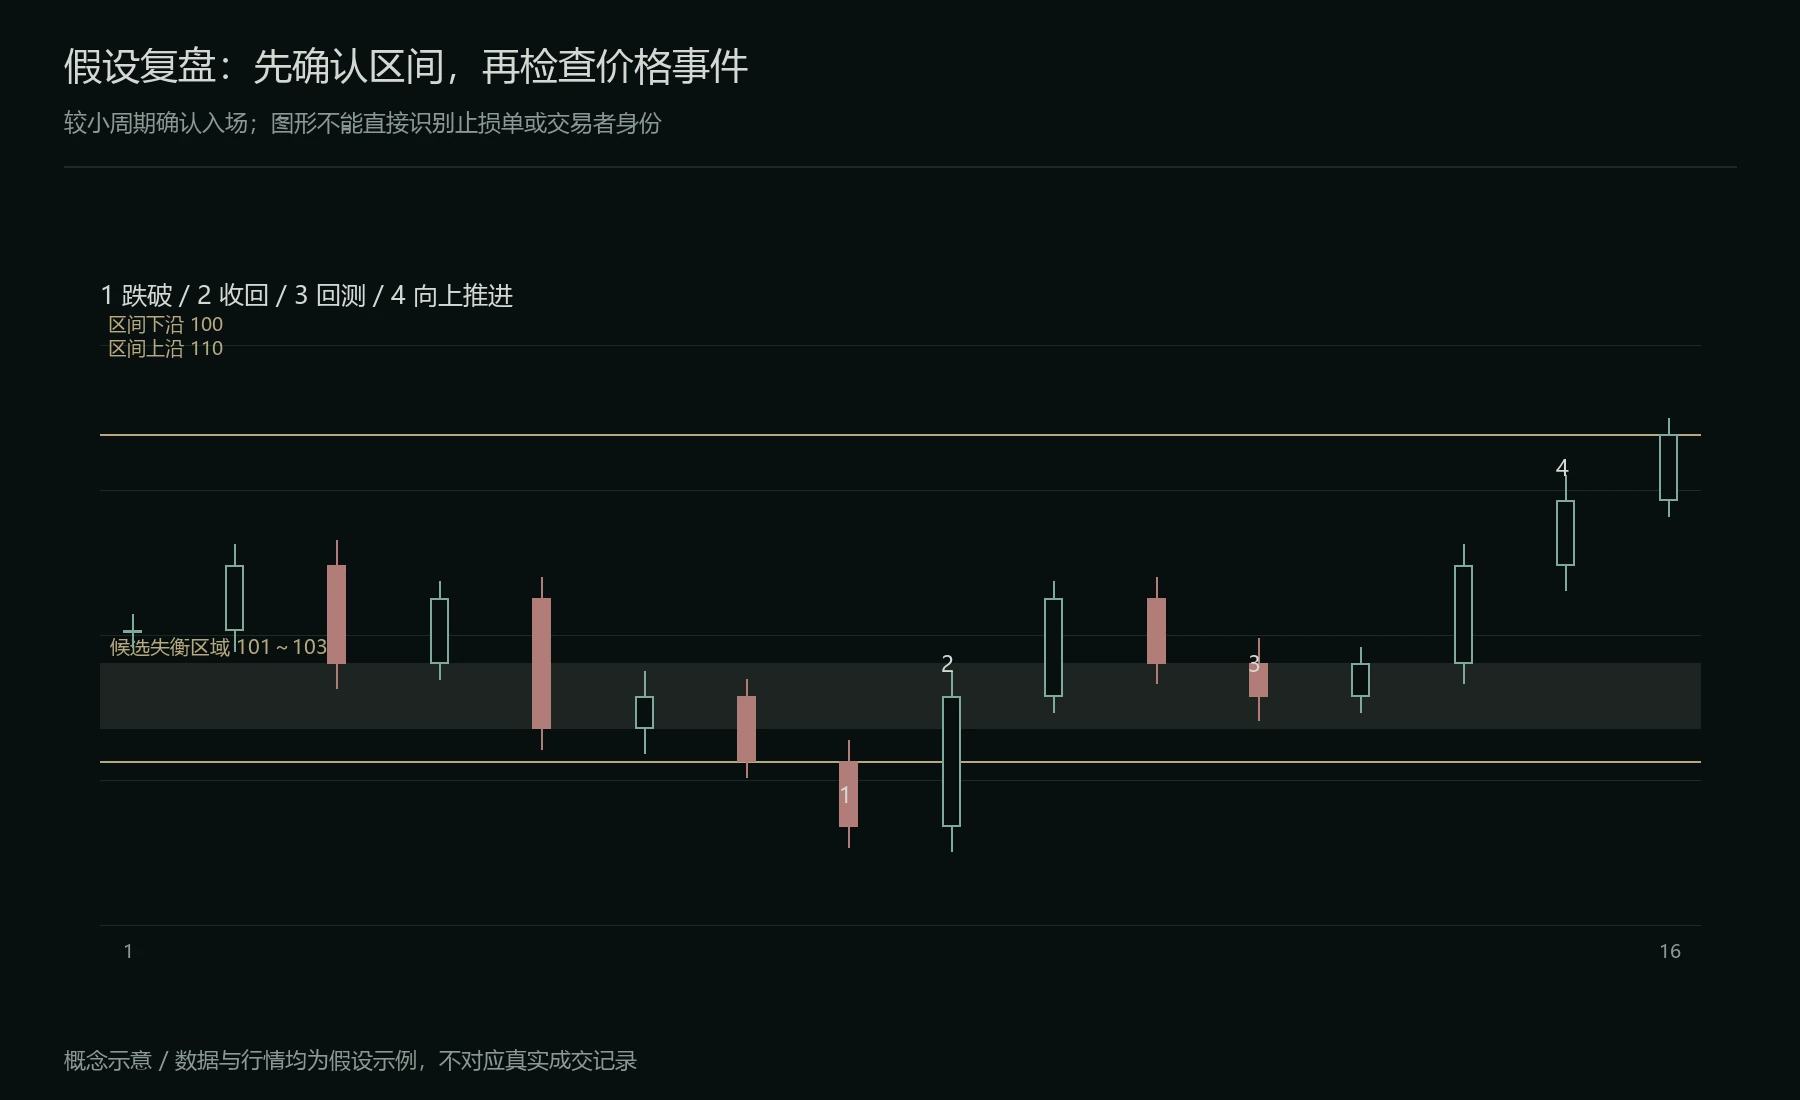
假设过程分为跌破、收回、回测和向上推进。编号对应不同观察阶段。
失衡提供历史成交信息,收回和回测提供后续价格信息。二者同时满足,才符合本例计划。若只出现收回但没有达到回测条件,应记录为未触发,不必在较差的位置追价补上交易。
一份回测做多计划
假设在回测确认后以 103 入场,止损安排在 99,退出参考分别为区间中部 106 和上沿 110。每单位价格风险为 4,第一目标的价格收益为 3,第二目标为 7,对应风险收益关系分别为 1:0.75 和 1:1.75。
若本笔风险预算为 400,按线性产品简化计算,数量为 400÷4=100 单位,名义头寸为 10,300。这个数量计算尚未计入手续费、滑点和产品乘数,不直接等于所有合约实际的下单张数。
本例规定到 106 退出一半,到 110 退出另一半,期间仍使用原止损规则。若两个目标都成交,价格毛收益为 50×3+50×7=500;若入场后直接以 99 全部退出,价格毛亏损为 400。
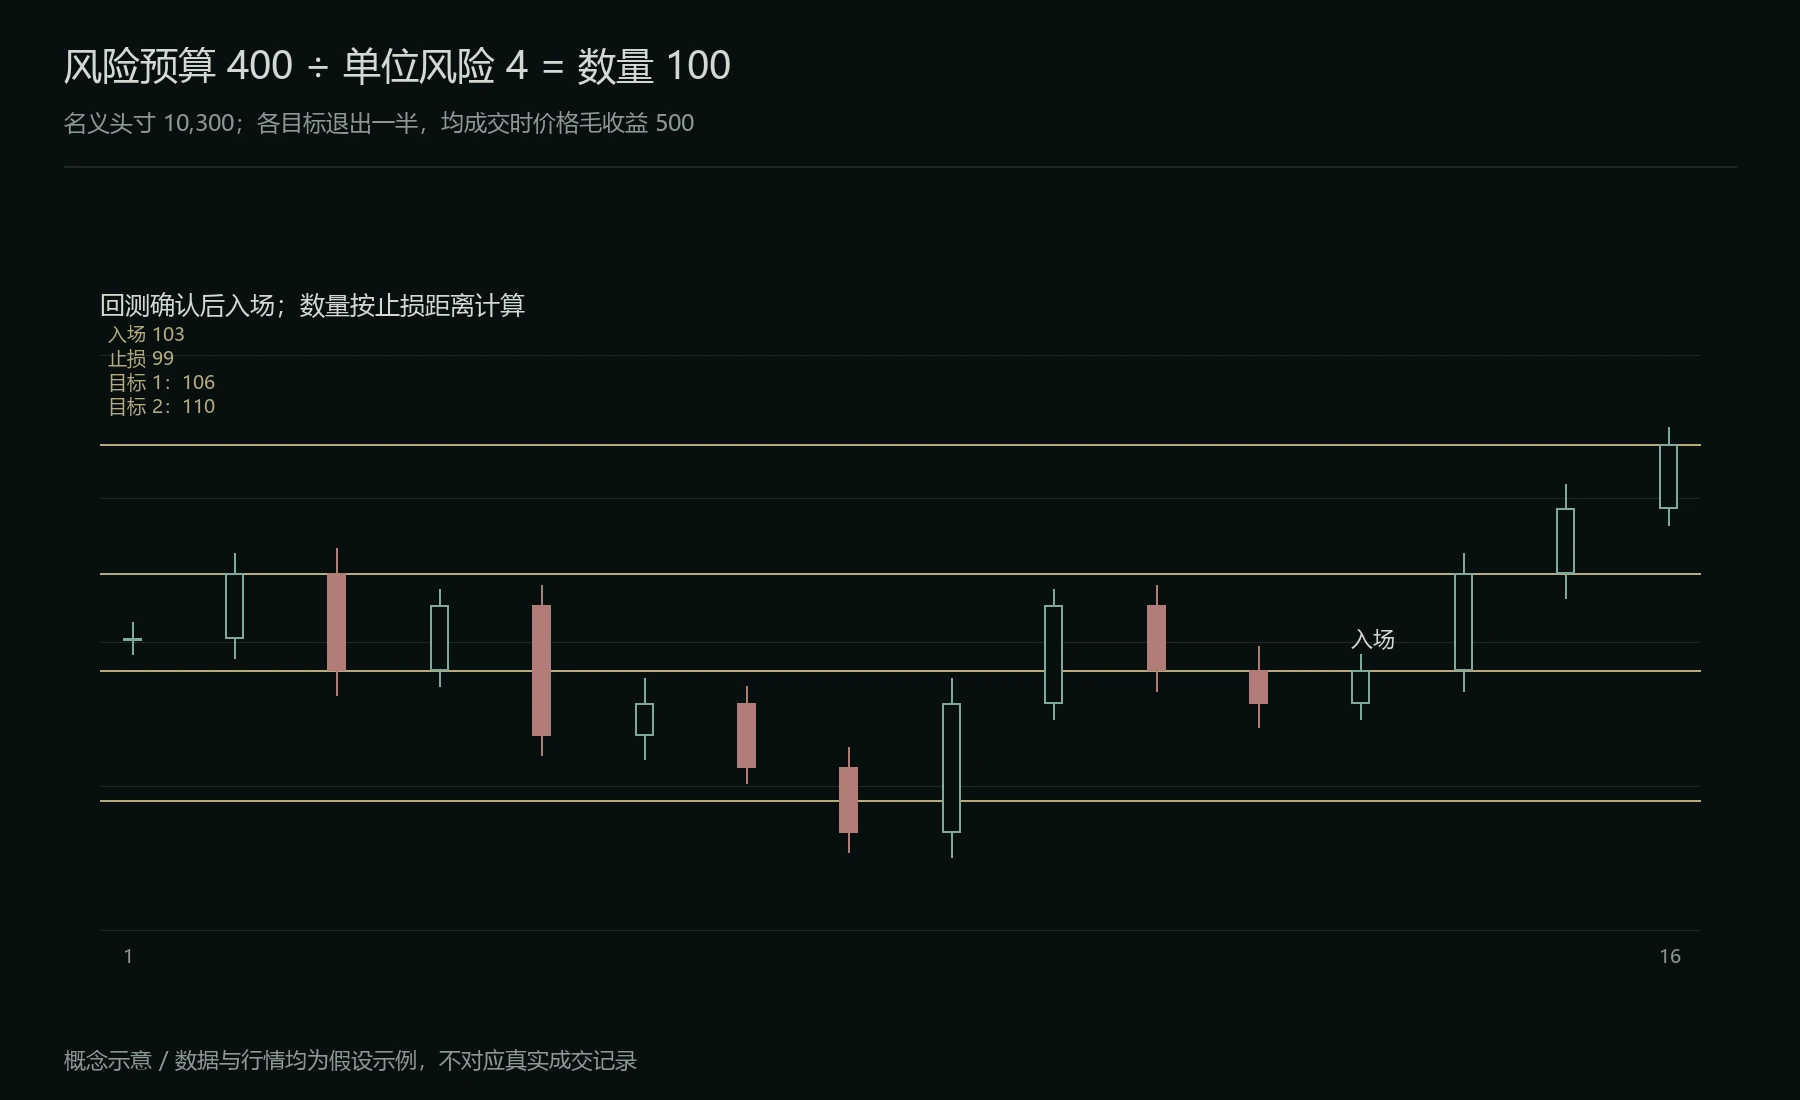
假设入场 103、止损 99、两档目标 106 与 110。计划数量 100 单位,按目标各退出一半。
如果先退出一半,再由剩余一半触发原止损,价格毛结果为 150−200=−50。分批退出的结果依赖实际路径,不能只用最远目标计算整笔收益。若采用移动止损,则需要写明调整时点和价格,另作统计。
上沿的另一套条件
到达上沿后,不应仅因主动买入很多就立即反向。如果价格保持在 110 上方,说明突破尚未按本例失效条件失败。计划若交易失败突破,应等待跌回 110 下方,并观察后续回测能否重新站上。
假设冲到 112 后跌回,回测 110 未能站稳,可以考虑按独立的看跌条件评估。但它不改变前一笔做多的退出安排,也不能因“上面有人被套”就推定下一段一定下跌。
较高周期用于检查区间是否仍有效,较小周期用于确认入场。不能用小级别的一次收回,直接认定日线趋势反转。其他市场走势可以作为背景,但需要明确观察时间和来源。
保留未回访和失败情况
候选区域可能一直没有回访;回访时也可能被迅速穿过。价格已经到达目标后再回来,和入场后先触发止损,是不同的交易路径。
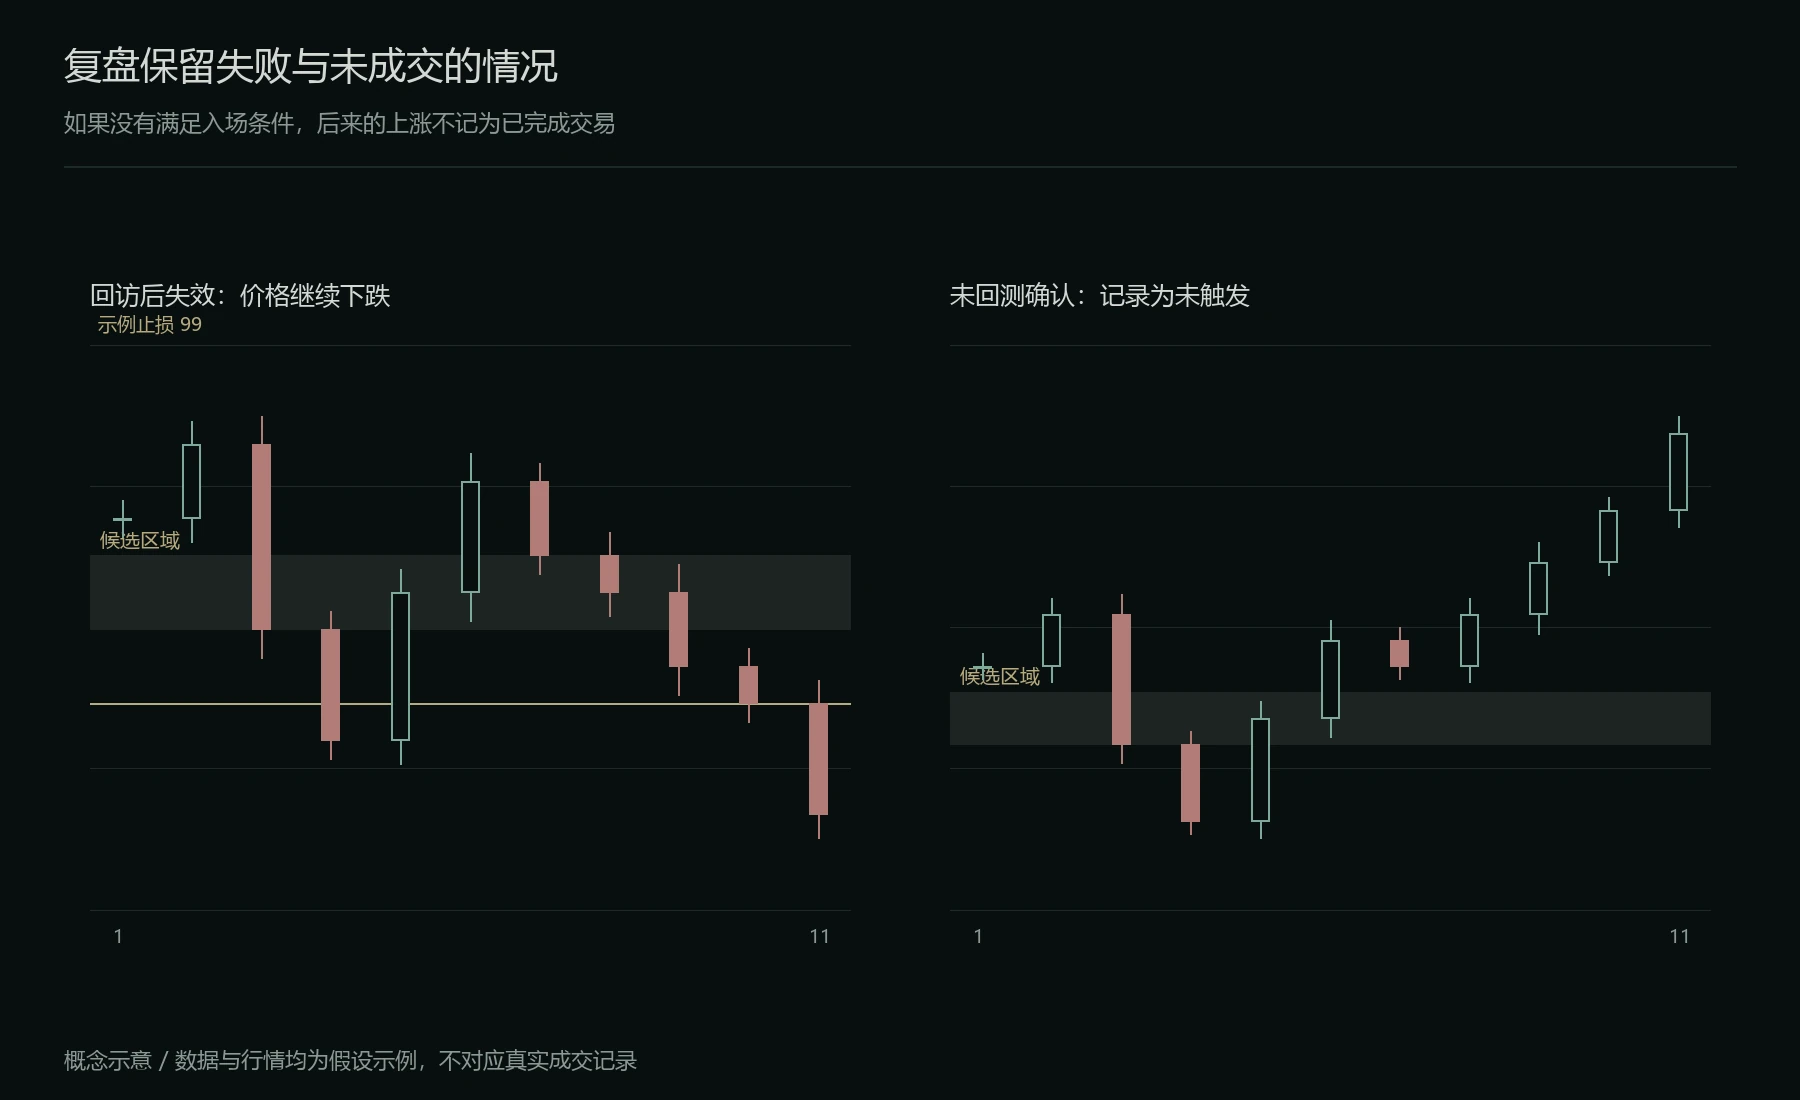
左侧回访后继续下跌,右侧未达到回测入场条件而直接上涨;两者都应保留在复盘记录中。
复盘需要记录关键价位的形成依据、失衡档位与阈值、入场时可见的数据,以及成交和退出结果。实时未完成 K 线的数字会改变,应保留下单时的截图,不能仅查看事后的完整足迹。
低流动性可能让价格快速穿过区域,也可能放大成交滑点。是否容易识别图形与是否能够稳定成交,是两件分别需要检查的事。长期样本应同时包含触发、未触发、目标成交和止损,才便于评估这套条件是否有效。