时间周期分析把已经发生的一段用时,换算成后续观察窗口。它补充“何时检查”的维度,价格结构、订单和退出规则仍需另外确定。
时间比例与数列区间
斐波那契数列可记为1、1、2、3、5、8、13……,相邻项比值逐渐接近0.618与1.618。以数列倍数绘制时间区间,和用0.618划分一个整体周期,是不同的测量方式。
TradingView的Fib Time Zone使用两点定义基础时间间隔,默认区间与斐波那契数列有关,也允许自定义层级。设置0、0.618、1属于自定义比例用法,不能将其解释为默认工具已经识别出行情周期。
已知一段占整体的0.618
假设选定低点发生在t0,之后高点发生在tH,并把低点到高点的用时视为整个候选周期的61.8%。设已知用时Δt = tH − t0,则:
候选周期总长T = Δt ÷ 0.618
后续窗口t1 = t0 + T
高点到窗口的剩余时间为T−Δt,约为已知用时的0.618123倍,而不是再等待已知用时的38.2%。38.2%描述的是整体周期的剩余占比。
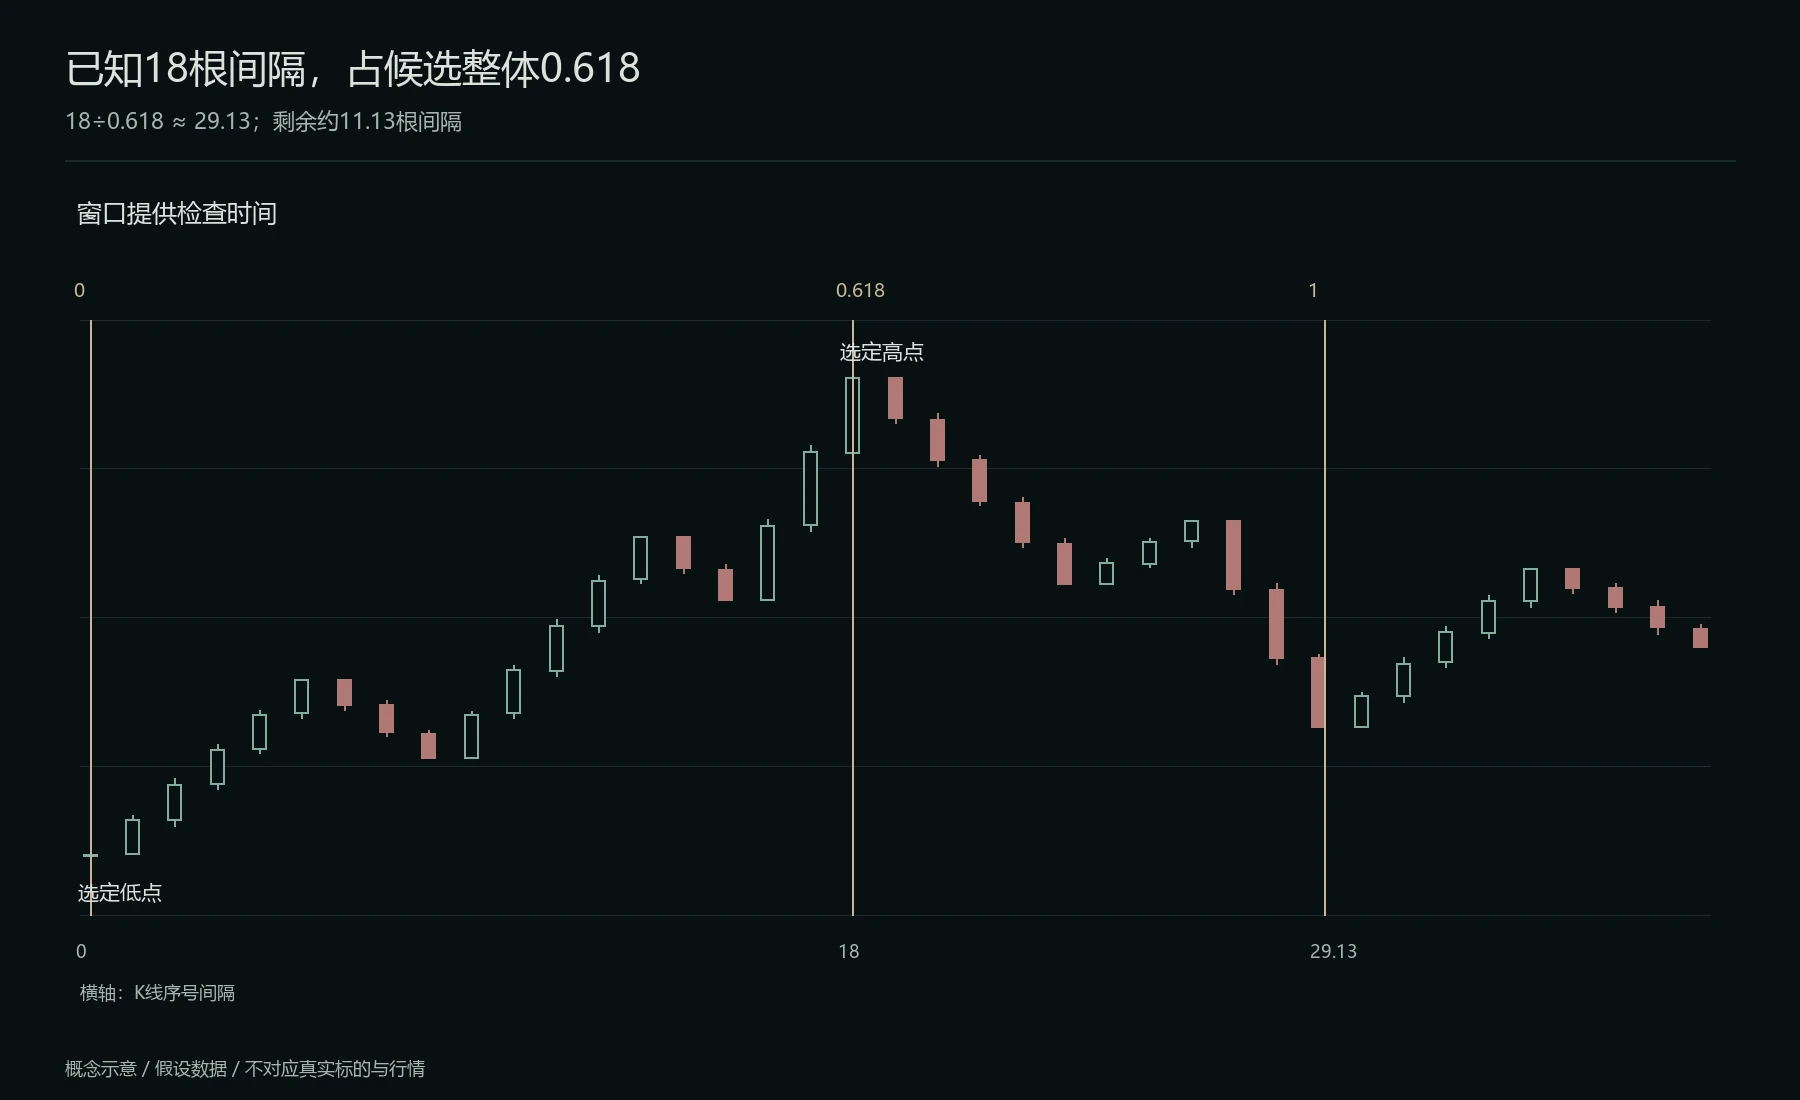
图中低点在第0根,高点在第18根。已知18根间隔对应0.618,整体约29.13根间隔,剩余约11.13根间隔,观察窗口位于第29根附近。
时间线只标记候选窗口,图中之后的K线是一种假设结果,不表示窗口一定形成下一个低点。
工具锚点怎样对应
两点时间工具通常把第二锚点作为1的位置。若第一锚点放低点、第二锚点直接放高点,1就位于高点时间,而不会自动延后到下一个候选低点。
要让已知高点对应0.618,可以先计算候选整体终点,将两个锚点分别放在t0和t1,再保留0、0.618、1层级。
也可以把两个锚点放在已知低点与高点,以1.618附近的倍数作为后续窗口。由于这里使用舍入值,1÷0.618约为1.618123,与1.618略有差异,应按图表周期与实际计算记录。
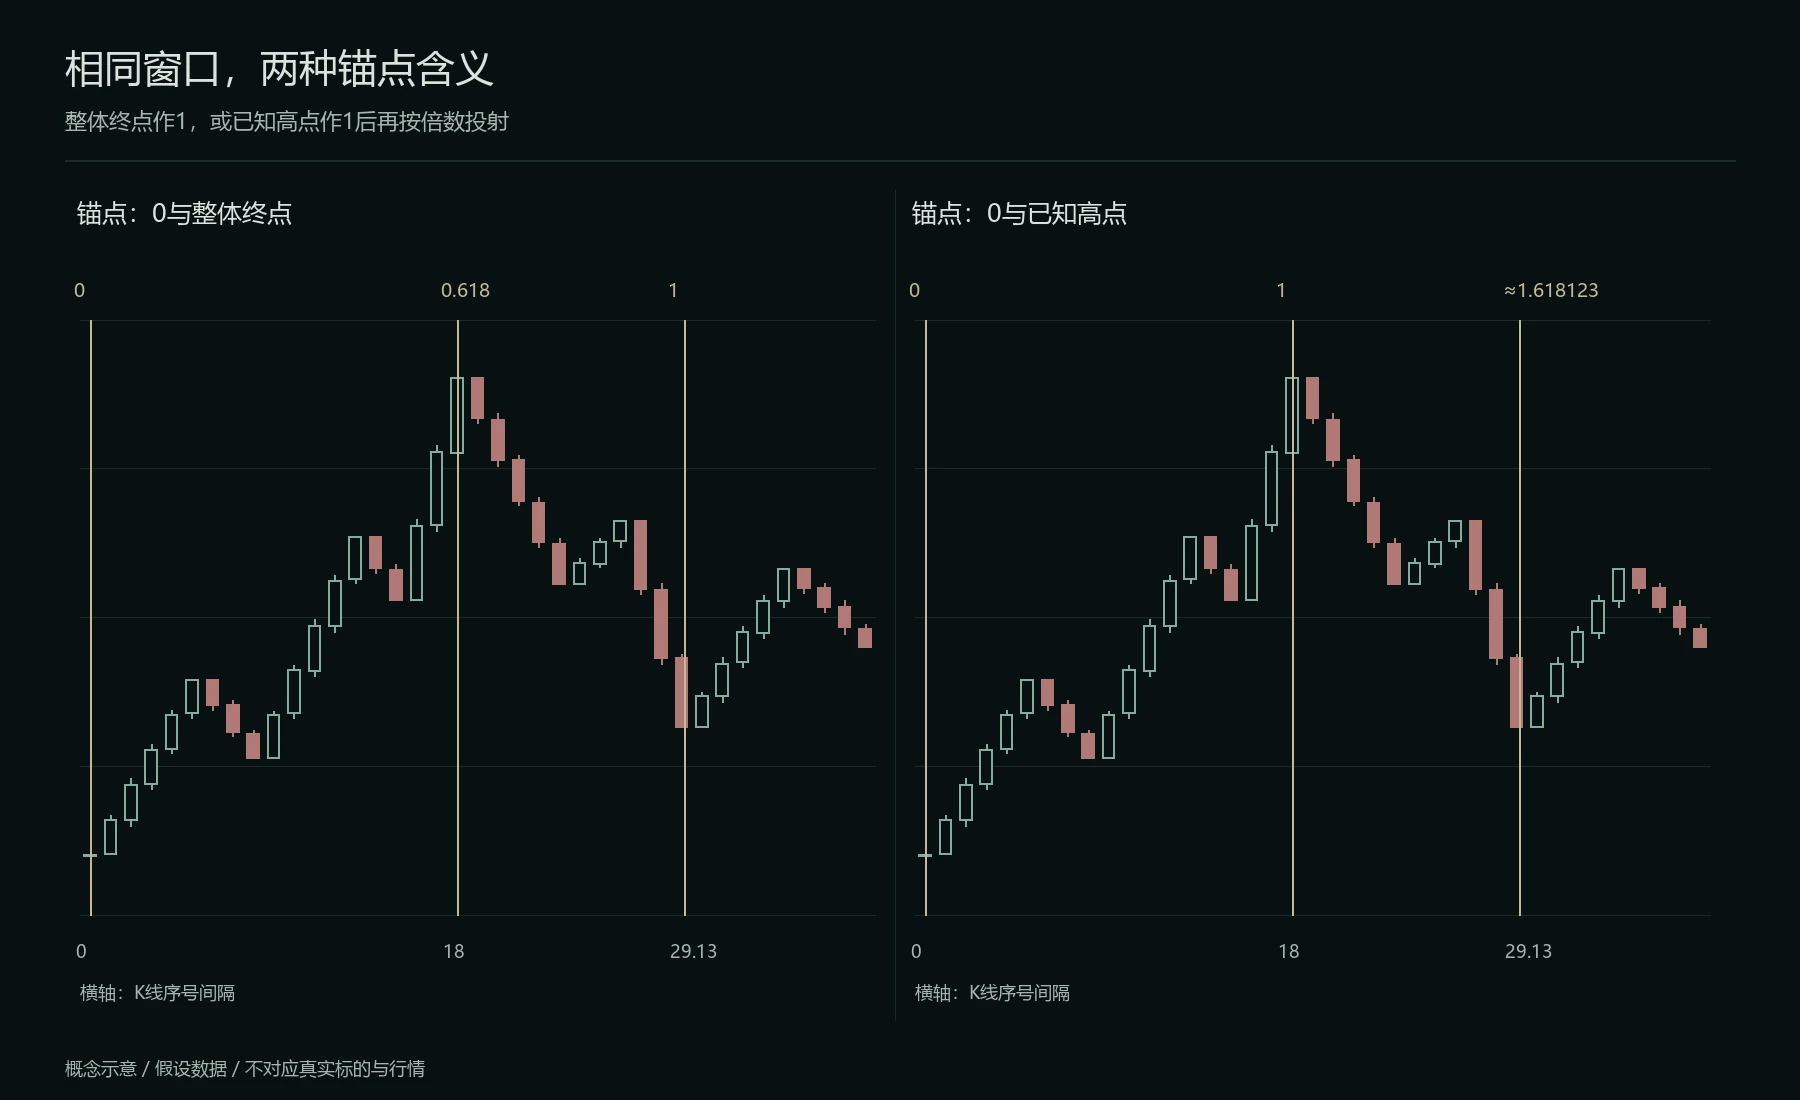
左图用整体终点作为第二锚点,高点位于0.618;右图用已知高点作为第二锚点,后续窗口按约1.618123倍投射。两种方式指向近似相同时间,但标签含义不同。
观察环境与摆动点
急涨急跌后的整理可能出现较清晰的摆动,适合检验时间假设。它也可能继续失序,并没有由“自然法则”保证的和谐周期。
先固定摆动点识别方法,再做测量。是否排除之前的横盘,应依据预先选定的起点规则,不能看到窗口不吻合后才删去一段时间。
短周期可能更受临时交易影响,较大周期也可能受到新闻或结构变化影响。周期下限需要按市场与策略检验,不存在一小时以上必然更准确的统一条件。
用于退出观察
若计划把时间窗口用于分批止盈,可以在窗口附近检查目标价、支撑阻力、收回行为和剩余仓位。达到时间线,本身不触发反向开仓。
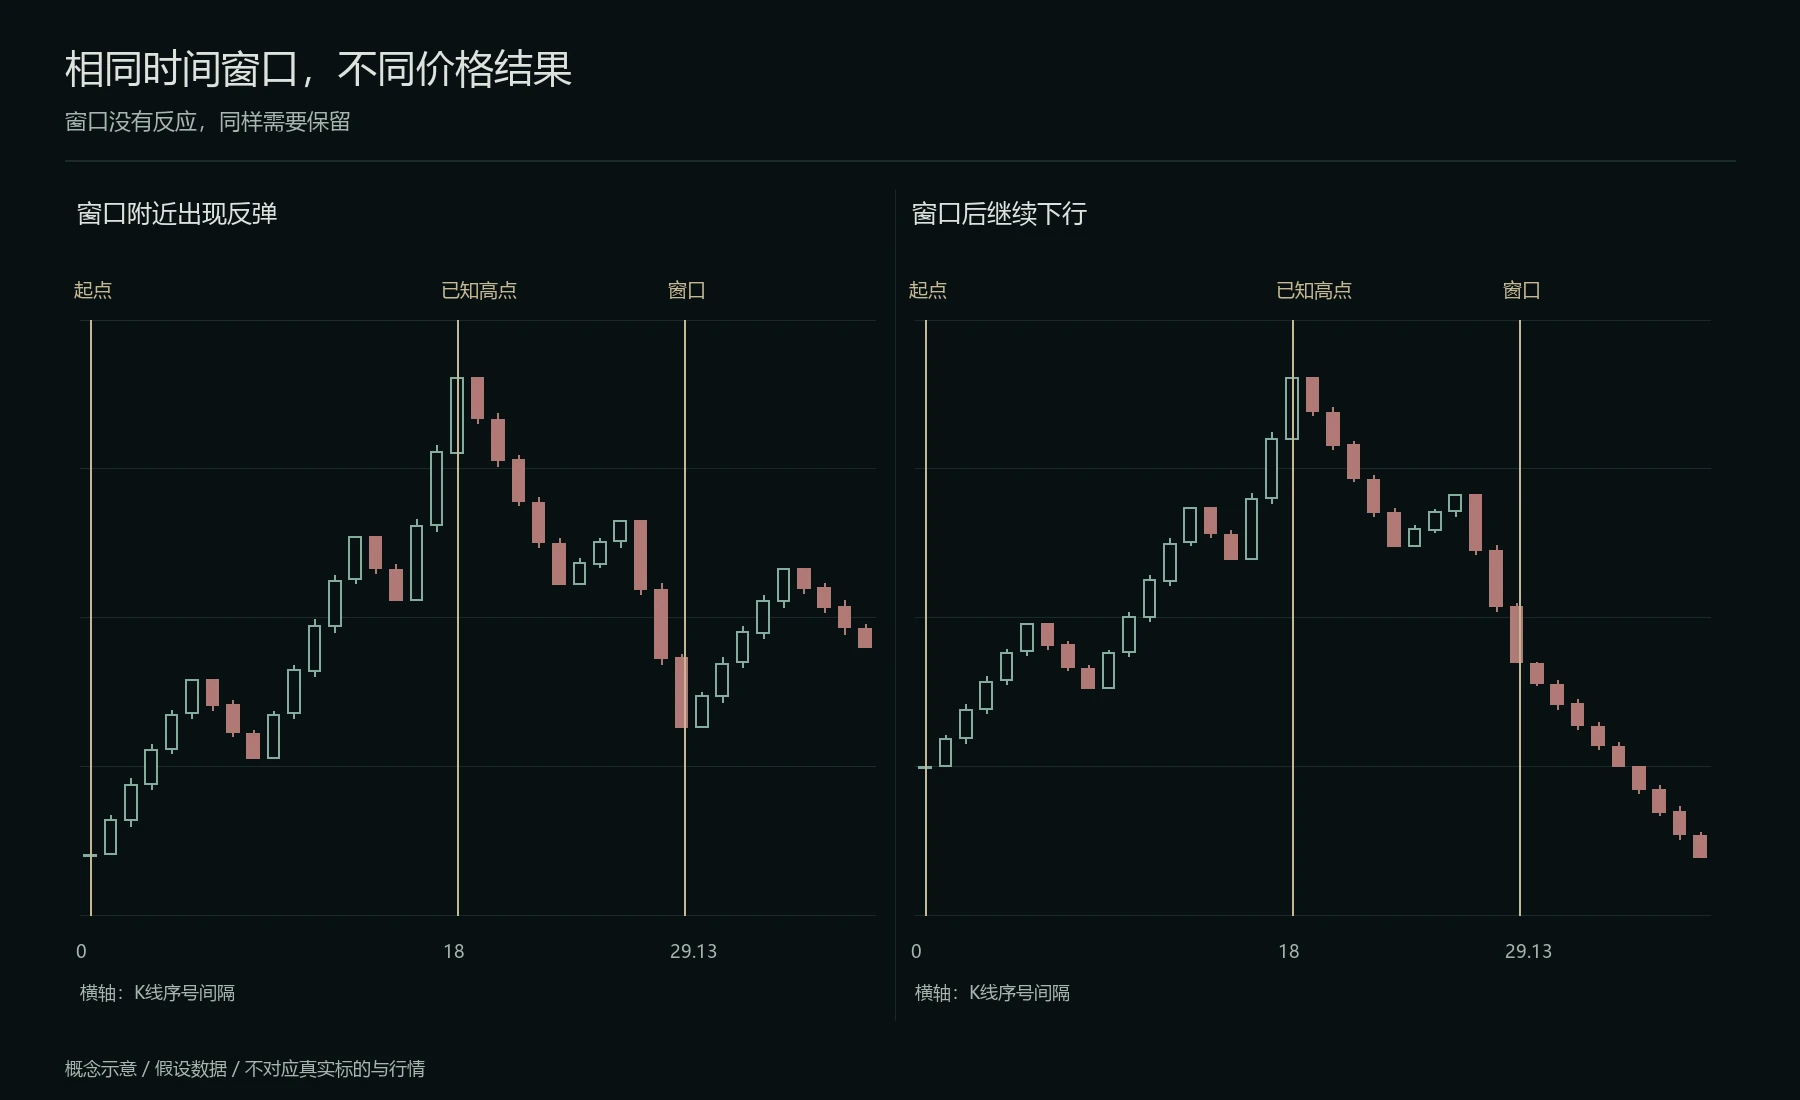
两组K线使用同一时间参考,一组在附近反弹,一组继续下行。窗口未出现预期反应时,保留这个结果,不挪线使它重新吻合。
提前退出可能降低后续收益,或改变整套策略的期望表现,因此需要与其他退出方法一起比较。固定时间退出、检查后调整、继续按价格规则持仓,应分别定义。
时间单位与复盘
K线序号间隔、交易日和自然时间不是同一口径。股票休市、周末以及不同时段,会影响它们的对应关系;分数根窗口也不对应一根实际K线。
可以事先设定允许偏差,例如窗口前后各一根完整K线,并记录用时、锚点、窗口、价格反应与退出结果。放宽窗口或增加比例会提高事后匹配数量,也需要记录未匹配的情况。
五浪、三浪以及5和3属于数列,不能证明对应行情用时应满足黄金比例。时间与价格相近可以形成更集中的观察范围,其交易价值仍要用统一规则检验。