仓位管理是把计划承担的风险转换成实际下单数量。先确定止损位置和风险预算,再计算持仓规模,才能让一次判断失误的影响落在预先考虑的范围内。
以损定量
以损定量,就是先确定这笔交易计划承担多少损失,再根据止损距离反推数量。决定投入多少钱之前,需要先检查:如果判断失效,这笔损失是否承受得住,是否影响之后的生活和交易。
风险预算可以采用固定金额,也可以按账户资金的一定比例设置。例如,账户资金为 100 万美元,1% 对应 1 万美元,而 0.1% 对应 1,000 美元。百分比只是表达方式,最终仍要核对具体金额是否合适,不能把某个比例直接视为所有账户都适用的标准。
学习和验证阶段,保持较小、规则一致的风险预算,有助于减少一次交易对账户和执行状态的干扰。数量则不必固定:止损距离不同,对应的持仓数量也应不同。
用R记录交易结果
R代表一笔交易在入场前确定的风险金额。如果计划风险为 100 美元,则本笔交易的 1R 就是 100 美元。盈利 250 美元,记为 +2.5R;亏损 100 美元,记为 −1R。
实际R倍数 = 实际净盈亏 ÷ 入场前确定的风险金额
记录时应保留最初的风险基准。即使持仓中调整了止损,也不应事后更改分母来美化结果。滑点、手续费或执行偏差可能使实际亏损超过 1R,因此止损触发不等于最终结果恰好是 −1R。
R把不同金额的结果放在同一风险尺度下,便于比较交易,但它不是衡量质量的唯一指标。还需要检查账户风险比例、回撤、成本、交易次数和执行偏差。
金额、账户收益率和保证金收益率,也不是同一个概念。高杠杆可以让以保证金为分母的收益率显得很高,但同一名义头寸的价格盈亏不会因为保证金减少而增加。用R记录,能帮助区分承担了多少风险与最终获得了多少收益。
一个支撑区收回的例子
假设价格上涨后回调到支撑区域,短暂跌破前低,随后重新收回支撑区。计划在收回条件成立后做多,把止损放在本次下探低点下方,目标放在上方前高或阻力区附近。
这种走势可以描述为跌破后的收回,但仅凭K线不能确认实际触发了多少止损,也不能证明价格被特定参与者操纵。入场依据应使用能够观察和核对的价格条件。
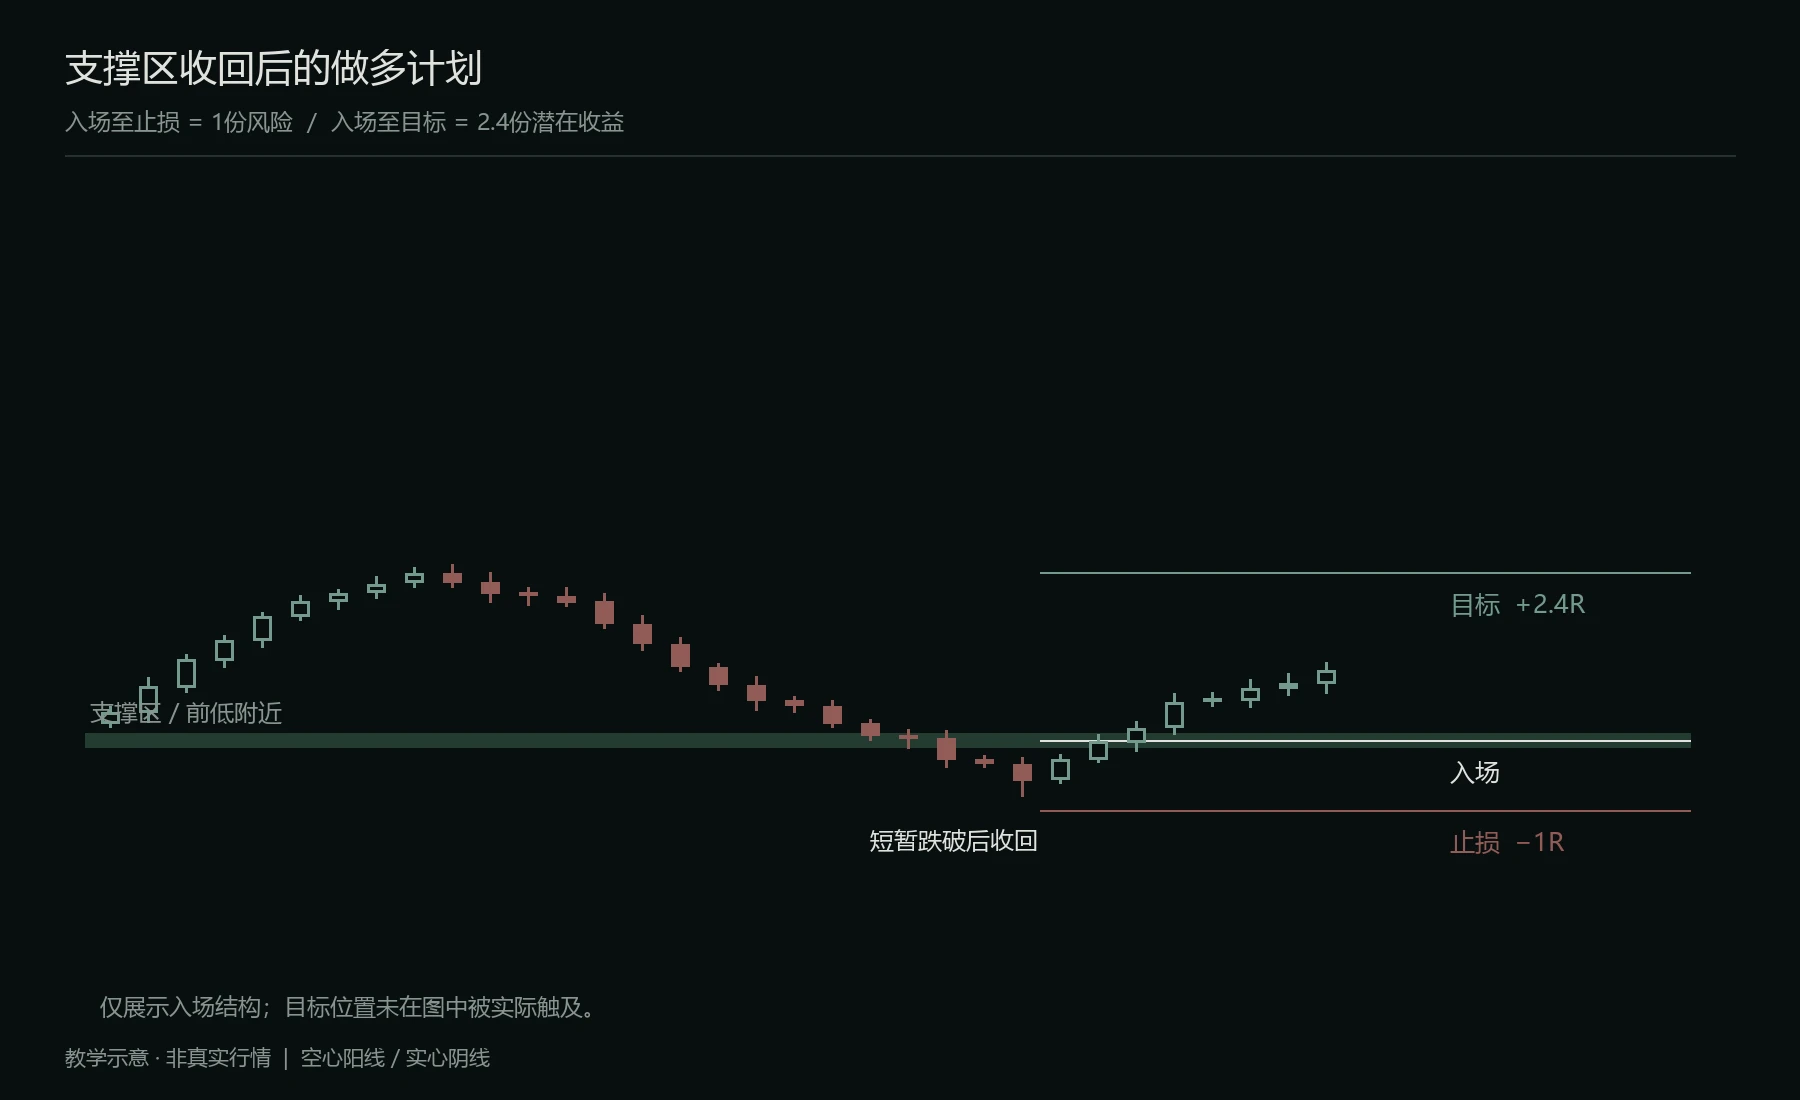
K线示意上涨后的回调、短暂跌破和收回。入场至止损的距离记为1份风险,入场至目标的距离为2.4份潜在收益,不对应真实行情。
假设本笔的风险预算为 1,000 美元,按计划止损位置,每张合约的价格亏损为 500 美元,则:
合约数量 = 风险预算 ÷ 每张合约的计划亏损
1,000 ÷ 500 = 2 张。
若按预设止损成交,价格毛亏损为 1,000 美元,即 −1R;若按预设目标成交,价格毛收益为 2,400 美元,即 +2.4R。
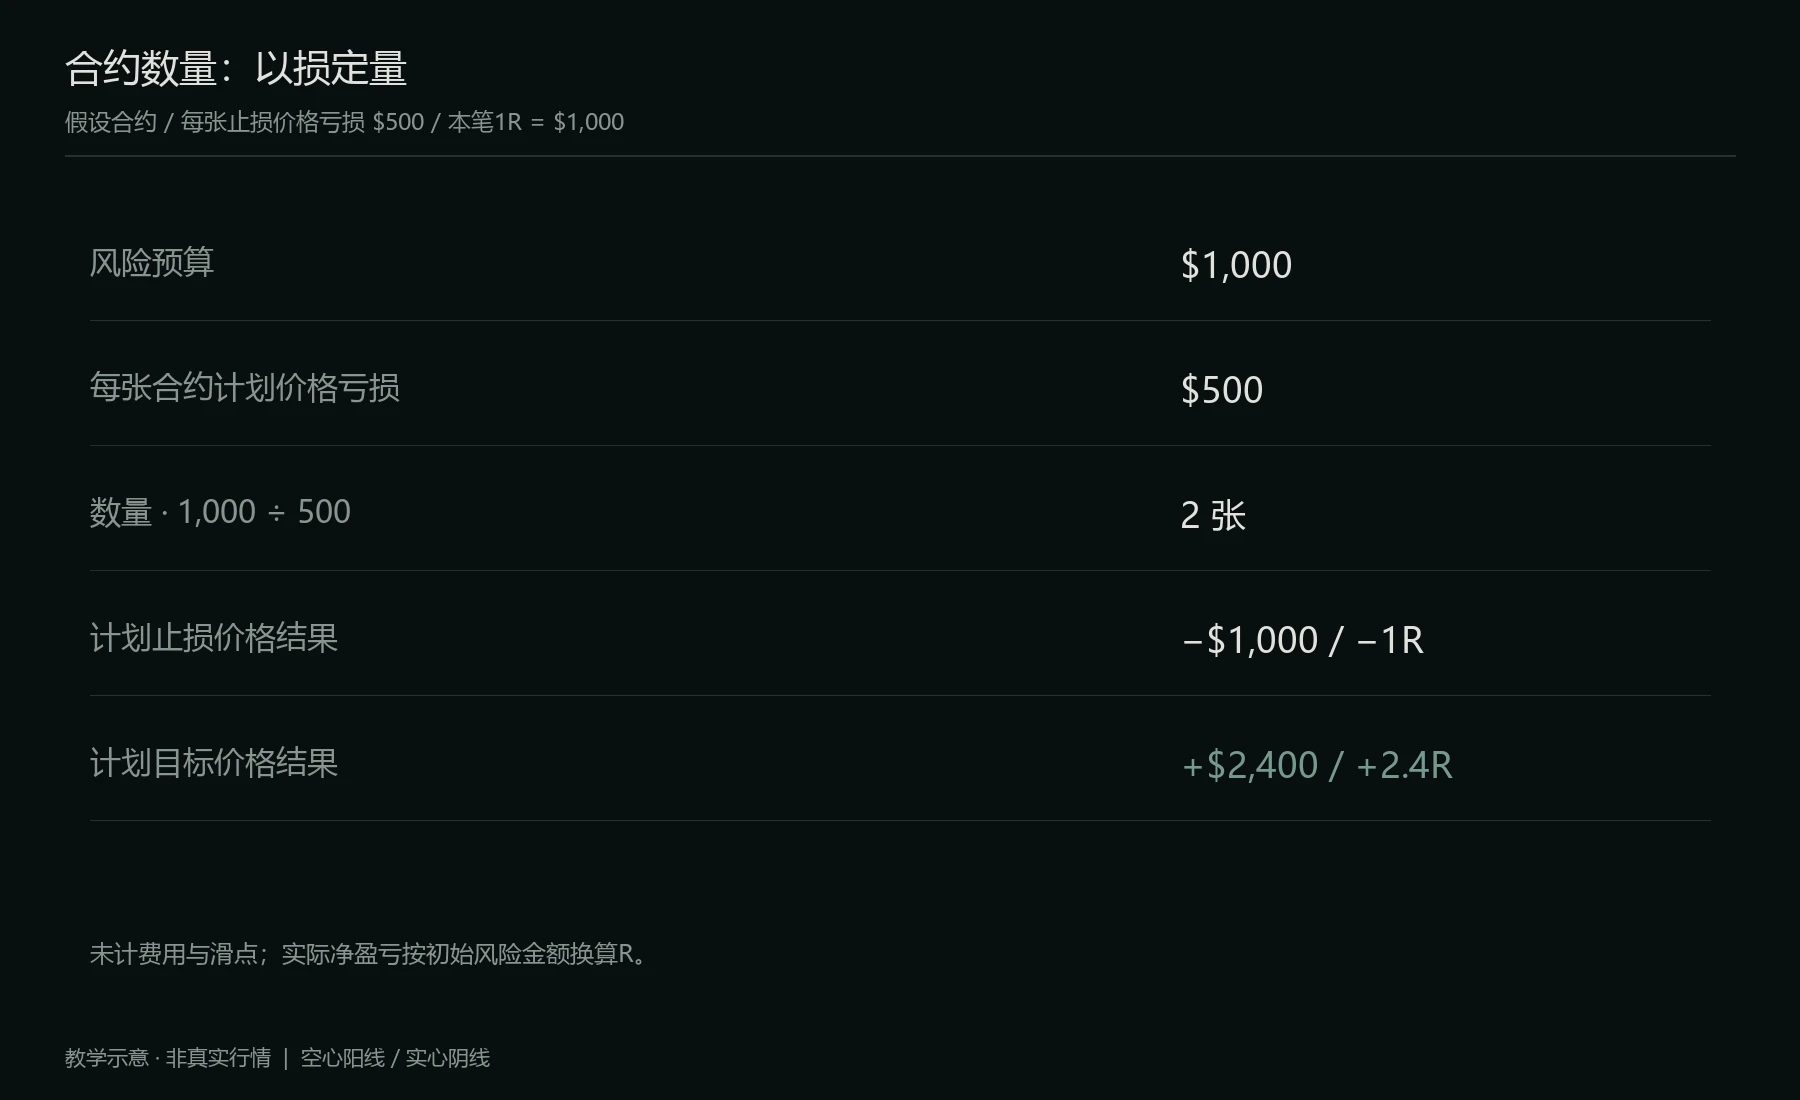
1,000 美元风险预算、每张500美元计划亏损,对应2张合约。图中R倍数为未计费用与滑点的计划价格结果。
这个例子使用假设合约,不对应具体交易所产品。每张合约的价格风险应由止损距离和合约规则计算得出;实际下单还需核对乘数、最小数量、保证金、强平条件及成本。数量必须取整时,应避免向上取整后超出预算。
计划R与实际R
入场前的2.4R,是目标位置对应的潜在收益,并不表示最终一定获得2.4R。提前退出、分批止盈、止损调整和费用,都会改变实际结果。
例如,同样以1,000美元作为1R,最后净盈利1,800美元,应记录为+1.8R;净亏损1,050美元,则记录为−1.05R。复盘应使用实际结果,而不是直接把计划风险收益比当作已实现收益。
如果各笔交易的风险金额不同,累计R也不等于账户的金额收益率。几笔小风险盈利可能抵不过一笔大风险亏损,因此交易日志应同时保留风险金额、实际净盈亏和R倍数。
胜率与盈亏比的关系
胜率必须与平均盈利和平均亏损一起看。若盈利交易平均获得bR,亏损交易平均损失1R,并且暂不计成本,则保本胜率为:
保本胜率 = 1 ÷(1 + b)
- 平均盈利1R、平均亏损1R:保本胜率为50%。
- 平均盈利2R、平均亏损1R:保本胜率约为33.33%。
- 平均盈利3R、平均亏损1R:保本胜率为25%。
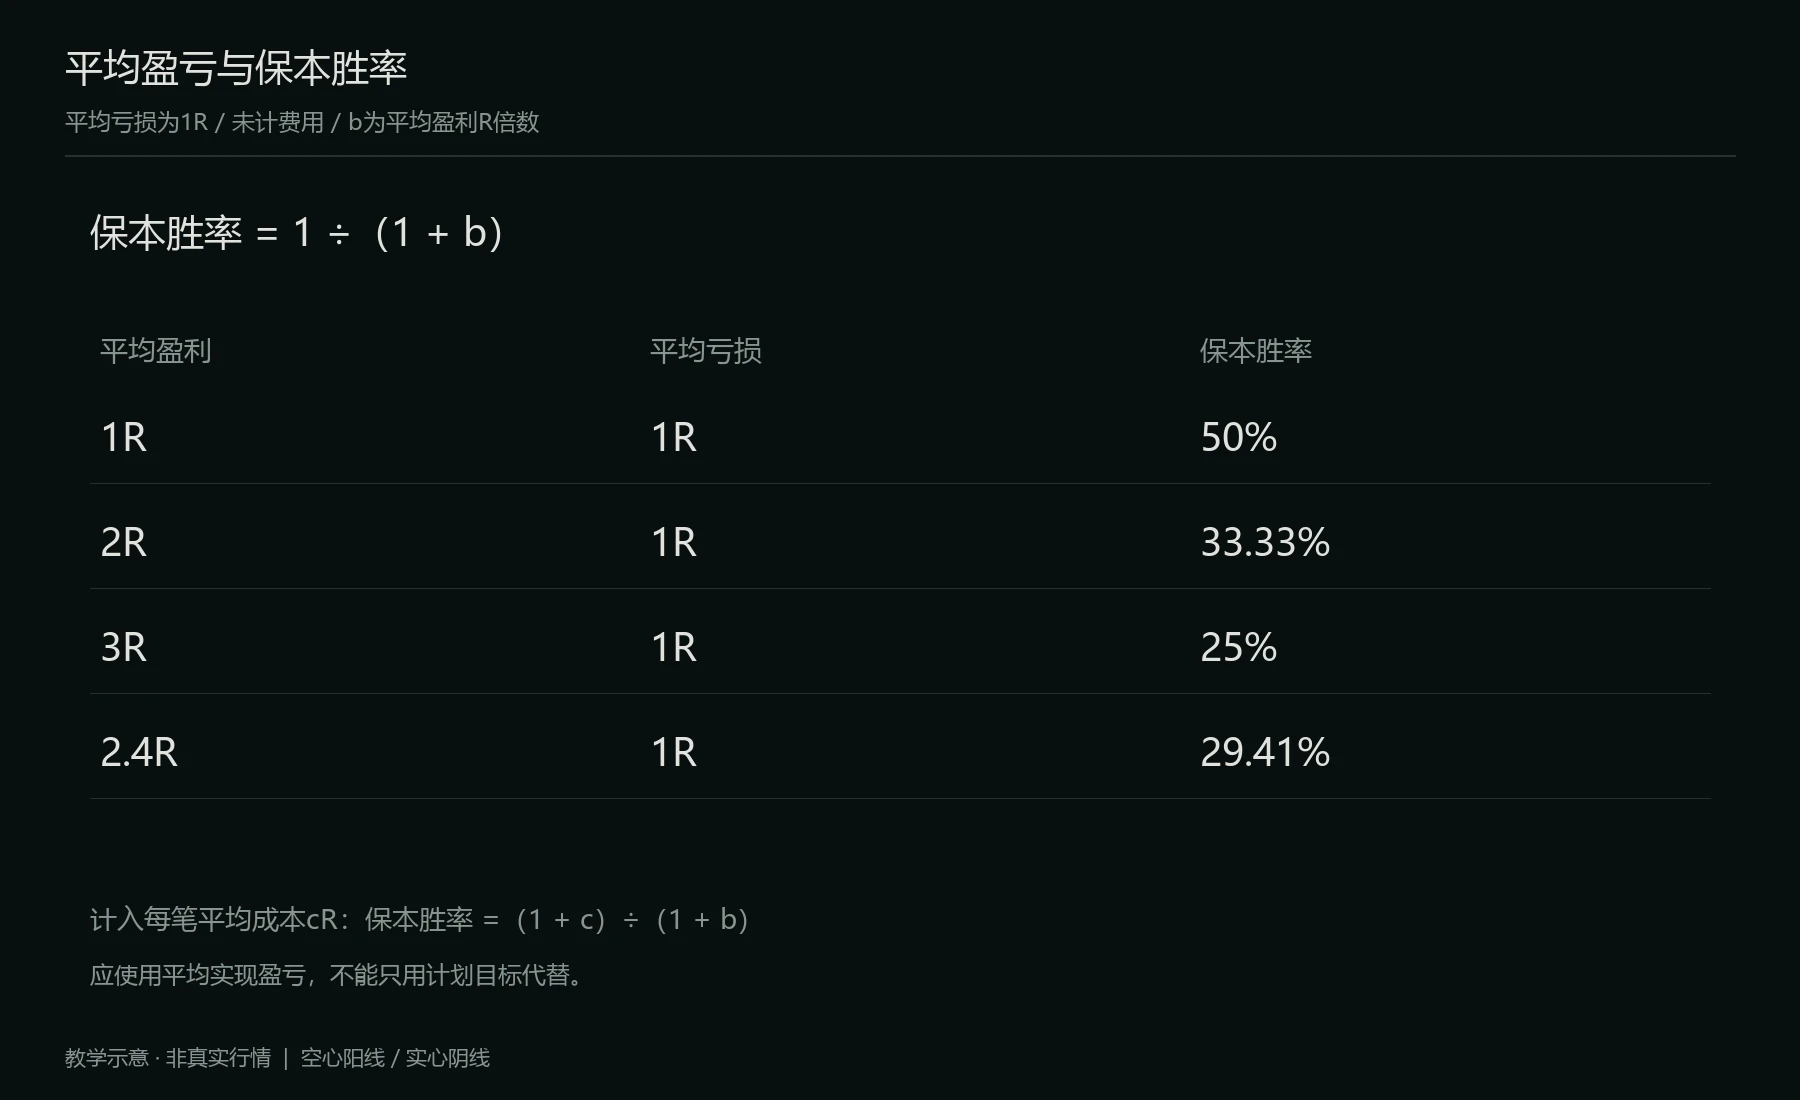
表中假设每次亏损为1R、平均盈利达到列示倍数,且未计费用。计算依据是平均实现盈亏,不只是入场时设定的目标。
以2R平均盈利为例,十笔中四笔盈利、六笔亏损,毛结果为4 × 2R − 6 × 1R = +2R;如果只有三笔盈利、七笔亏损,则是−1R。不能笼统地说“十笔错六七笔仍能赚钱”,必须明确平均盈利倍数和成本。
若每笔平均交易成本为cR,在上述简化模型下,保本胜率提高到(1 + c)÷(1 + b)。实际平均亏损若并非1R,也应使用实际平均盈亏重新计算。
较高的目标倍数不意味着更好的策略。目标越远,触及概率和持仓过程也可能改变;1R目标同样可能在足够的胜率和成本条件下形成正期望。判断方法是否有效,要看实际胜率与平均盈亏的组合。
在交易日志中保留风险基准
每笔交易至少保留入场条件、止损位置、初始风险金额、数量、计划目标R、实际净盈亏、实际R和执行偏差。这样才能比较计划与结果,也能识别亏损来自条件失效、成本还是临时改变规则。
R让结果更容易比较,但风险仍然是真实的资金。仓位管理需要先保证金额可以承担,再用统一尺度记录和评估交易。