市场结构分析用波段高低点描述价格运行,再把边界、回撤和触发条件连接起来。相关术语有助于记录,但不同交易体系的定义并不完全一致,使用前需要说明具体规则。
趋势、延伸与回撤
较高高点与较高低点构成上升结构,较低高点与较低低点构成下降结构;价格反复在边界内运行,可按区间观察。这是分析上的分类,实际走势可能处在结构尚未确认的过渡状态。
延伸指沿所选结构方向推进,回撤指逆向返回。同一段价格在 5 分钟可能是上升延伸,在 1 小时却只是下降趋势中的反弹,所以周期与波段点必须一起记录。
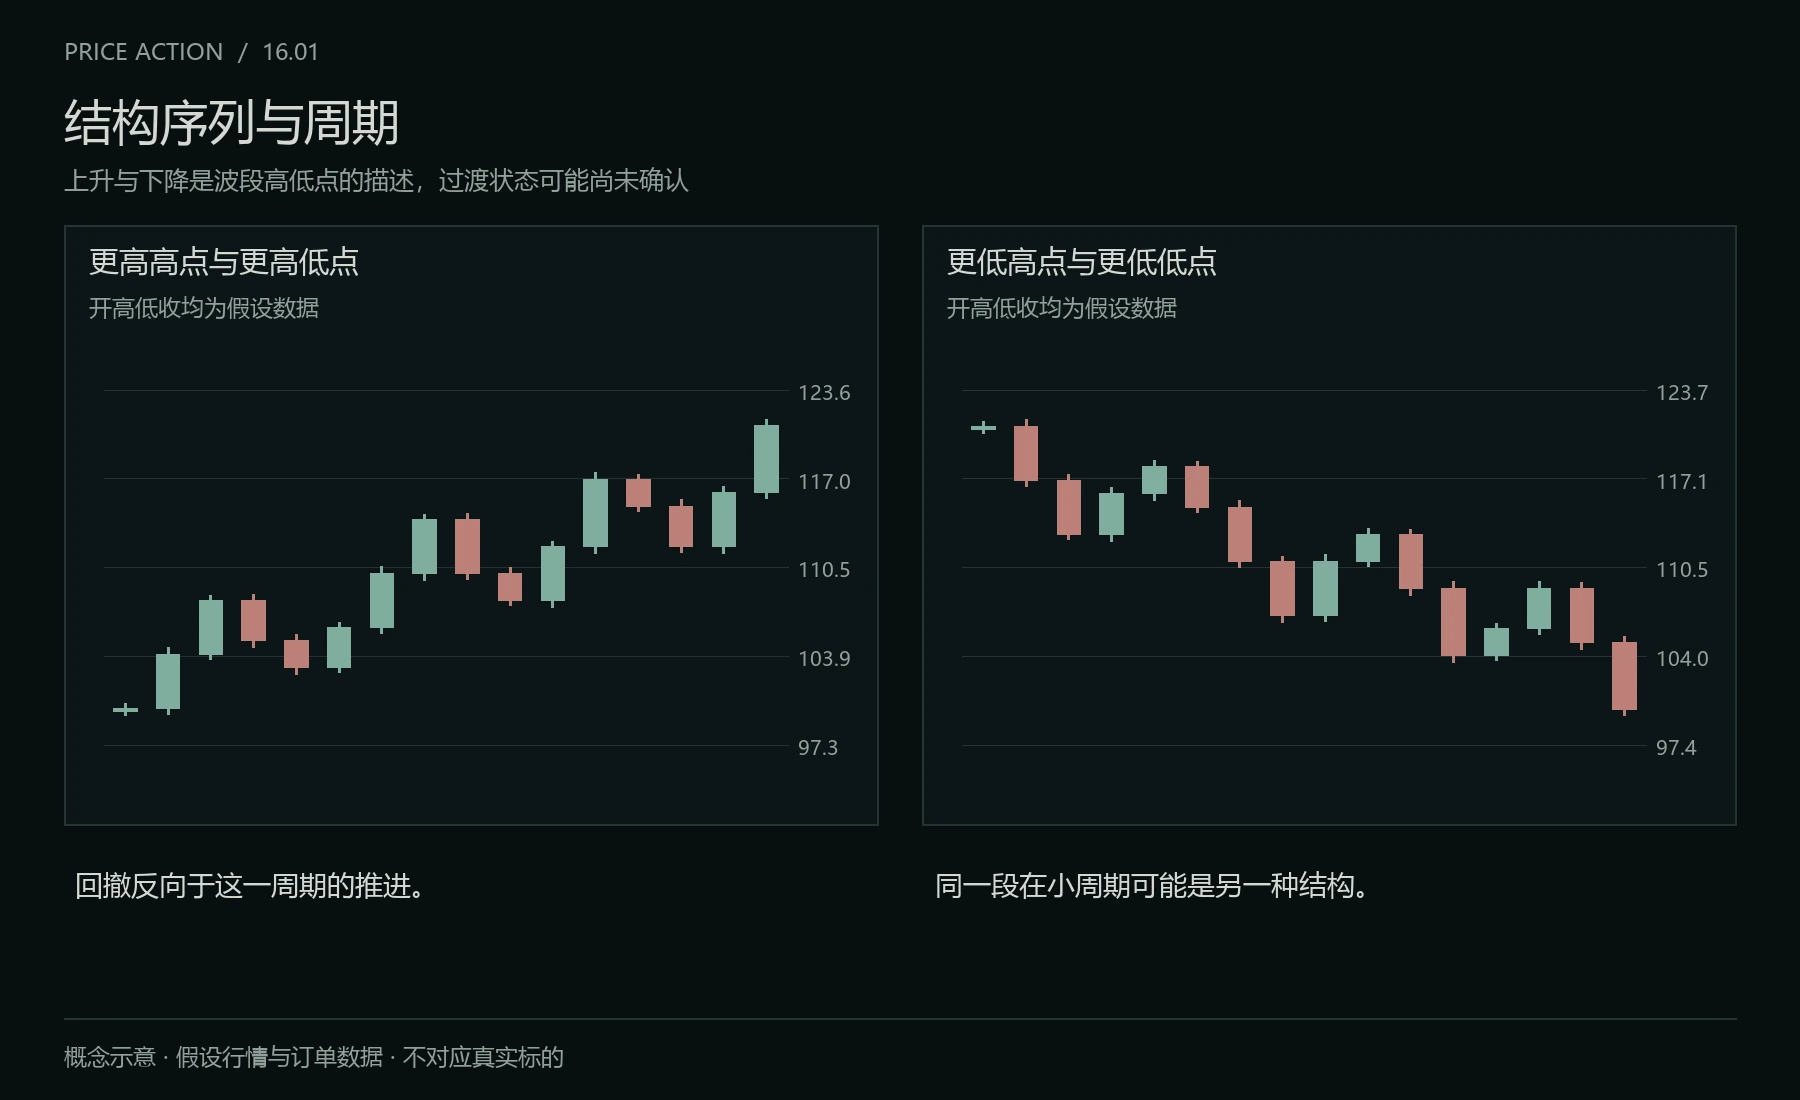
上升与下降结构。图中价格与订单数量用于概念演示,不对应真实标的或行情。
结构突破与结构转向
BMS、BOS、SMS、MSS、CHoCH 等缩写,在不同资料中可能指不同程度的结构变化。本文把“结构突破”限定为价格按既定确认方式越过所选波段点;把“结构转向”作为旧序列被破坏、随后出现相反高低点序列的观察结论。
下降过程中突破一个重要高点,说明原下降结构需要检查;之后形成更高低点并继续向上,是进一步的支持。缺少后续时,结论可以保留为局部变化,不必提前写成整个趋势已经反转。
OTE 与回撤区
OTE 是特定交易框架中的回撤入场概念,常使用约 0.618 至 0.79 的回撤深度。不同版本会采用不同边界或中间值,因此应直接写出使用的比例,不能仅写“最佳入场区”。
假设上涨波段为 100 至 120,以顶点向下计算,0.618 回撤价为 107.64,0.79 回撤价为 104.20。这一区间描述回撤深度,不证明买入具有优势。价格可能浅回调、直接穿过,或跌破波段起点。
“折扣”和“溢价”也只是相对所选区间中点的上下位置,不是对资产真实价值的判断。更换区间锚点,会改变这些位置。
BSL、SSL、OB 与 FVG
BSL 指高点上方潜在的买方条件单集中位置,SSL 指低点下方潜在的卖方条件单集中位置。两者是图表推测,不等于实际盘口深度;明显边界外有多少止损,也不能从 K 线计算出来。
OB 是按特定规则选择的启动前区域。可以使用最后一根反向 K 线的完整范围,也可以采用实体或盘整区,但需固定。它不等于订单簿里显示的挂单墙,更不能直接确认机构的建仓成本。
FVG 则根据三根 K 线定义:看涨区间为第一根最高价与第三根最低价之间,看跌区间为第三根最高价与第一根最低价之间。它不是足迹图的成交量失衡,也不证明第二根运行时该区间没有成交。
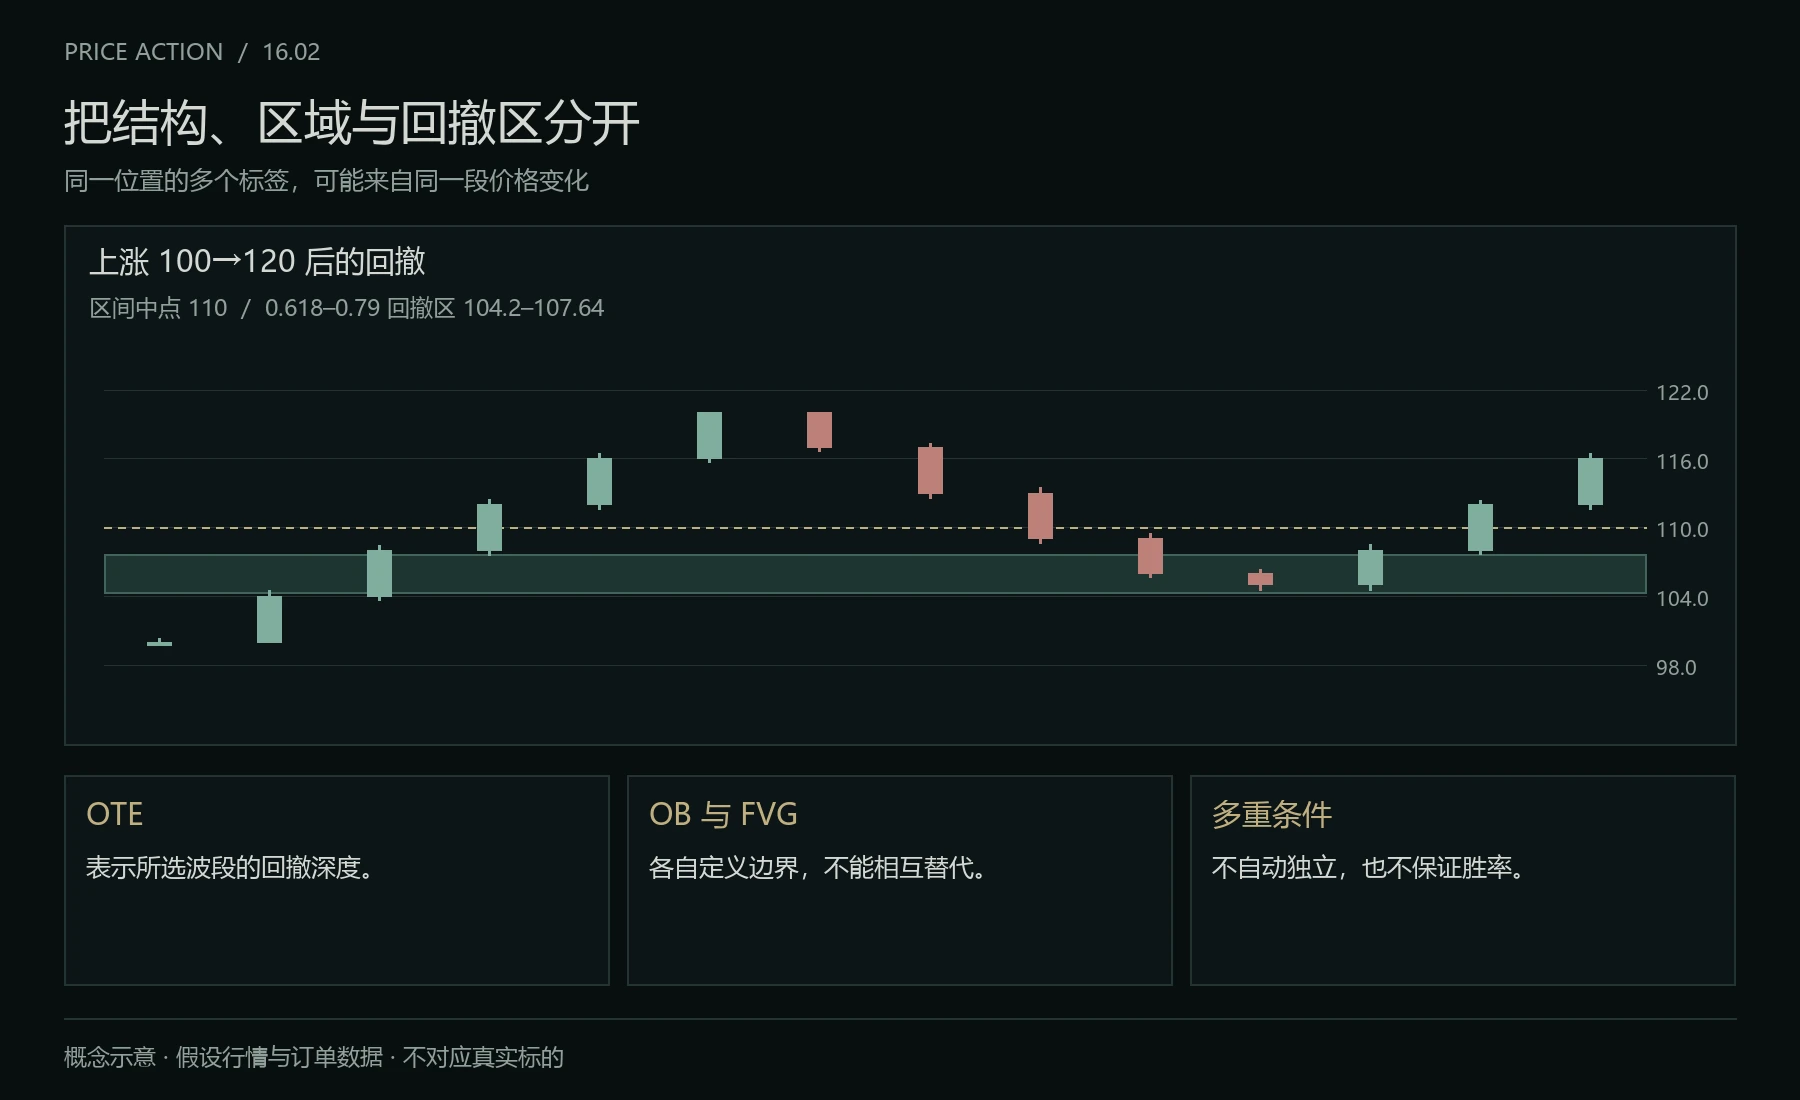
回撤区与条件组合。图中价格与订单数量用于概念演示,不对应真实标的或行情。
K 线不能还原全部路径
开盘价、最高价、最低价与收盘价描述四个数据点,但同一根阳线既可能先下探再上涨,也可能先上涨再回落后收高。仅凭 OHLC 无法确认高低点发生顺序;需要更小周期或逐笔数据。
日线的“开盘价”也依赖交易时段与数据源。对于全天交易的市场,选择不同的日界线可能改变 K 线形态,跨市场比较时尤其需要说明。
时段与 AMD
亚洲、伦敦和纽约时段可以作为统计标签,但不同产品的开市时间与夏令时不同。不能规定亚洲盘必然整理、伦敦盘必然假动作、纽约盘必然走出真正方向。
CPI 与就业报告通常在美国东部时间 8:30 公布,纽约证券交易所核心时段从 9:30 开始。常规 FOMC 声明与新闻发布会分别安排在 14:00 和约 14:30,具体仍应检查日程。BLS 日历 ↗、NYSE 时间 ↗、美联储安排 ↗
AMD 用区间整理、偏离后收回与方向性扩展描述一种过程。阶段名称并不是机构行为已被证实,也不能要求每个交易日都满足模型。
把概念写成同一份计划
可以先记录周期与边界,再观察突破或收回,随后检查结构变化、返回区域和订单条件。突破失败类逆向方法与 SH、BMS、RTO 组合,都是可选择的规则路径;若使用正式“海龟汤”策略,还需另行说明其回看周期与完整规则,不能把所有假突破都视为同一个策略。
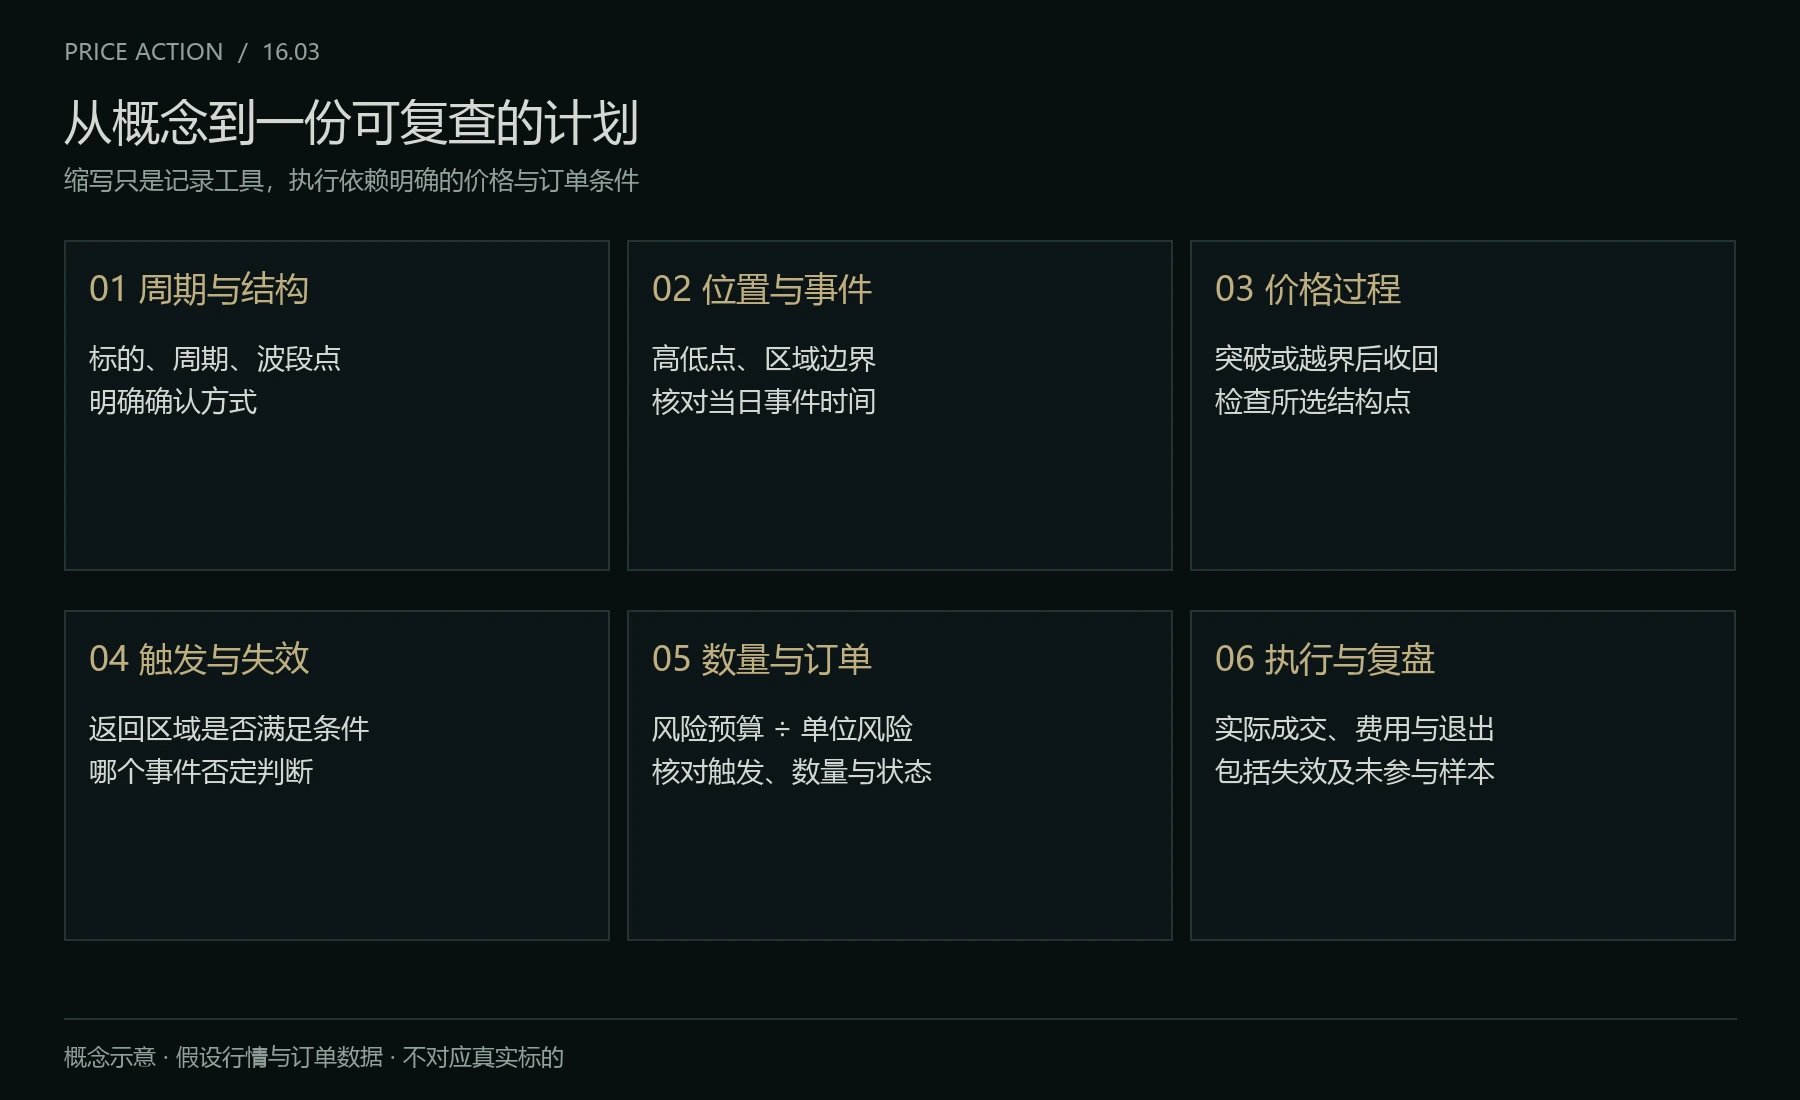
市场结构计划的记录流程。图中价格与订单数量用于概念演示,不对应真实标的或行情。
多个条件可能来自同一次价格变化,并不相互独立。突破、强阳线和 FVG 同时出现,不意味着确认次数增加就必然提高胜率。复盘要比较条件组合的实际结果,包括成本、未成交和失效,才能判断这些术语是否改善了决策。