先筛选趋势和相对表现,再在候选股票中寻找VCP买点。相对强度帮助缩小研究范围,形态则用于确定参与位置,两者承担不同作用。
RS评分是什么
某些数据商的RS评分以1至99表示股票在指定比较池中的相对价格表现。90可以理解为处于较靠前的位置,但具体观察窗口、权重和股票池由数据商决定。
RS达到90或95可以作为严格程度不同的筛选阈值。高评分描述历史表现,并不是未来上涨概率,也不是已经确认存在机构买入。
较低评分也不能直接证明股票跑输某个指数。比较池排名与相对指数收益,是不同测量,需要分别检查。
相对价格比值与RSI
个股价格除以指定指数,得到相对价格比值。比值上升,表示个股相对指数的表现改善;它可以来自个股涨得更多,也可以来自个股跌得更少。
RSI根据同一标的自身的上涨与下跌变化计算,是另一种动量指标。RSI进入高位,不保证马上回落;它也不承担跨股票排名的功能。
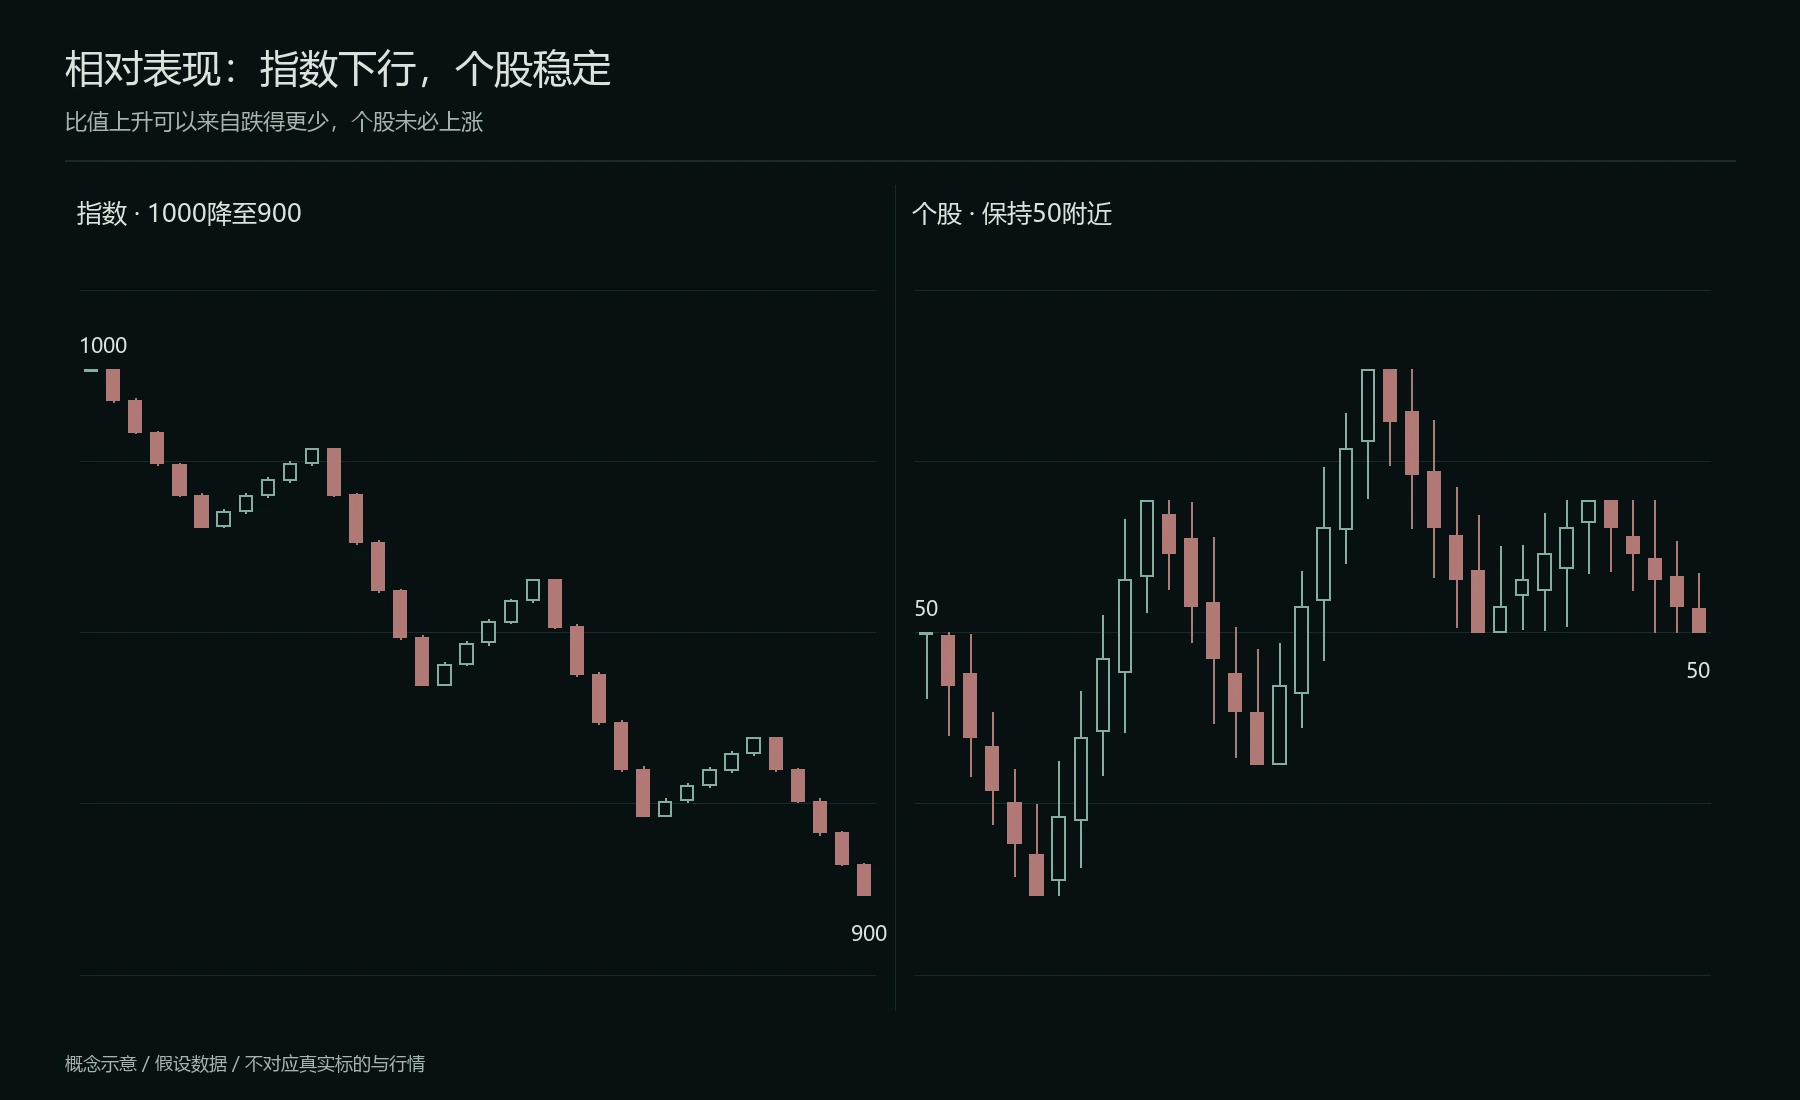
指数下行、个股横向或抬高,可以形成相对表现改善。价格全部用K线呈现,不另画相对强度折线。
假设个股价格50、指数1000,比值0.05;随后个股仍为50、指数降至900,比值约0.0556,相对提高约11.11%。个股本身没有上涨,相对改善仍可发生。
领导股的观察特征
市场回调时跌得较少、较早重新越过关键均线、接近52周高点,以及同行业多只股票同步改善,都值得进入研究范围。
新高可以说明价格越过近期历史高点,但上方仍可能出现获利了结与新的卖出。接近新高用于选择强势位置,不保证抛压已经消失。
流动性则影响实际执行。股数、市值、成交金额和盘口深度需要一起看,较大公司不自动等于每个时段都好成交。跳空也可能来自新闻或休市,不能仅凭缺口判断流动性。
基本面与催化剂
营收增长、新产品或行业变化,可以解释候选的经营背景。需要核对增长口径、季节性、盈利与现金流,而不是只找与热门叙事相似的名称。
盈利尚弱的公司也可能有很强的价格表现,但它与稳定盈利公司的经营风险不同。行业知识可以提供研究线索,最终应留下可验证的事实,避免把“别人还没发现”当成入场证据。
强势与合适买点分开评估
两只股票形态相似时,可以比较RS、行业、流动性与末端风险位置,不必只选分数最高的一只。评分更高,不保证下一笔表现更好。
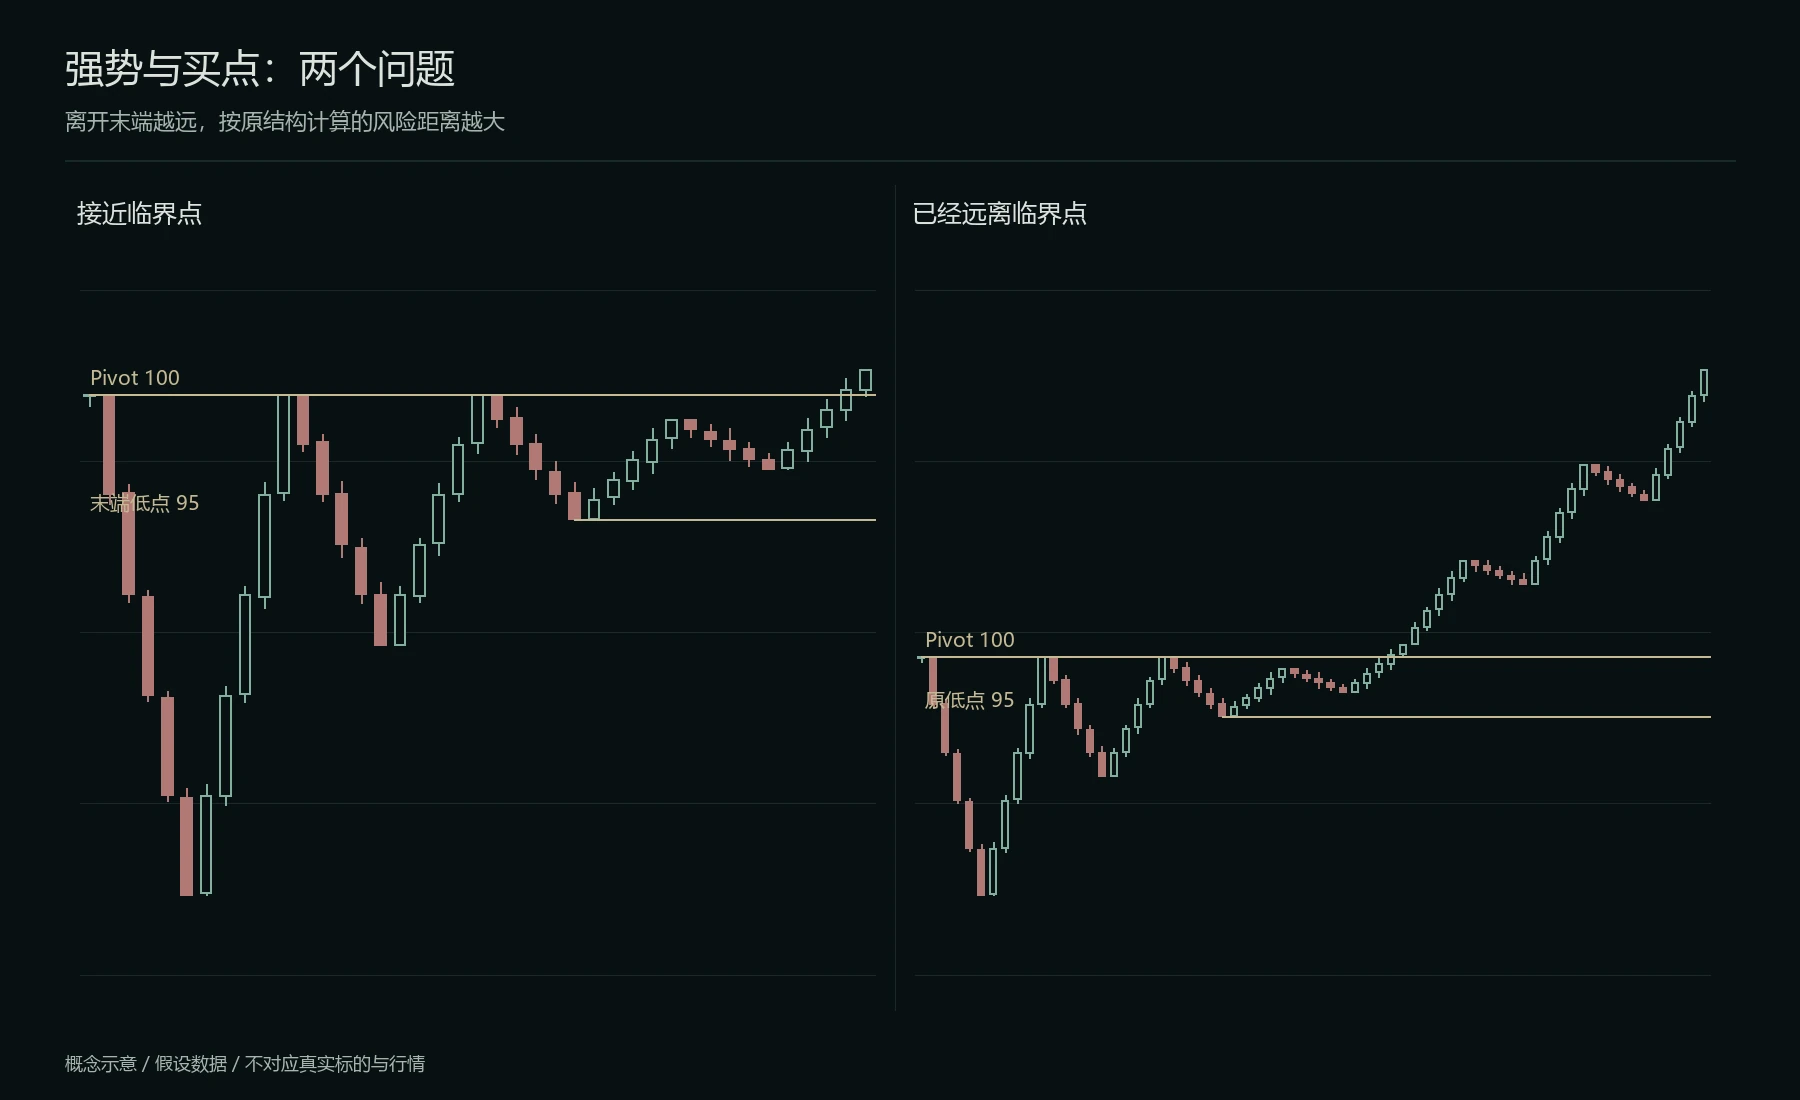
左图价格仍接近最后收缩区域,右图已经连续推进并远离临界点。后者依旧可能上涨,但按原低点计算的失效距离更大。
距离均线较远、连续上涨后缺少新的整理,都是检查追价风险的理由。连续五至七天只是观察示例,更直接的是价格与计划边界的距离。
把回报与风险落实到价格
假设入场100、失效96、候选目标112,每股初始风险4,潜在收益12,即3R。若追到108而仍依托96,风险变为12,到112只剩4,潜在回报约0.33R。
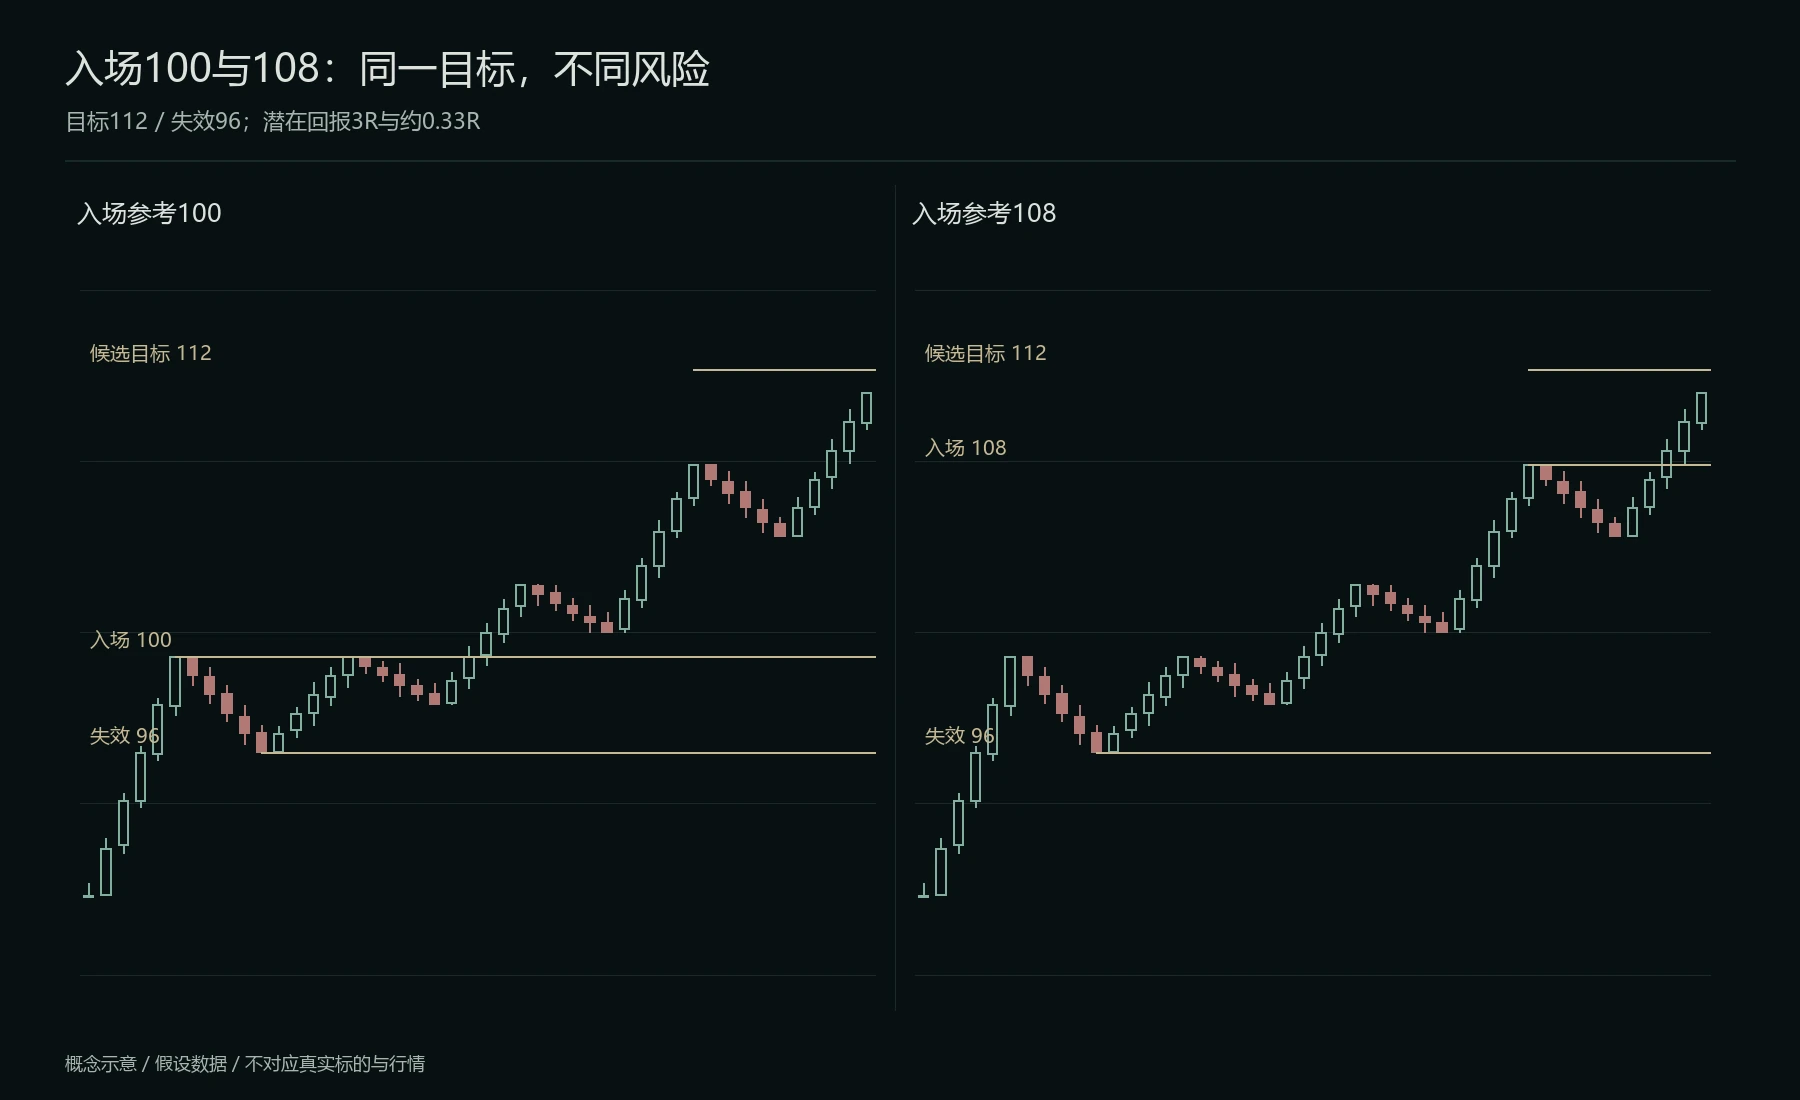
两组K线使用相同走势,分别标记100和108的假设入场。目标与失效位置相同,入场距离改变了风险收益关系。
没有合理买点时,强势可以继续留在观察名单。等待新的收缩,比把止损任意向上移动来迁就追价更容易保持规则一致。
更新候选资格
领导地位会变化,观察名单需要按相同周期更新。保留RS来源、行业背景、趋势阶段、临界点与失效依据,剔除已明显走弱或远离计划位置的机会。
大盘走弱、个股相对较强时,也要考虑整体环境和相关持仓风险。相对强度是筛选信息,入场仍需要完整的结构与执行条件。