VCP通过一轮轮变小的回撤、逐渐收紧的末端区域和成交变化,定位上涨背景中的候选买点。形态完成之后,仍需按预设条件检查突破与失效。
C1、C2与C3
C表示Contraction,即收缩。C1、C2、C3用于按顺序记录整理内各次回撤,不是艾略特波浪编号。
典型结构中,第一次回撤较大,之后回撤减小。比较时使用同一口径,例如每轮从对应高点到低点的跌幅,而不是混合金额与百分比。
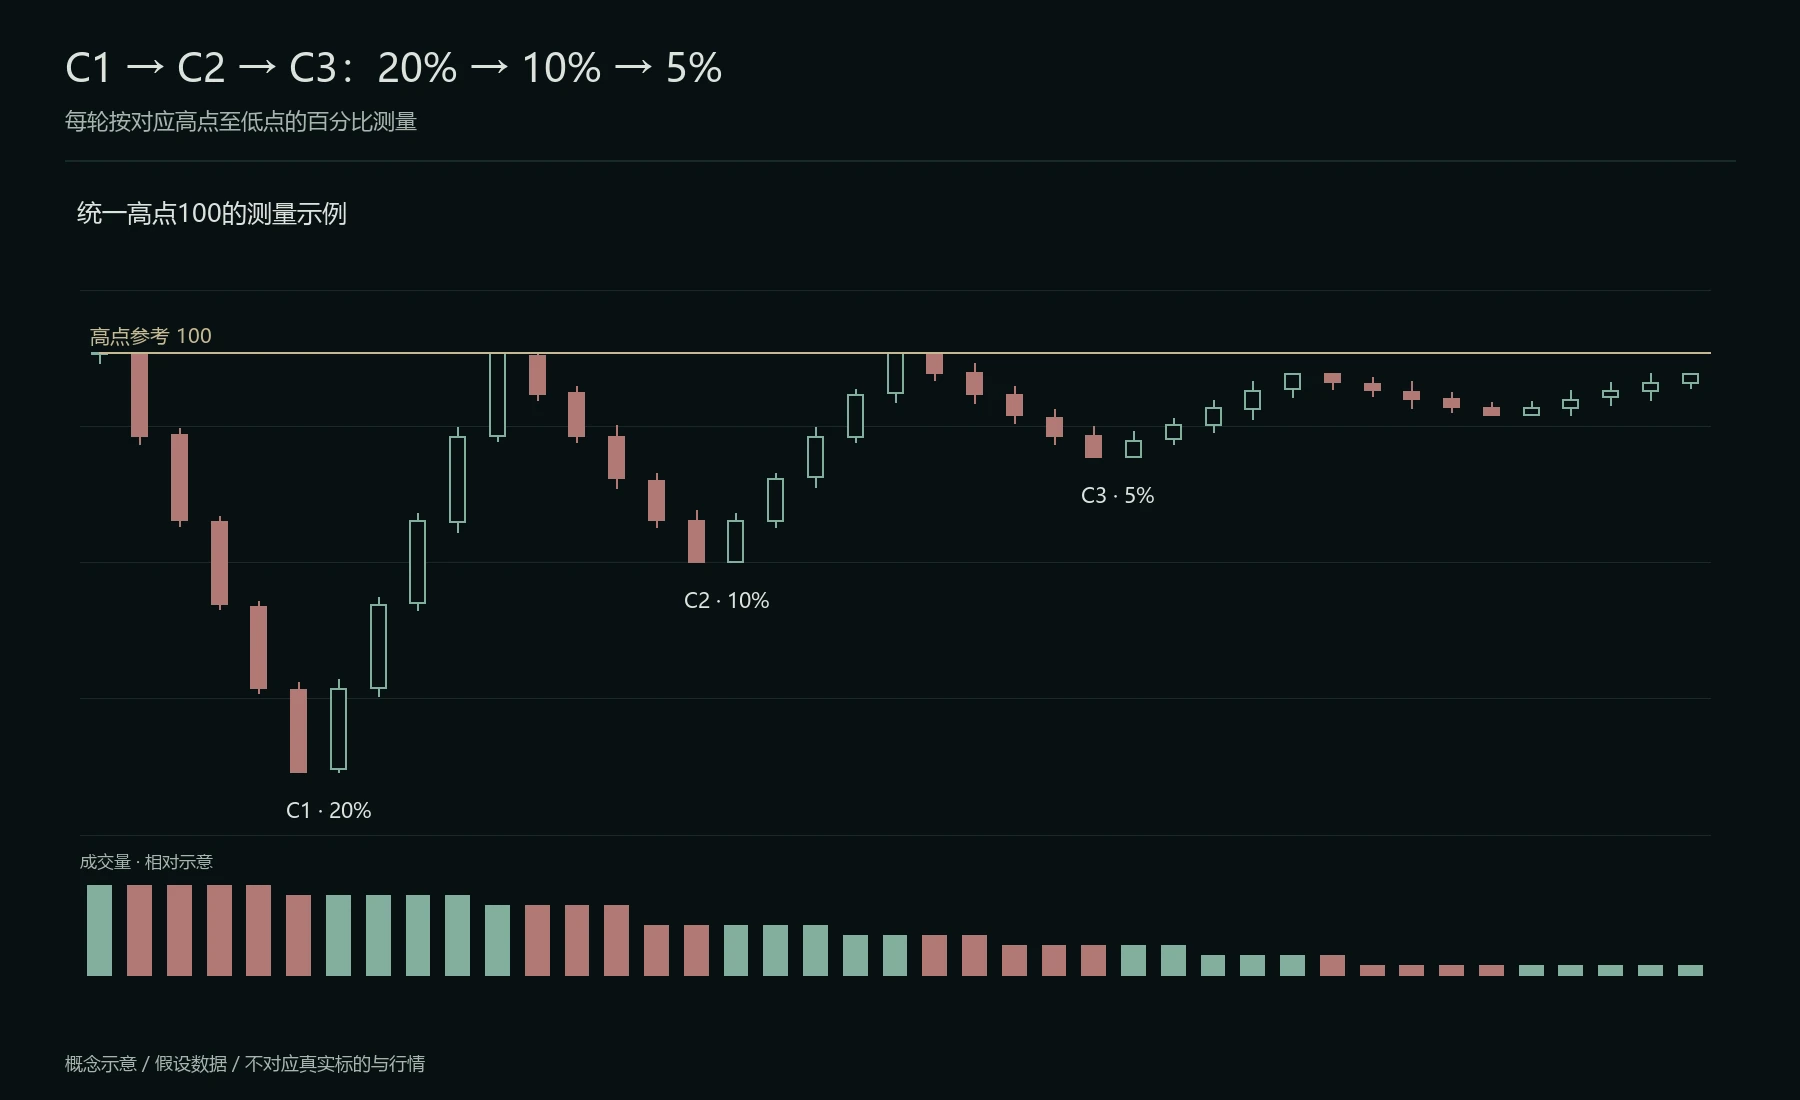
图中用高点100、低点80、90和95,分别示意20%、10%和5%回撤。C1至C3的幅度依次减小,成交量柱示意整理交投逐渐减少。
回撤减小可以提示下行推进变弱,但无法证明所有想卖的人都已卖完。第一次回撤也不需要为了制造恐慌而足够深;深度仍应符合策略的候选范围。
次数与收缩质量
三次是便于解释的典型情景,实际结构可以有不同次数。需要检查的是末端是否收紧、回撤是否整体减弱,以及边界能否清晰定义。
若中途出现更深的一轮,之后才重新收缩,应记录这个变化,并重新检查趋势与候选资格。不能只因为数出三段,就忽略第二段明显扩大。
形状不标准但量价健康的整理,可以作为其他顺势机会研究。为了复盘,应与严格符合所用VCP定义的结构分别记录,避免名称越来越宽而失去比较意义。
成交量与末端窄幅区
回调时交易逐渐变淡,末端连续K线的高低范围与收盘差缩小,组成Tight Area,即窄幅收紧区。区域清晰,才便于确定触发与失效位置。
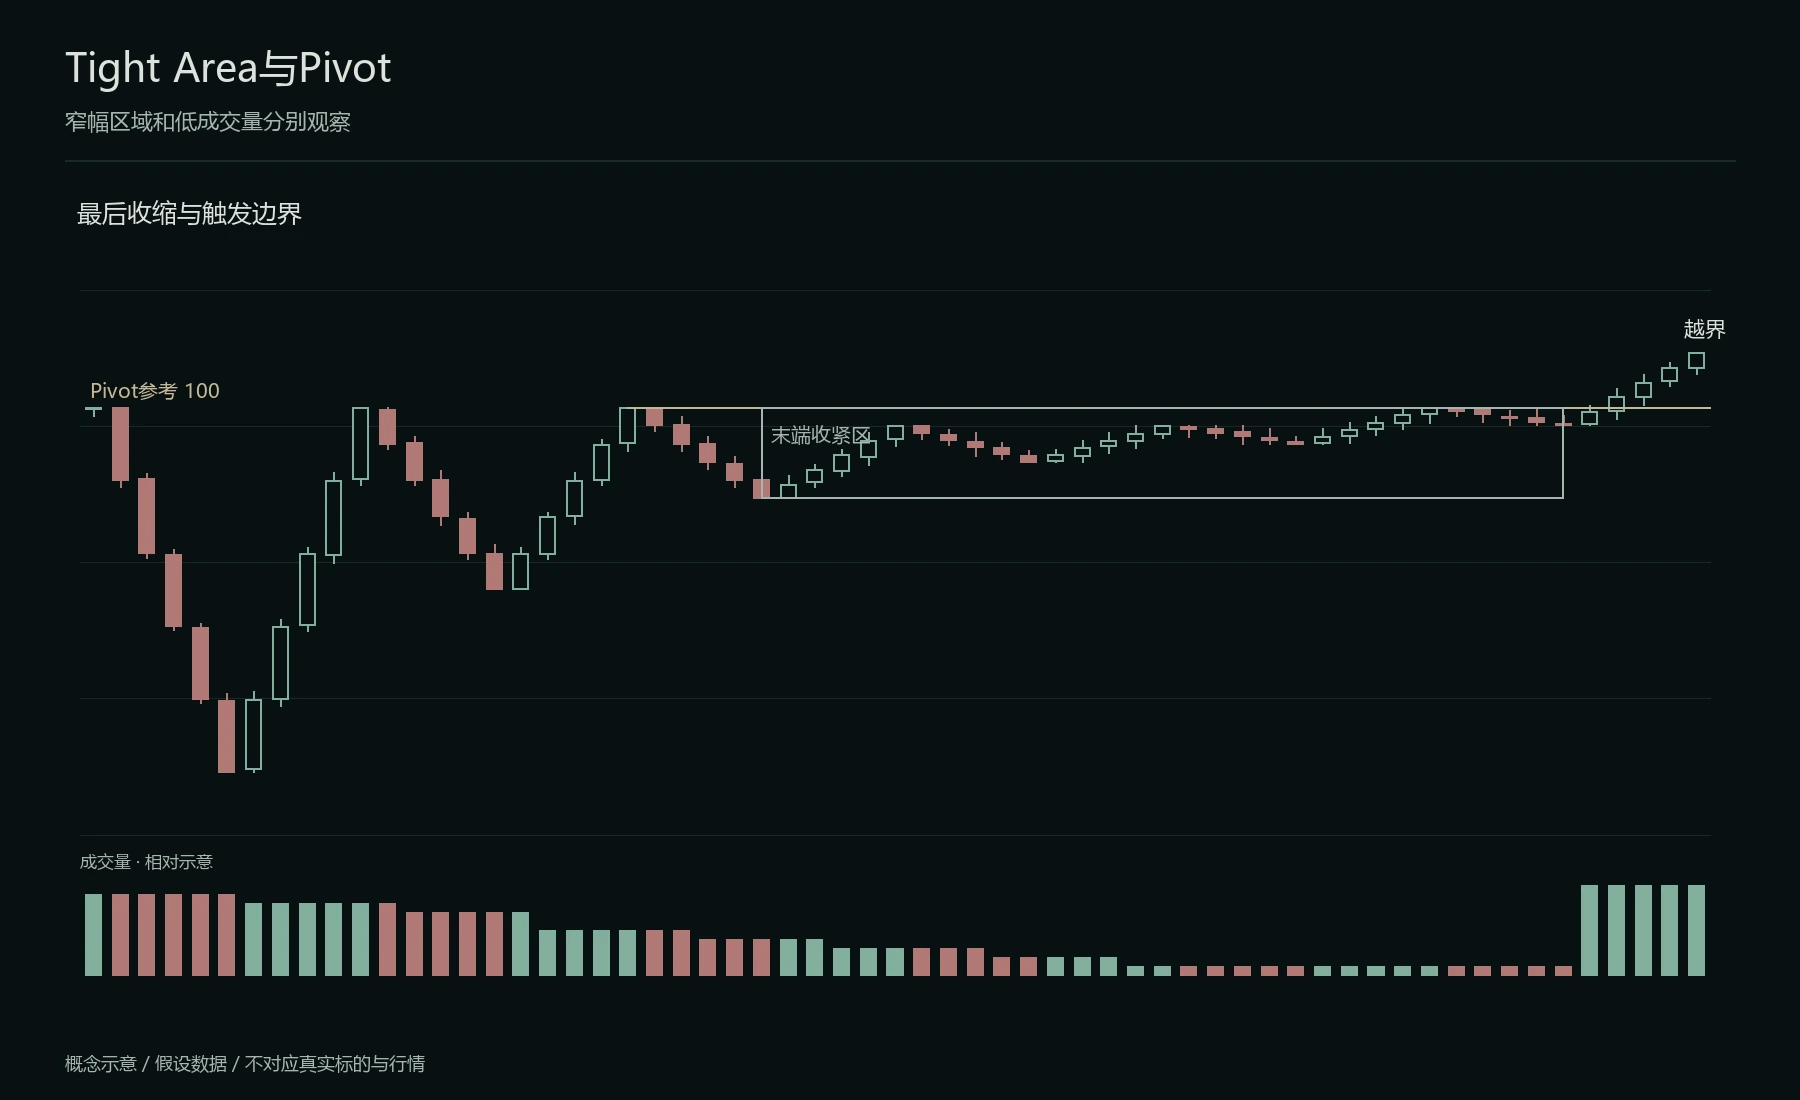
K线示意较小波动压缩在95至100附近,临界点位于选定末端边界。区域价格集中,不代表成交量一定很大;缩量时两者尤其需要区分。
若下行K线持续放量、回撤扩大或关键低点失守,需要重新检查原来的供需解释。单根放量阴线是观察信息,是否剔除则按策略规则处理。
临界点怎样确定
Pivot是计划选定的突破参考,常来自末端收缩的局部高点,不一定等于整个整理或52周的最高点。使用局部边界时,还需考虑更上方高点的位置。
边界不清晰,会使触发与退出发生摇摆。应在入场前确定采用影线高点、收盘边界还是区域上沿,并保存当时的标注。
收缩如何影响风险位置
末端波动较小,可以让结构失效位置靠近候选入场。例如计划101参与,末端低点95,每股初始价格风险6;账户允许本笔风险600,则按简化现货计算为100股。
数量由风险预算除以每股风险得到,名义头寸为100×101=10,100。实际成交、费用和跳空仍会改变最终亏损,600不是保证上限。
杯柄策略也可以依托柄部而非整个杯底设置止损,因此不能仅按整个杯深断言它的风险必然大于VCP。需要比较具体触发和失效规则。
突破后的三种表现
价格越过Pivot后继续推进,回调保留计划要求的区域,可以继续按退出规则管理。放量支持关注,但不替代实际跟进。
越界时成交偏弱,可以依照事先规则等待、降级或不参与。若已持仓,按同一退出条件处理,避免只凭量能小就临时改变止损逻辑。
突破后快速返回,或跌破所依托的末端低点,可能触发失效。返回Pivot与跌破低点是不同程度的变化,提前退出或结构止损需要在计划中写清。
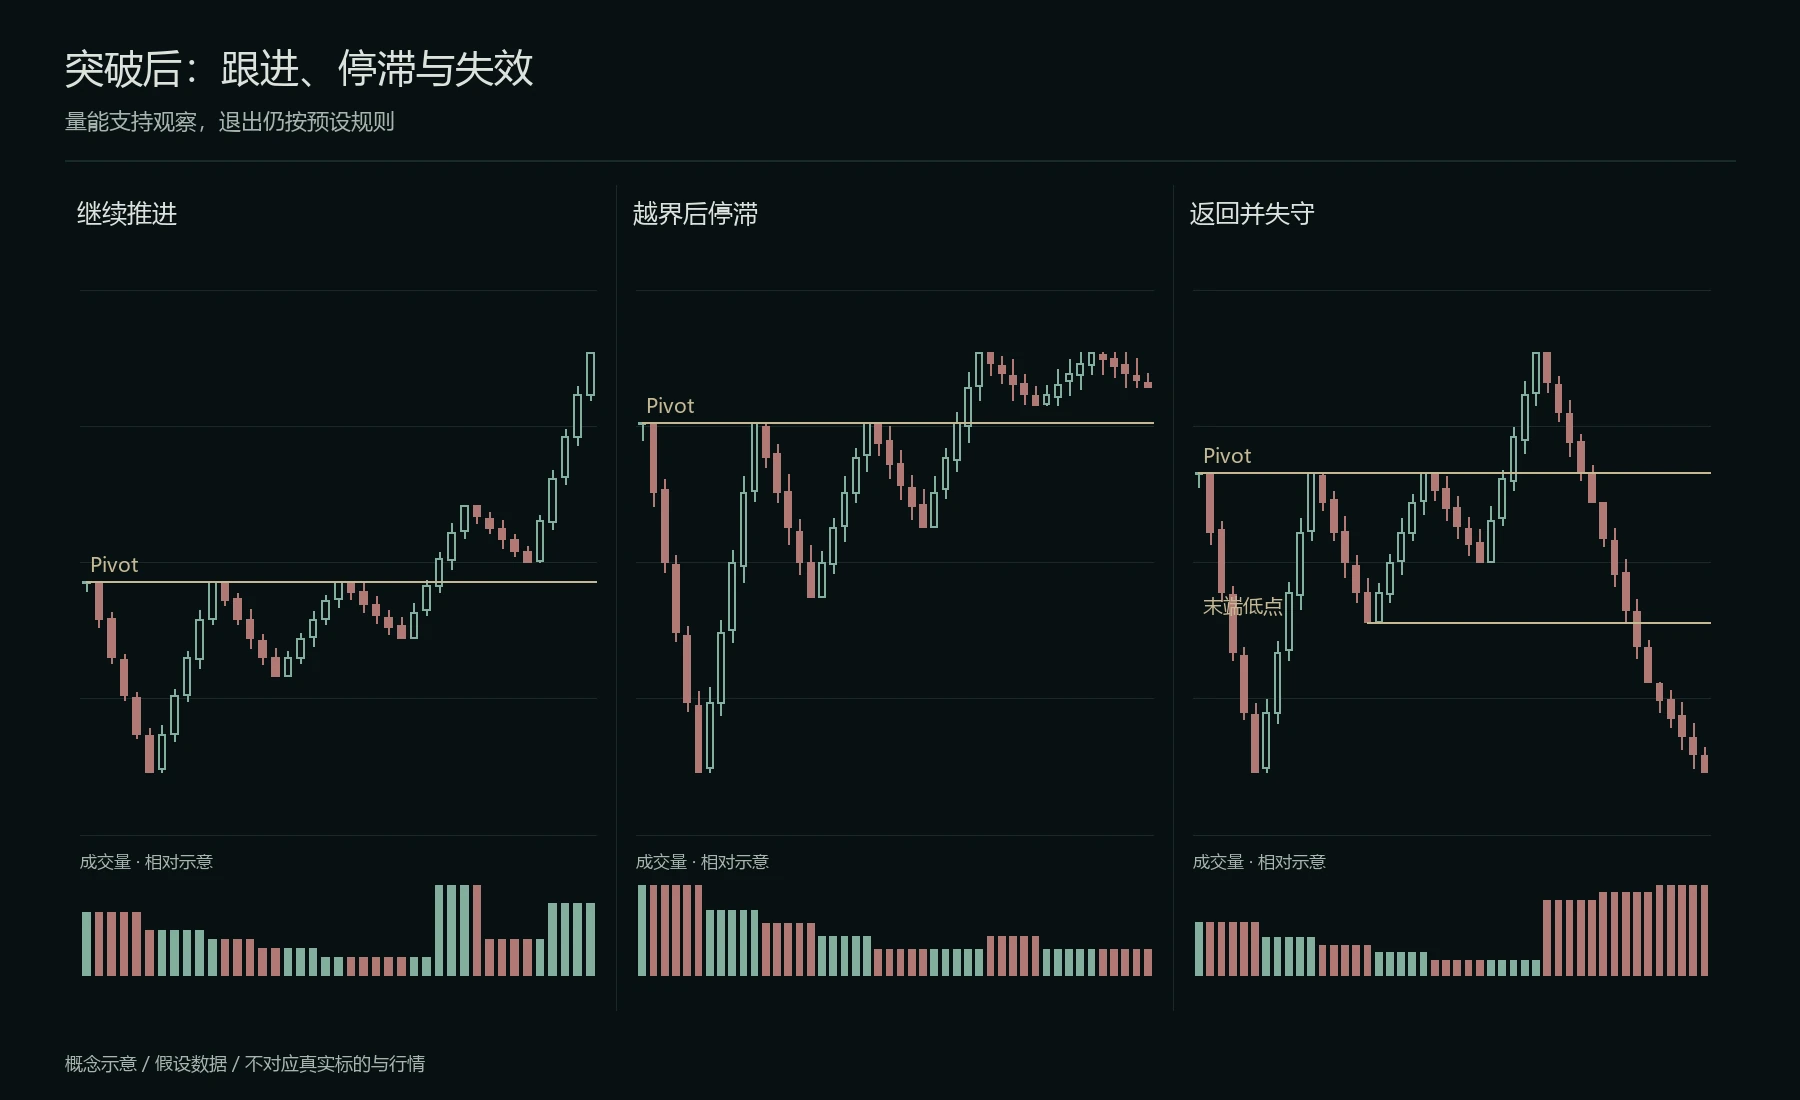
三组K线分别展示继续推进、越界后停滞,以及返回并失守末端区域。相似收缩可以产生不同结果,成交量只提供其中一部分信息。
避免把放量当成追价理由
突破日大阳线即使成交很强,若价格已明显远离Pivot,原失效位置对应的风险距离也会扩大。参与前重新核对成交位置、数量与剩余目标空间。
价格多次返回临界点,可以提示推进不够顺畅,但测试次数本身不能直接给出失败概率。应检查每次回撤是否变深、交投是否改变,以及后续高低点。
复盘保留收缩次数、各轮幅度、末端范围、Pivot来源、量能比较、实际入场和退出。把未触发、突破成功与突破失败放在同一套记录中,才能检验这套定义是否具有稳定用途。