CVD 是 Cumulative Volume Delta,即从选定起点开始累加 Delta。它把每个周期的主动成交差值放在一起,观察这一段时间内主动买入和主动卖出的累计差异。
计算关系为:本期 CVD = 上期 CVD + 本期 Delta。单位跟随所用成交数据,可以是合约数量、基础资产数量或报价货币金额。
用一组数字计算
假设起始 CVD 为 +2700 万,随后五根 K 线的 Delta 为 +200 万、+300 万、−600 万、−2400 万、+5900 万,累积结果如下。
| 周期 | 本期 Delta | 周期末 CVD |
|---|---|---|
| 起点 | — | +2700 万 |
| 第 1 根 | +200 万 | +2900 万 |
| 第 2 根 | +300 万 | +3200 万 |
| 第 3 根 | −600 万 | +2600 万 |
| 第 4 根 | −2400 万 | +200 万 |
| 第 5 根 | +5900 万 | +6100 万 |
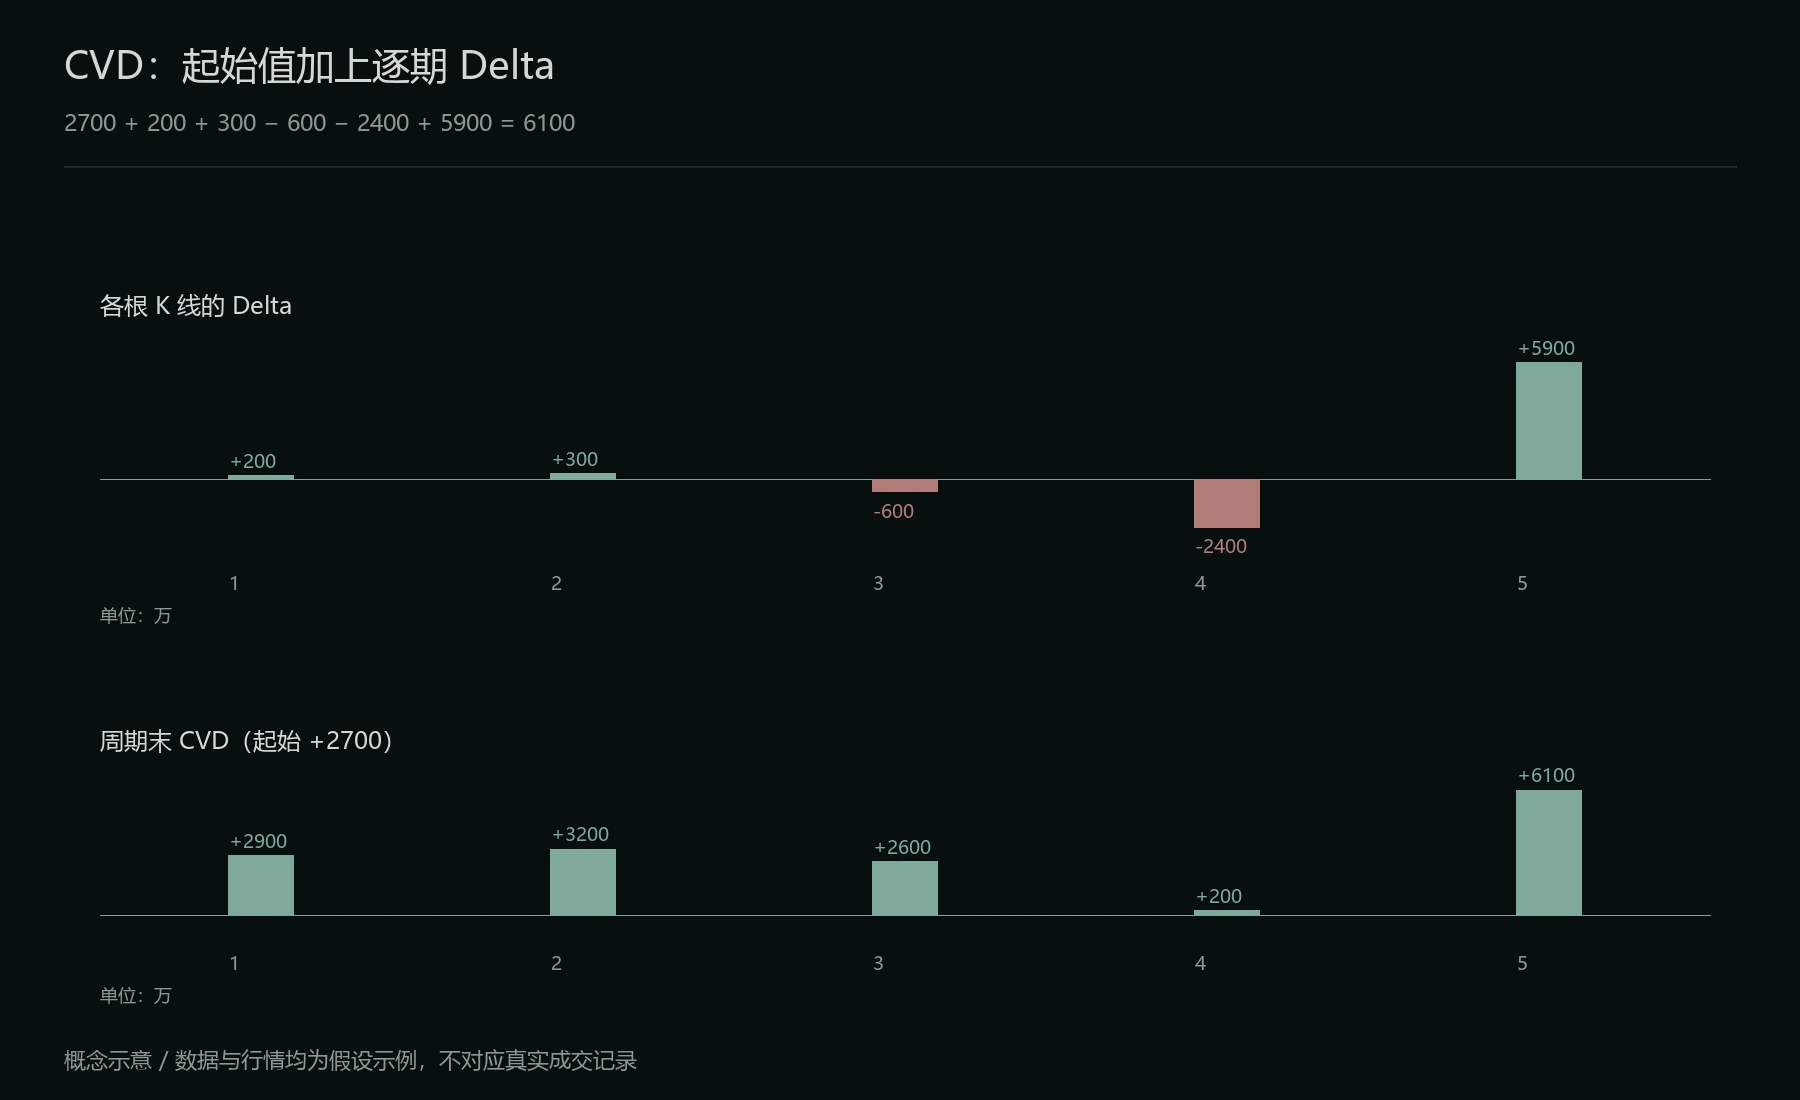
上方为各周期 Delta,下方为周期末 CVD;起始值 +2700 万已计入。
第 4 根的负 Delta 把累积值降到 +200 万,说明选定起点以来的主动成交差值缩小。它不代表多头只剩 200 万,也不能证明某一侧头寸已经平掉。
CVD 累加的是成交,成交可以重复换手,也可以来自开仓和平仓。不能把它视为仓位余额、净资金流入或尚待触发的止损规模。数值很高或很低,也不自动说明行情即将反转。
起点会改变绝对数值
按交易时段累积,会在指定时段边界重新开始;按可见范围累积,图表缩放和移动会改变起点;按全部可用历史累积,则取决于工具加载的数据范围。Exocharts 的指标设置 ↗说明了可见范围及累积显示方式。
不同起点会让同一时刻出现不同绝对读数。比较一段区间时,可以查看两端之差,但要保证这一段没有跨越重置点,且数据来源、单位和分类方式相同。
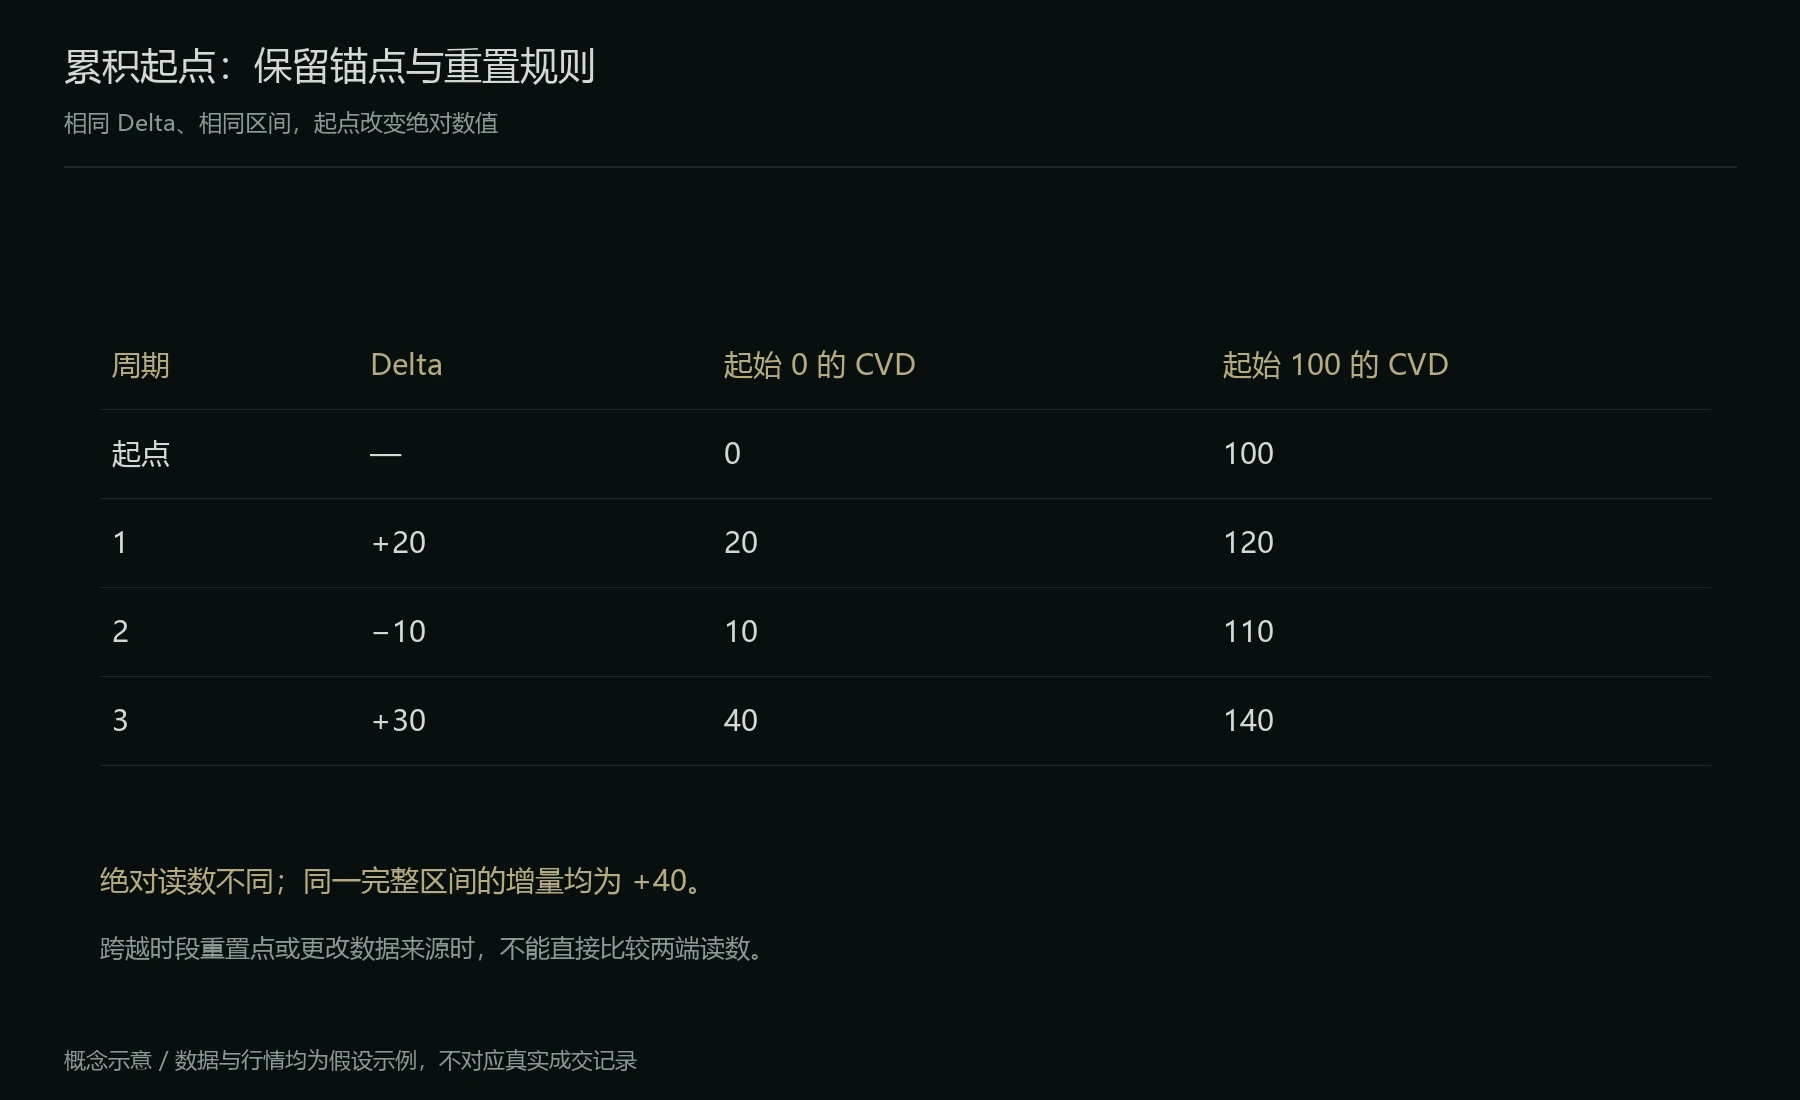
同一组 +20、−10、+30,起始值 0 与 100 分别得到 40 与 140;区间增量均为 +40。
24 小时交易的市场也需要明确时区和日界线。若将某个交易所的 CVD 与另一家交易所的价格比较,应注明跨市场范围;否则可能把数据差异误认为价格背离。
两种常见背离
偏看涨的观察情景是:同一观察区间内,CVD 的低点更低,价格低点却没有更低。偏看跌的情景则是:CVD 高点更高,价格没有形成更高的高点。
比较时,需要使用事先确定的两个时刻或对应转折,不能分别寻找最有利的价格点和 CVD 点。CVD 和价格的不同步,表示成交差值与价格结果出现差异,还需要等待价格确认。
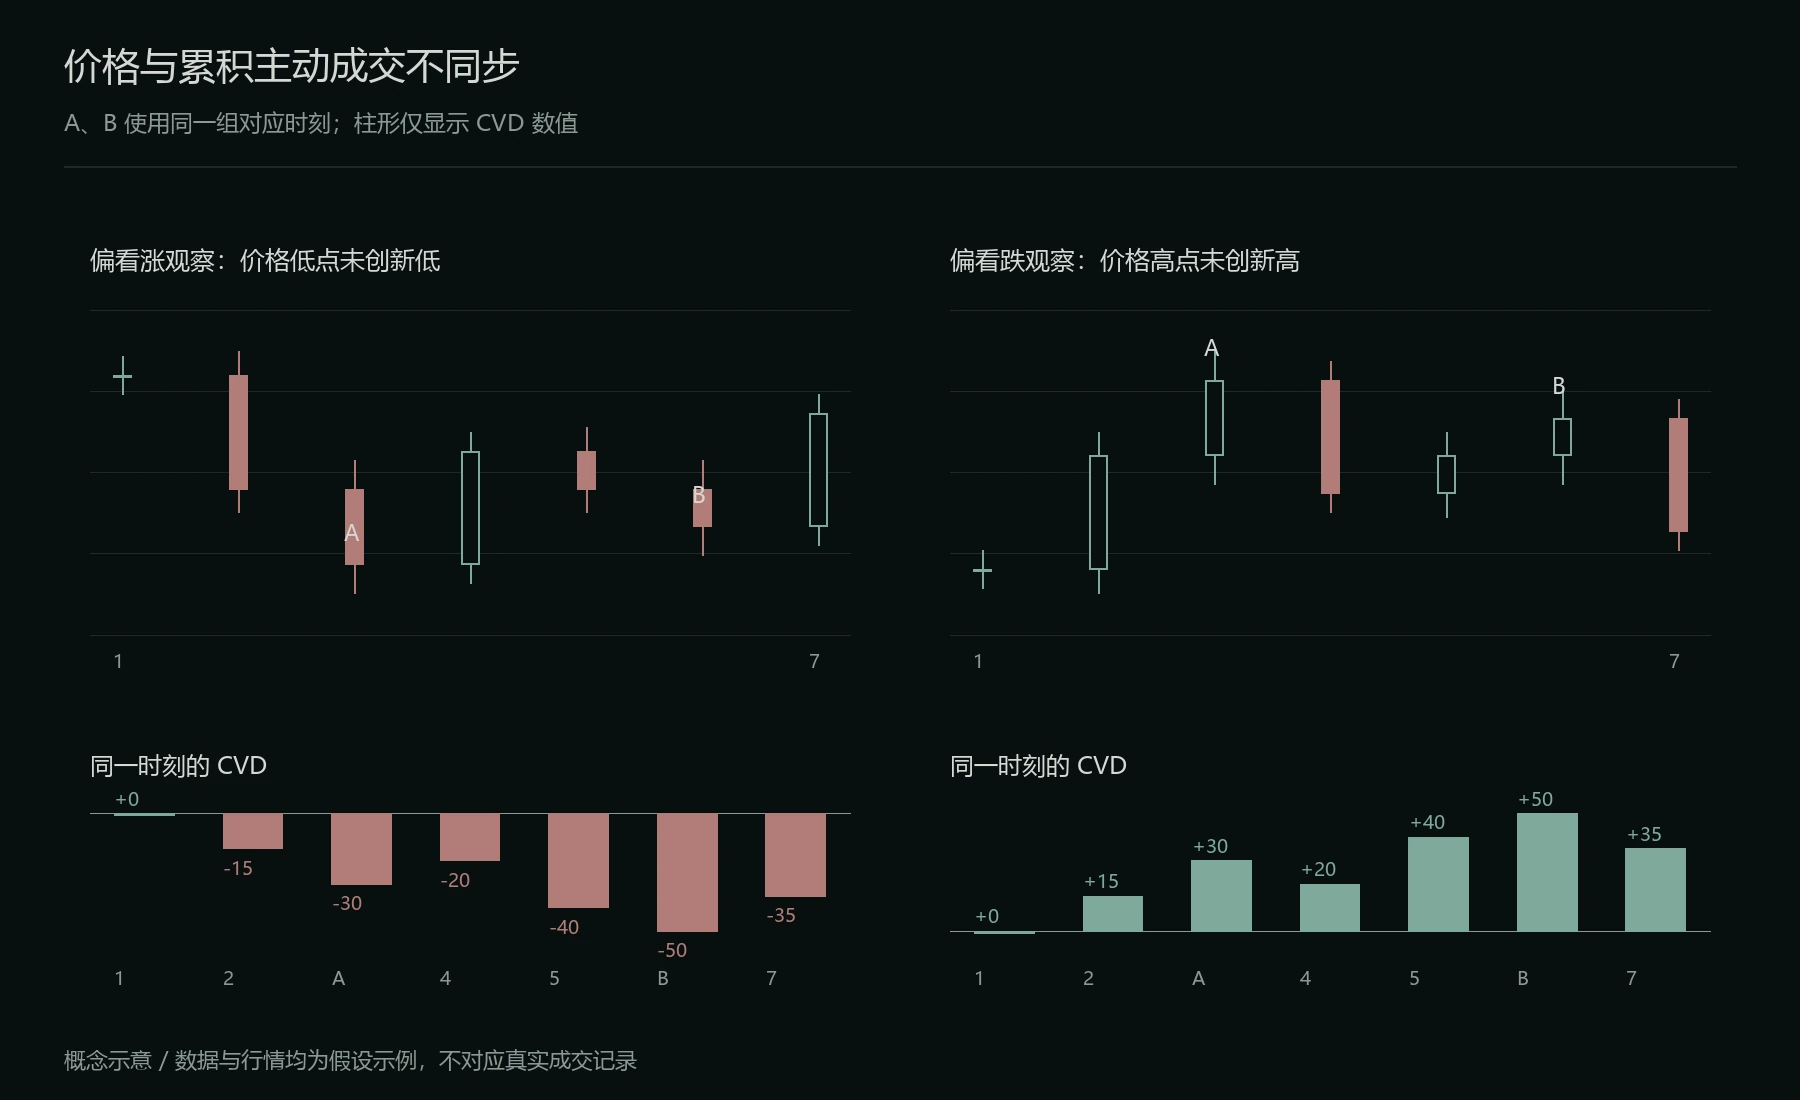
上方为价格 K 线,下方为对应周期的 CVD 柱。比较时刻 A、B 在两组数据中保持一致。
主动卖出很多但价格低点保持,可能与持续承接有关;主动买入增加但价格无法创新高,可能与上方供给有关。被动方并没有从成交中消失:同一笔成交已有主动与被动双方,CVD 只是按主动方向归类,无法重建完整挂单变化。
单一合约 CVD 也不包含其他产品的全部成交。要确认现货或其他市场的影响,需要查看对应市场的数据,不能只凭背离就确定有人在那里操作。
大幅成交差值,有限价格变化
除了比较高低点,还可以检查某段时间内 CVD 的增量,与价格变化是否明显不同。例如累计主动买入差值扩大很多,价格只略微越过阻力后又收回,便值得检查突破是否被接受。
“很多”应相对同一产品、周期和近期成交分布衡量。停留三小时、五小时或达到某个美元阈值,都不是普遍有效的规则。观察时间增加,积累的数据更多,但噪声、换手和环境变化也可能增加。
放入交易计划
CVD 可以作为已有支撑阻力、区间边界或形态位置的确认信息。计划仍需要写明触发条件,例如跌破后收回、突破后回测失败,或小级别结构改变。
背离在趋势中可以持续很久。如果价格继续推进或关键位置失效,就应按价格规则处理。数据越极端,并不构成放宽止损的依据。复盘还需要保留下单时的 CVD 起点和截图,避免后来的重置或历史重算改变当时可见的信号。