Delta 是主动买入成交量减去主动卖出成交量。它可以按单个价格档、一根 K 线或一段时间统计,用来观察成交主动方向的差异。
Delta 为正,表示主动买入多于主动卖出;Delta 为负,表示主动卖出更多。它与期权中衡量价格敏感度的 Delta 是不同概念。
如何计算
在 Bid×Ask 足迹中,Ask 是主动买入成交,Bid 是主动卖出成交。本篇使用 Ask−Bid 的正负约定;更换工具时,应核对方向、单位和数据分类方式。Exocharts 的数量图表说明 ↗采用这一方向的 Delta 计算。
假设一根 K 线的 Ask 合计 260,Bid 合计 200,则 Volume=460,Delta=+60。Delta 占成交量的比例为 60÷460≈13.0%。逐档相减再相加,结果与先汇总后相减一致。
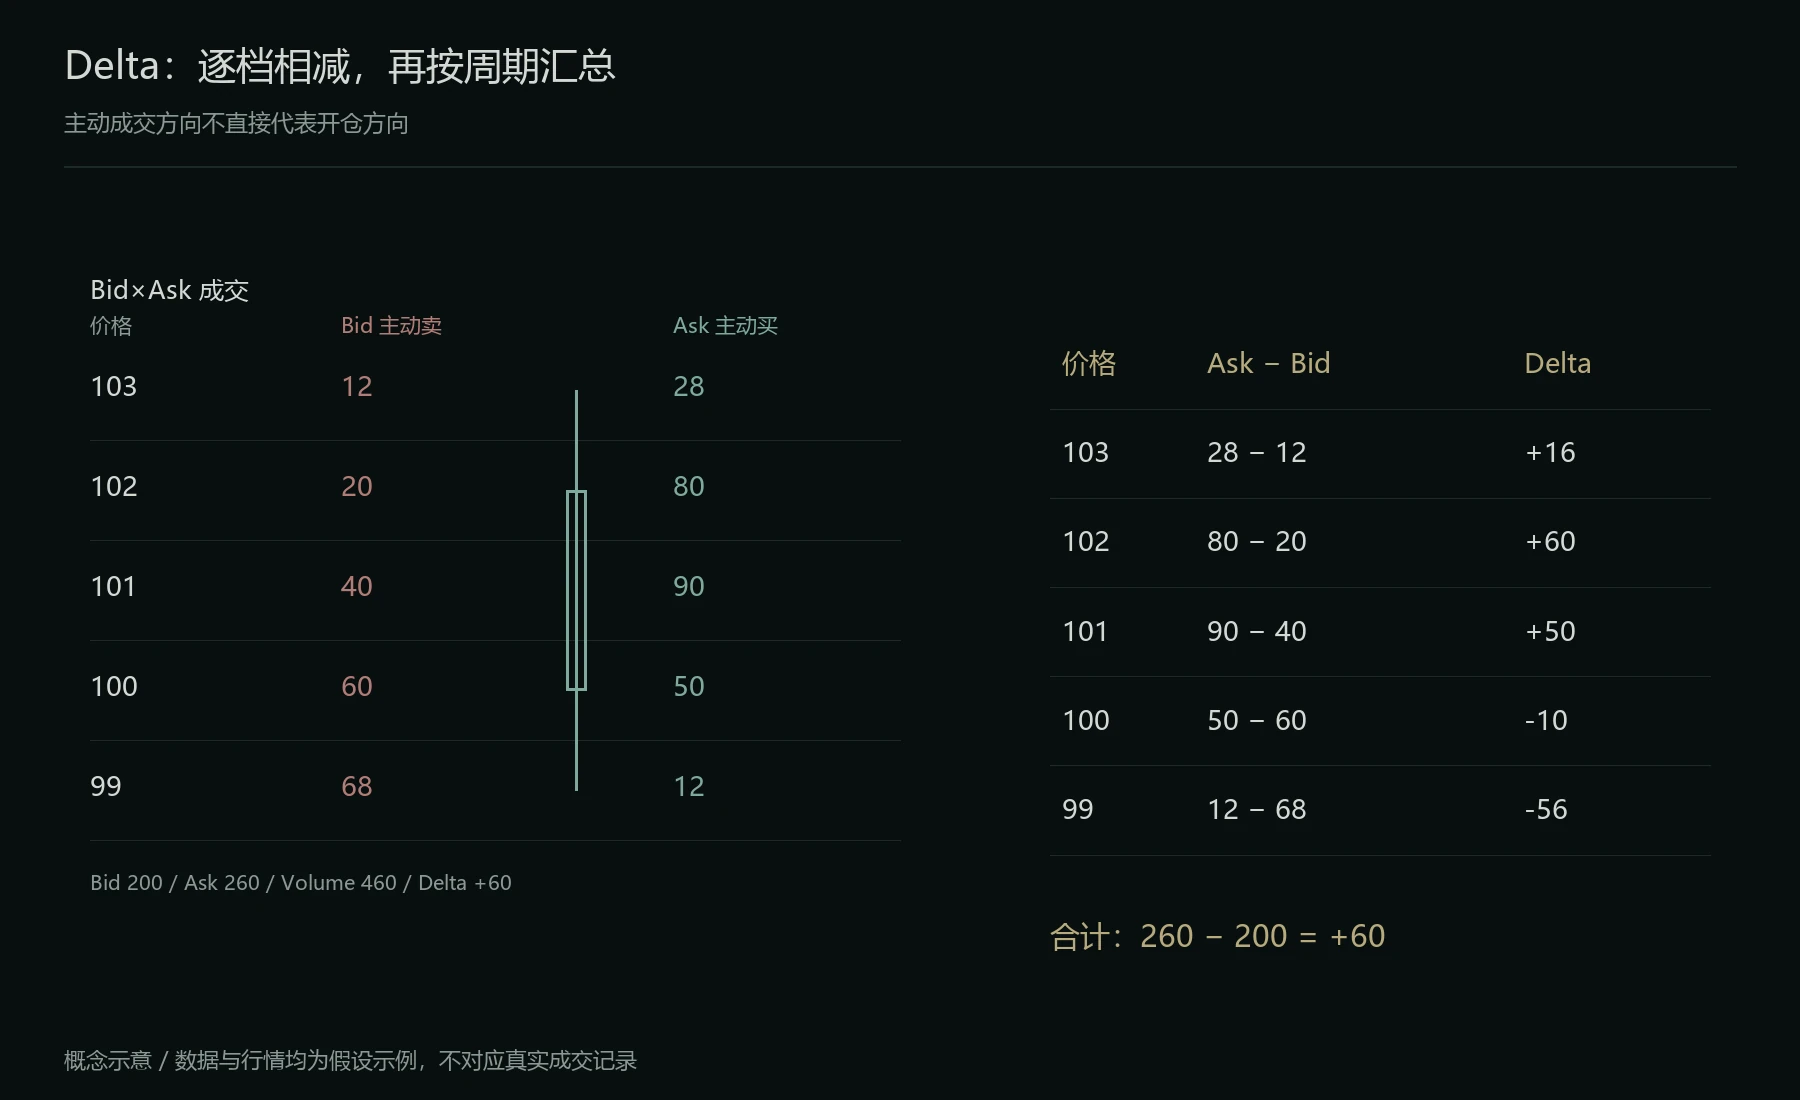
五个价格档的 Delta 分别为 +16、+60、+50、−10、−56,合计 +60。
绝对 Delta 与 Delta 占比提供不同信息。低成交量中很高的占比,与高成交量中同样的占比,交易规模不同。|Delta| 不应大于同口径的总成交量;若出现这种情况,应先检查单位、时间范围或统计是否一致。
主动买入不等于开多
主动买入可能是建立多头,也可能是平掉空头、止损回补或强平。主动卖出可能是建立空头,也可能是多头平仓。可成交的限价订单也可以成为主动方,不能将所有主动成交都限定为订单类型中的市价单。
每笔成交有对应的被动方。被动方已通过同一笔成交参与交易,计算 Delta 时不重复加入。正 Delta 不代表市场的多头合约数量比空头更多,也不能识别散户、机构或算法。
Delta 与 K 线方向
一根阳线可以有负 Delta,一根阴线也可以有正 Delta。K 线方向比较开盘和收盘,Delta 比较这一周期全部主动成交的数量,二者测量对象不同。
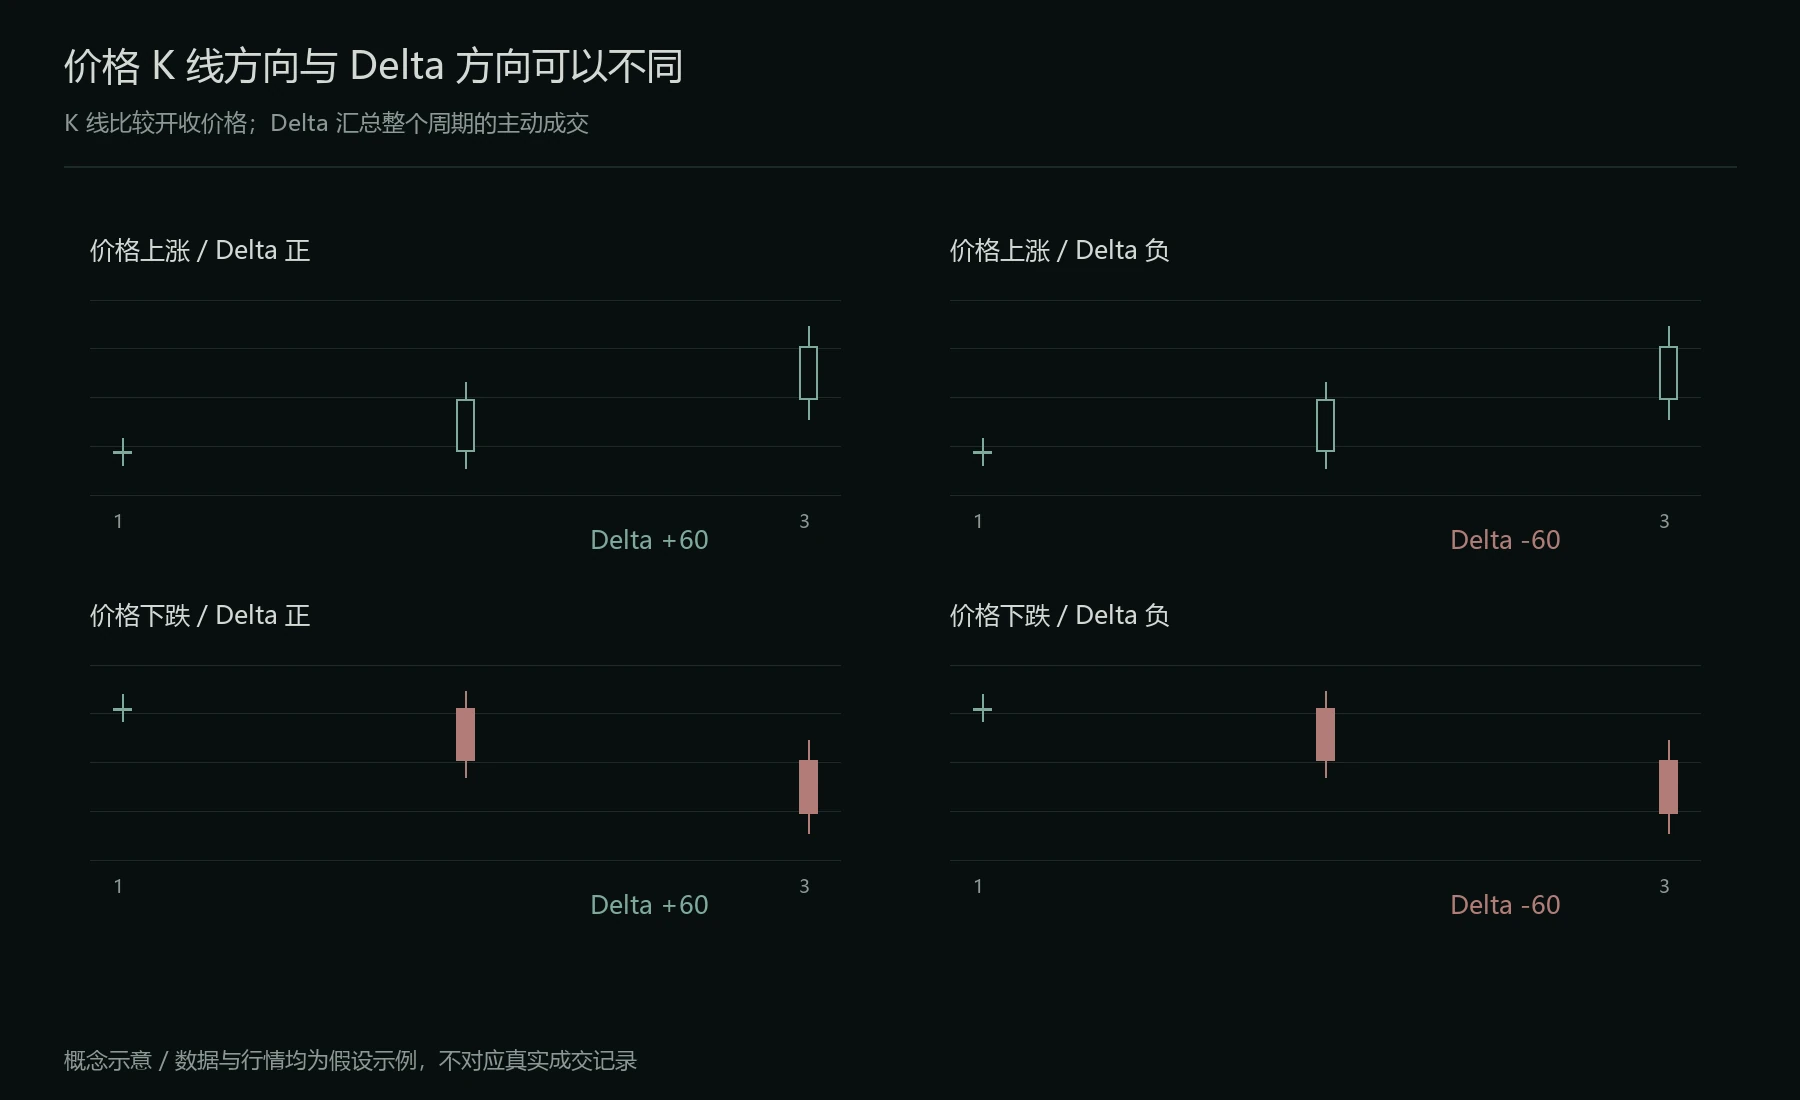
相同周期中,价格变化与主动成交差值既可以同向,也可以反向。
如果主动卖出持续增加,价格却没有明显下移,可以观察承接是否持续;如果主动买入很大,价格仍无法站上阻力,则需要检查上方供给和突破失败的可能。
这类现象可以成为吸收假设的依据,但也可能受周期内成交顺序、挂单深度变化、跨市场影响或数据分类误差影响。单根 K 线的价量不一致,不足以证明存在特定资金的意图。
结合持仓量时能推断什么
持仓量 OI 统计尚未平仓的合约。每份合约都有多空双方,通常只计一侧,不是多头数量加空头数量。CME 对持仓量的说明 ↗明确了这一统计口径。
若双方都开仓,OI 增加;双方都平仓,OI 减少;一方开仓、另一方平仓,OI 可以不变。Delta 描述成交主动方向,OI 描述未平仓合约总数的变化,二者不能逐笔替代。
| 价格与主动成交 | OI 变化 | 可观察的组合 | 尚不能确定的内容 |
|---|---|---|---|
| 上涨、Delta 正 | 增加 | 上涨伴随主动买入与未平仓合约增加 | 不能确认所有买入都在开多 |
| 上涨、Delta 正 | 减少 | 上涨伴随主动买入与未平仓合约减少 | 空头回补是可能解释,不是唯一解释 |
| 下跌、Delta 负 | 增加 | 下跌伴随主动卖出与未平仓合约增加 | 不能确认所有卖出都在开空 |
| 下跌、Delta 负 | 减少 | 下跌伴随主动卖出与未平仓合约减少 | 多头退出是可能解释,不是唯一解释 |
统计周期内可能同时发生开仓、平仓和换手。OI 若用美元名义金额显示,还可能受到价格变化影响,需要核对合约张数口径。强平数据或其他逐笔信息可以进一步支持判断,但不应将组合指标写成已确认的仓位分解。
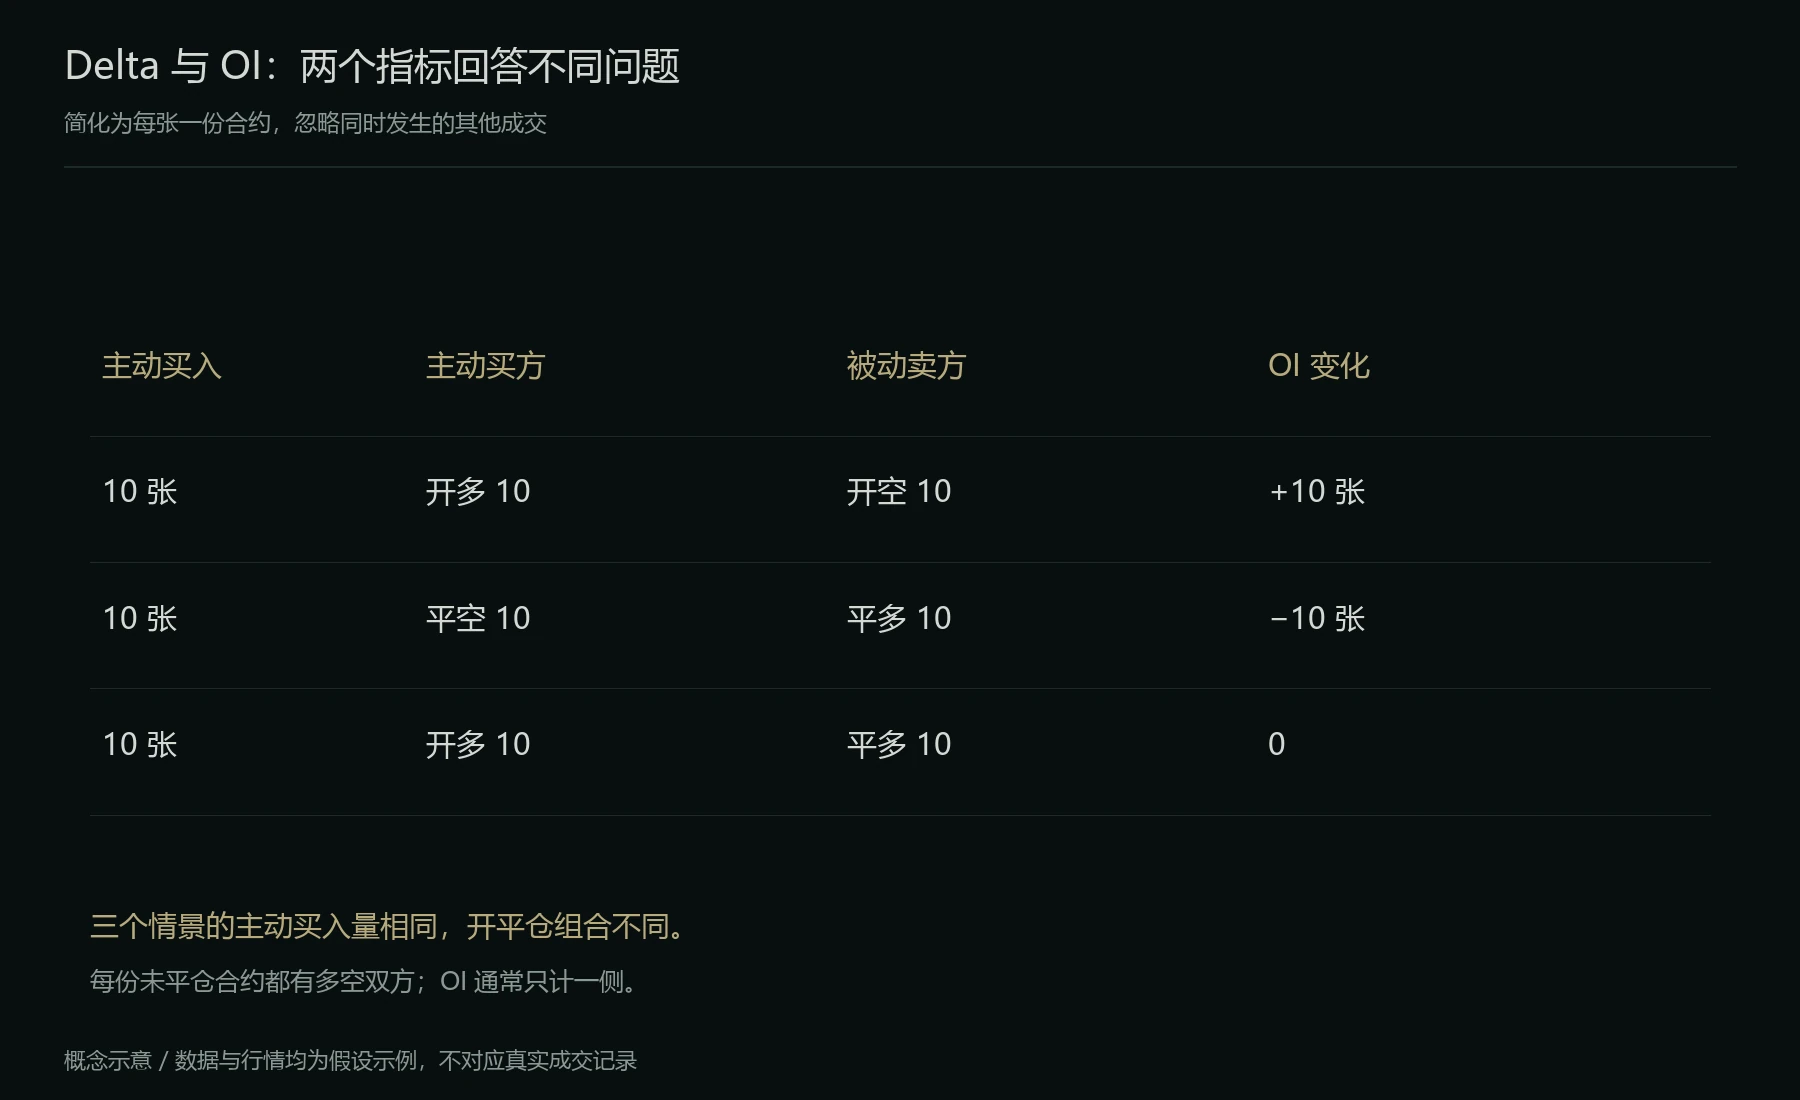
同样主动买入 10 张,因双方的开平仓状态不同,OI 可以增加、减少或保持不变。
用于突破与假突破
先标出区间边界,再检查突破时的成交、Delta 和价格能否保持在外侧。Delta 很大而价格无法推进,可以提高对失败的关注;Delta 与价格同向,也仍需保留突破失败的情景。
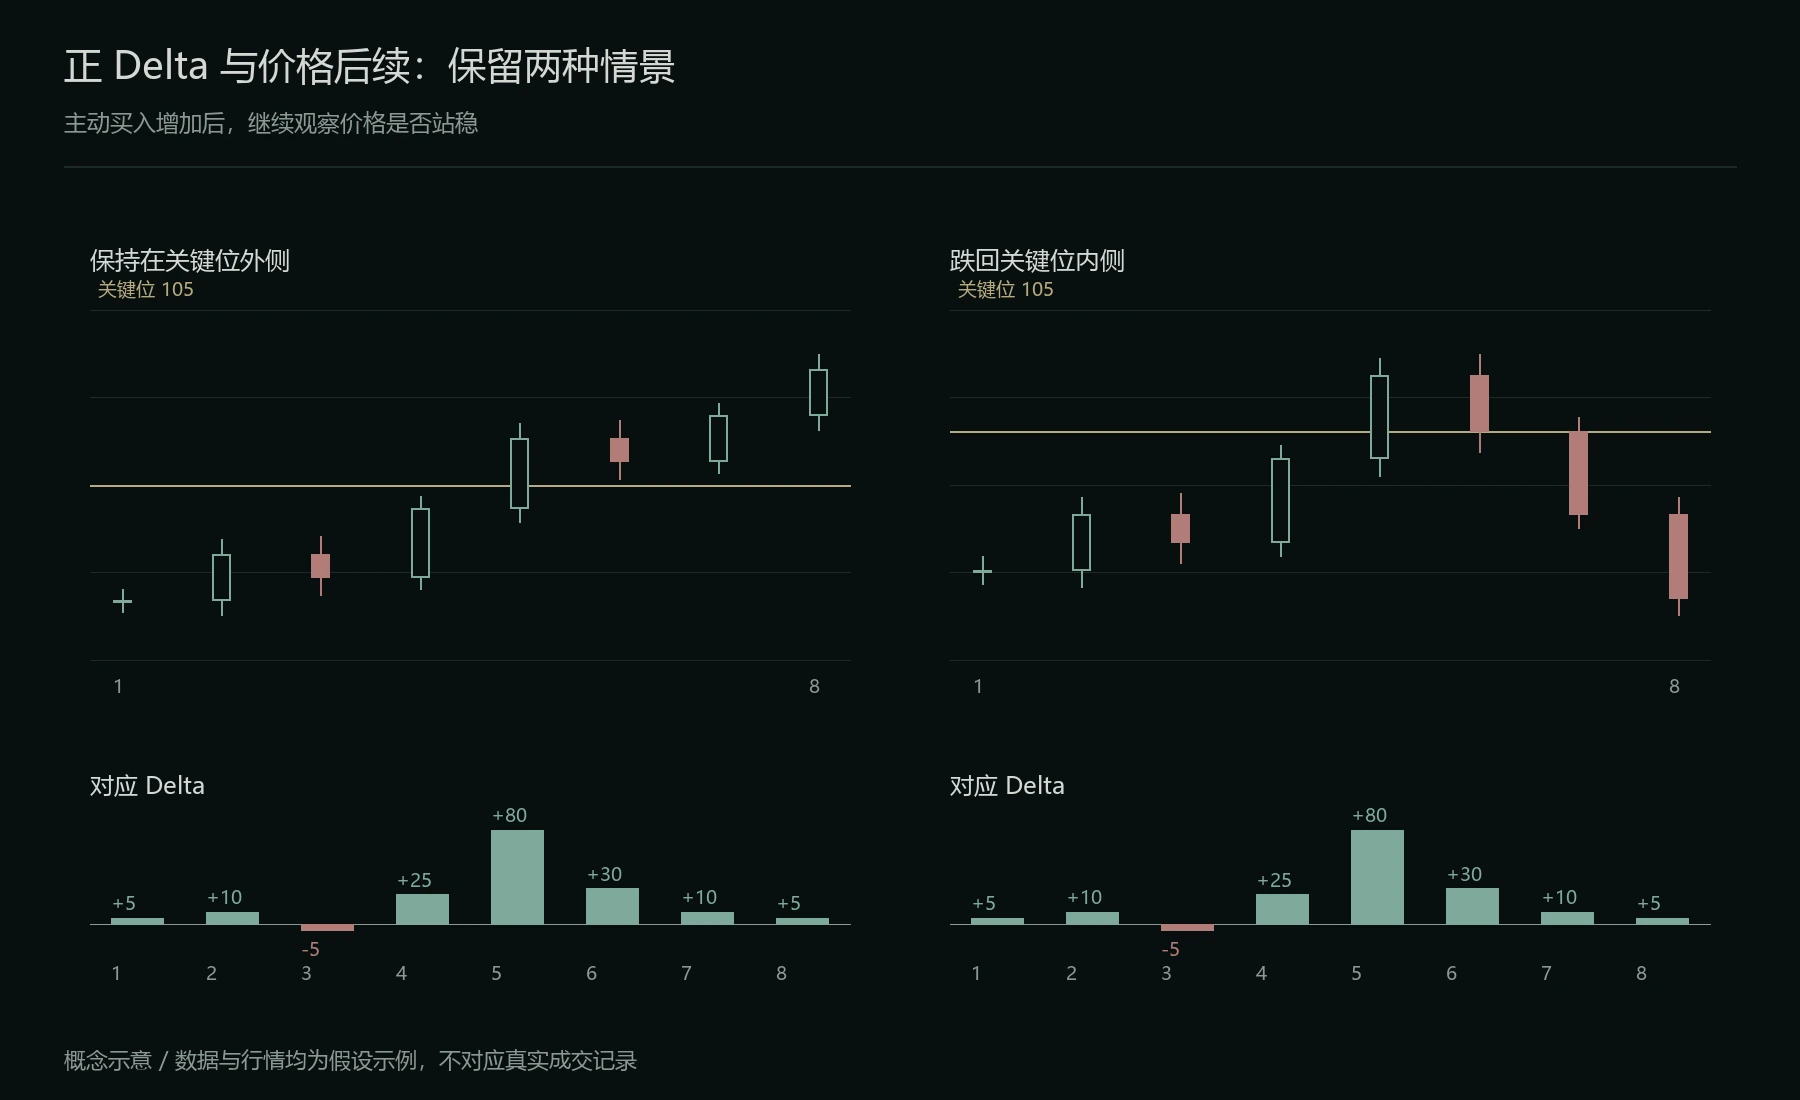
正 Delta 在突破时出现,两种后续分别为保持外侧和跌回区间。主动买入大不等于必须反向。
若计划在假跌破后做多,可以规定:价格先跌破前低,随后收回,再出现回测保持或明确反向 K 线。负 Delta 只作为当时成交的补充信息,止损仍对应这套价格条件的失效。
使用未收盘 K 线提早判断时,Delta 与价格都会继续变化。实时入场与收盘确认应分开记录,复盘不能用收盘后的完整数据替代下单时能看到的部分。