观察清单把自动筛选与人工图表检查分开。先缩小候选范围,再判断哪些股票正在收缩、哪些已经触发、哪些需要等待或剔除。
先明确数据口径
可以使用MarketSurge一类工具,或具有相应字段的筛选器。不同工具的RS、行业强度和量价评分可能采用不同算法,数值需要在同一口径下比较。
日线价格使用一致的复权方式,成交量窗口与时段保持一致,财务字段明确同比或环比。建立筛选器时保存条件和日期,方便以后复查。
一组可调整的筛选条件
以下条件用于示范候选筛选,不是每笔VCP交易必须采用的统一门槛。
| 项目 | 条件示例 | 需要明确的口径 |
|---|---|---|
| 趋势 | 50日SMA > 150日SMA > 200日SMA | 使用完整交易日收盘 |
| 价格 | 高于三条SMA | 与均线排列分别检查 |
| 相对强度 | 指定数据商RS评分≥90 | 观察窗口与比较池 |
| 位置 | 距52周高点不超过15% | 可用20%作为另一版本 |
| 价格范围 | 股价≥10美元 | 是筛选范围,不代表安全程度 |
| 流动性 | 日均成交量≥10万股 | 例如过去50个完整交易日 |
| 经营表现 | 营收同比增长率≥5%,并连续两次提高 | 比较三个季度的同比增长率 |
| 产品范围 | 仅保留个股 | ETF可另建名单 |
若52周高点100,价格85,对应距离15%;若价格80,则为20%。计算采用(高点−当前价格)÷高点。
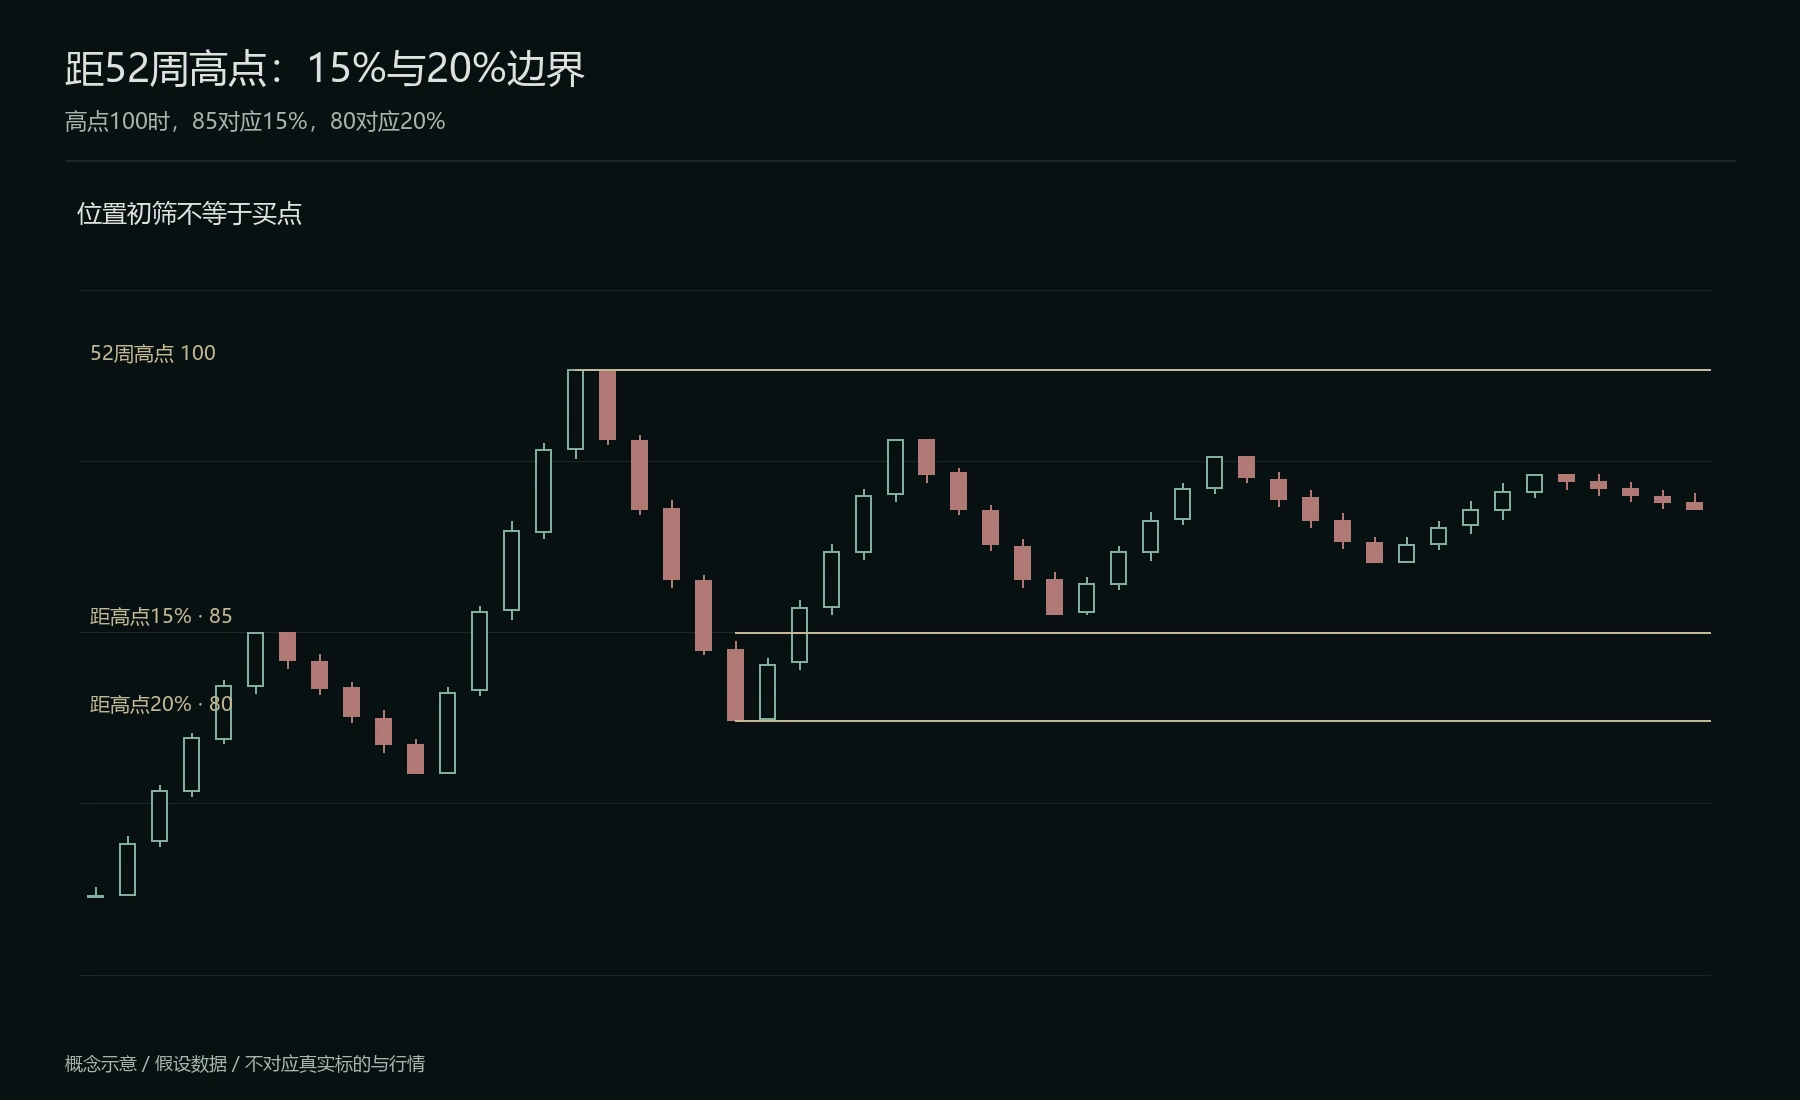
K线示意当前价格相对52周高点的位置,右侧水平位展示15%和20%两个候选边界。满足位置条件仍不等于买点已出现。
均线排序符合时,价格高于50日SMA就会高于其余两条;但价格条件仍应与排序条件分开保存,以检查急跌后的变化。均线方向还需另行核对。
流动性与价格门槛
10万股日均量只是一项初筛。还要看平均成交金额、点差、盘口与计划订单规模。100代表10万股,只有在字段单位为“千股”时成立,需要先核对单位。
股价门槛15或20美元会改变可见候选,不自动意味着更保守。拆股会改变股价与股数,执行质量仍应通过流动性和波动判断。
营收加速怎样计算
采用同比口径时,分别计算最近各季度相对于上年同期的增长率,再比较增长率是否提高。若三个季度同比增长率为5%、8%、12%,便出现两次连续提高。
环比增长则比较相邻季度,季节性影响可能很大。选择一种口径后保持一致,避免把“连续两个季度加速”混同于“两个季度营收都增长”。
经营加速是进一步研究的理由,不保证存在尚未公开的利好。还需检查增长来源、比较基数、盈利和现金流。
人工分级
趋势符合但整理仍宽,可以归为继续研究;末端已收紧且边界清晰,可以归为等待触发;按计划越界且成交配合,可以归为已触发;远离买点、结构失守或出现异常,则降级或移出。
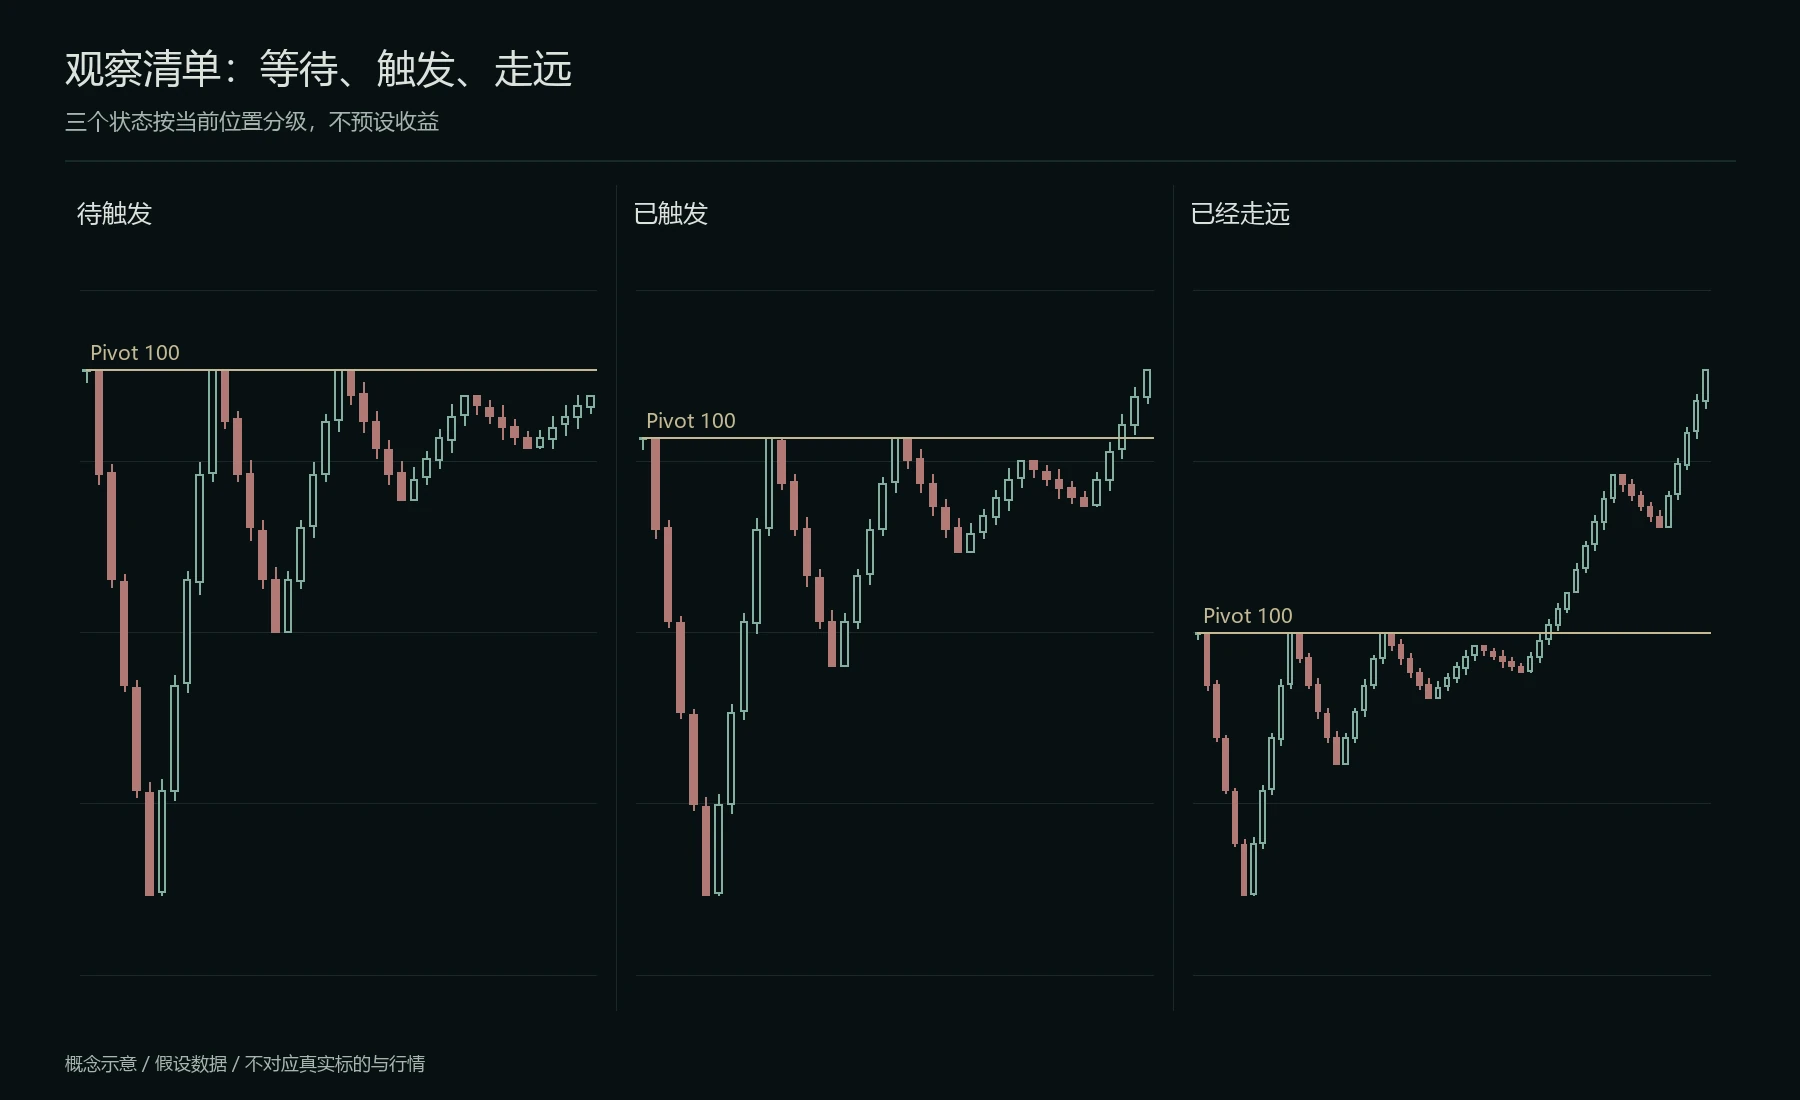
三组K线分别示意待触发、已触发与已经走远。状态描述当前条件,不是对未来结果评分。
工具识别的Pivot需要人工核对。临界点应来自策略选定的末端区域,高低点参差时要先明确使用哪一处,而不是等上涨后才重新命名。
量能数据的换算
突破量与历史均量的比值,等于突破日成交量除以均量。高出50%为1.5倍,高出87%为1.87倍,两倍为高出100%。
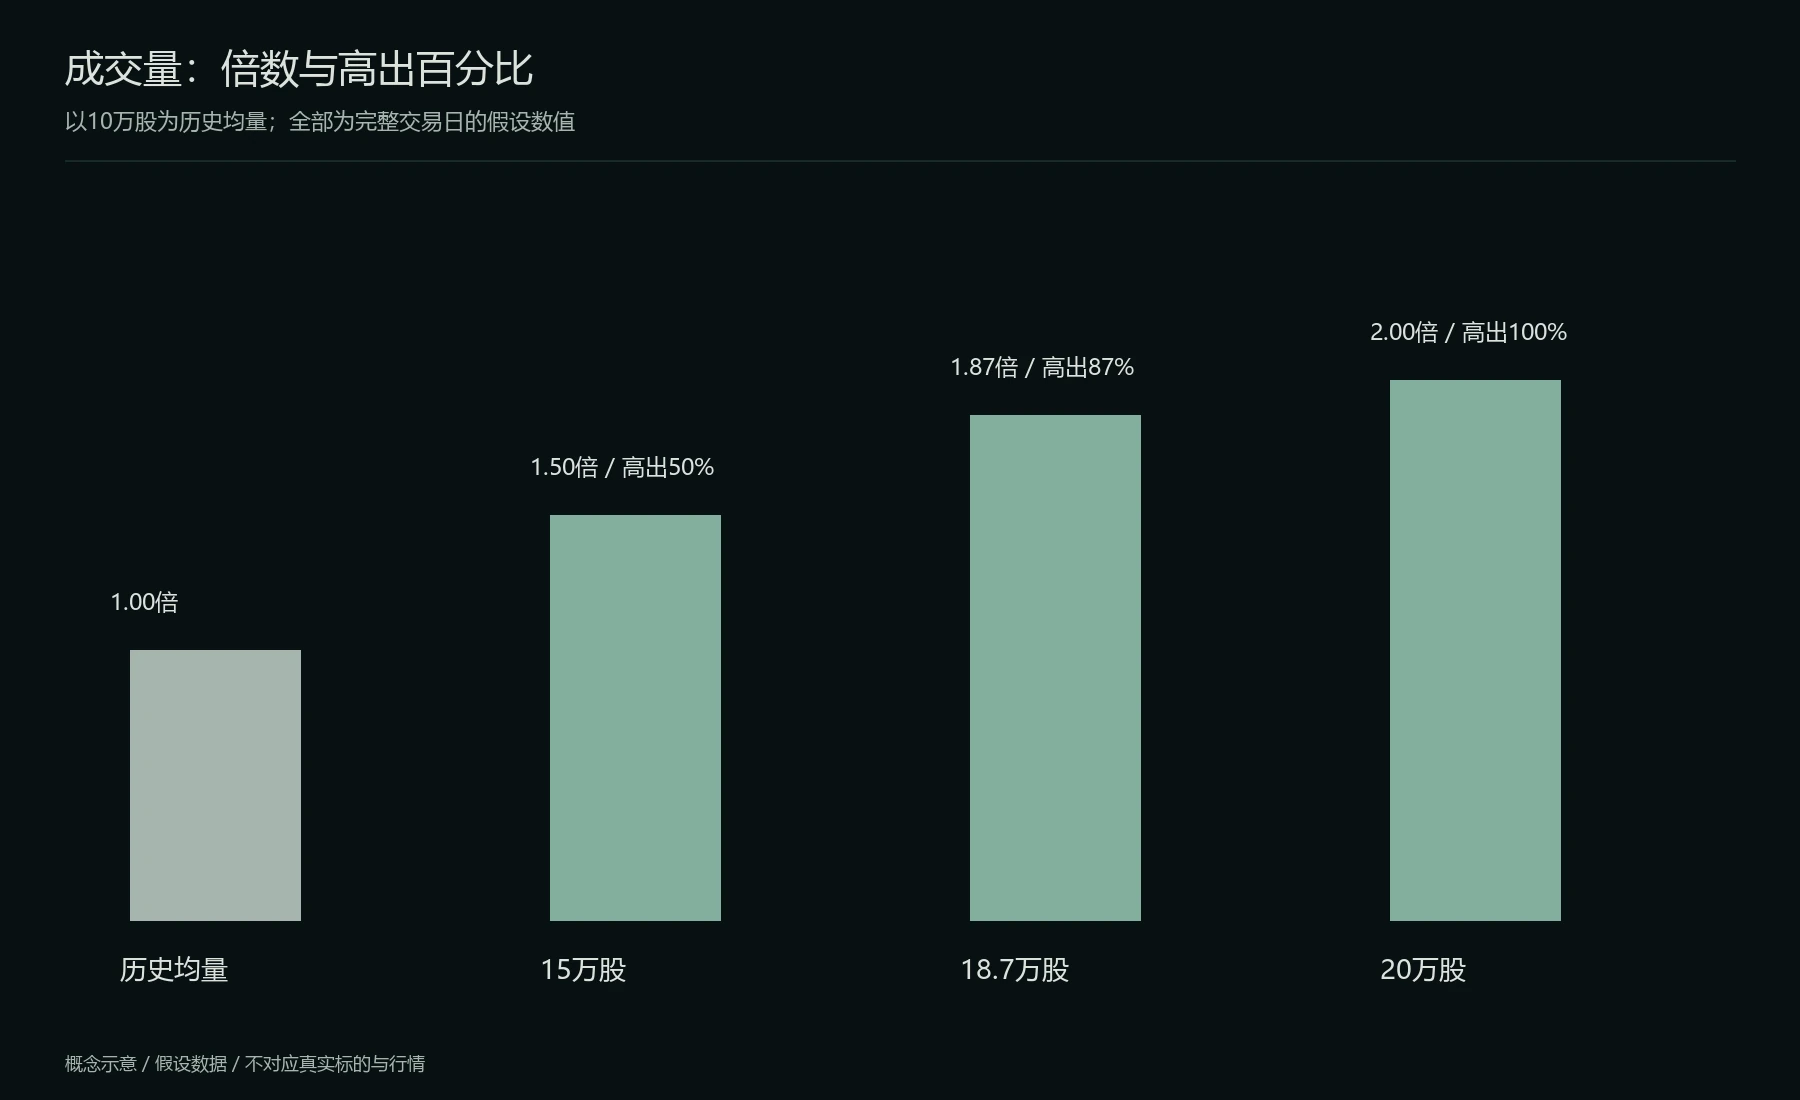
图中以相同10万股均量比较15万、18.7万和20万股。柱形只表达成交量,不是价格走势。
若采用“至少高出50%”作为条件,应固定平均窗口是否包含当天,并区分盘中与收盘数据。量能达标之后,价格仍需留在符合计划的位置。
其他评分的用途
EPS评分是盈利表现的相对评价,低分本身无法证明公司尚未盈利。判断盈亏需要查看实际每股收益、计算口径和财务报表。
A/D量价评分概括一段时间的积累与派发特征,可以作为筛选信息。字母A或B不等于直接查到了机构净买入,D或E也不能单独证明阶段已转为派发。
行业字段可能是排名、数值或字母分档。先确认高低方向与范围,再设门槛,避免把不同工具的字段当成同一种评分。
维护与复盘
名单保留代码、日期、筛选版本、趋势条件、相对强度、收缩幅度、Pivot、止损依据和待触发条件。名单规模以能够持续复查为准,不必达到固定只数。
保留触发后失败和未触发的候选,记录实际成交与费用。自动筛选负责减少工作量,人工检查负责定位结构,订单计划负责把观察落实为可执行条件。